Lening niet meer kunnen betalen? Dit kun je doen bij betalingsproblemen

Lening niet meer kunnen betalen? Dit kun je doen bij betalingsproblemen

Kun je je lening niet meer op tijd betalen? Dan kan dat veel stress veroorzaken. Misschien zijn je inkomsten gedaald, zijn je vaste lasten gestegen of heb je onverwachte uitgaven gehad. Wat de oorzaak ook is: het is belangrijk om snel actie te ondernemen.

Een betalingsachterstand betekent niet automatisch dat je financiële situatie uitzichtloos is. Door je inkomsten en uitgaven op een rij te zetten, contact op te nemen met je kredietverstrekker en zo nodig hulp te zoeken, kun je onderzoeken welke oplossingen mogelijk zijn.

In dit artikel lees je wat je kunt doen als je een lening niet meer kunt betalen, welke gevolgen een betalingsachterstand kan hebben en waar je in Nederland terechtkunt voor hulp.

Swen Mehler schrijft over geld lenen, persoonlijke financiën en verantwoord investeren. Met zijn artikelen wil hij financiële onderwerpen begrijpelijk maken en lezers helpen om leningen, rentetarieven en de bijbehorende risico’s beter te begrijpen.

Op SnelleLeningenenVeiligeInvest.com vind je praktische informatie over kredietmogelijkheden, de kosten van lenen, BKR-registraties en het herkennen van betrouwbare kredietaanbieders. Het doel is om lezers te ondersteunen bij het vergelijken van financiële mogelijkheden en het maken van weloverwogen keuzes.

Let op: Geld lenen kost geld. Vergelijk altijd de voorwaarden, controleer de totale kosten en leen alleen als de maandelijkse aflossingen binnen je budget passen.

Wat gebeurt er als je een lening niet meer betaalt?

Wanneer je een afgesproken betaling mist, kan de kredietverstrekker contact met je opnemen om je op de achterstand te wijzen. Wat er daarna gebeurt, hangt onder andere af van het soort lening, de voorwaarden van je overeenkomst en de duur van de betalingsachterstand.

Mogelijke gevolgen zijn:

  • Betalingsherinneringen: je ontvangt een bericht dat een termijn niet op tijd is betaald.
  • Extra kosten: afhankelijk van de situatie en de toepasselijke regels kunnen bepaalde kosten ontstaan.
  • Een betalingsregeling: je kunt proberen afspraken te maken over een haalbare manier om de achterstand in te lopen.
  • Gevolgen voor je kredietregistratie: bij bepaalde kredieten kunnen betalingsachterstanden worden geregistreerd bij het Bureau Krediet Registratie (BKR).
  • Verdere incassomaatregelen: als de achterstand blijft bestaan en er geen oplossing wordt gevonden, kan de kredietverstrekker verdere stappen ondernemen.

Niet iedere betalingsachterstand leidt automatisch tot dezelfde gevolgen. De regels verschillen per situatie. Controleer daarom je kredietovereenkomst en vraag je kredietverstrekker welke voorwaarden op jouw lening van toepassing zijn.

Wat moet je doen als je een lening niet meer kunt betalen?

Als je merkt dat je de volgende maandelijkse termijn waarschijnlijk niet kunt betalen, wacht dan niet totdat de achterstand groter wordt. Met de volgende stappen krijg je meer inzicht in je mogelijkheden.

1. Breng je inkomsten en uitgaven in kaart

Begin met een overzicht van je financiële situatie. Noteer hoeveel geld er maandelijks binnenkomt en welke uitgaven je moet betalen.

Denk bijvoorbeeld aan:

  • Huur of hypotheek.
  • Energie en water.
  • Zorgverzekering en andere noodzakelijke verzekeringen.
  • Boodschappen en vervoer.
  • Andere leningen en betalingsverplichtingen.
  • Overige vaste lasten.

Zo zie je hoeveel geld je werkelijk overhoudt nadat je noodzakelijke uitgaven zijn betaald.

Probeer niet alleen naar deze maand te kijken. Houd ook rekening met jaarlijkse rekeningen, onverwachte uitgaven en eventuele veranderingen in je inkomen.

2. Neem contact op met je kredietverstrekker

Kun je een termijn niet betalen? Neem dan zo snel mogelijk contact op met de organisatie waarbij je de lening hebt afgesloten.

Leg duidelijk uit waarom betalen moeilijk is geworden en vertel wat je financiële situatie op dit moment is. Vraag welke mogelijkheden er bestaan om de achterstand te beperken of een oplossing af te spreken.

Afhankelijk van je overeenkomst en de voorwaarden kan de kredietverstrekker bijvoorbeeld bespreken of een betalingsregeling mogelijk is.

Wacht niet tot je meerdere herinneringen hebt ontvangen. Vroeg contact opnemen geeft je de gelegenheid om de situatie te bespreken voordat de problemen mogelijk groter worden.

3. Vraag naar een betalingsregeling

Een betalingsregeling kan helpen wanneer je tijdelijk niet aan je oorspronkelijke betalingsverplichtingen kunt voldoen.

Vraag bijvoorbeeld of het mogelijk is om de achterstand in termijnen af te lossen. Laat vooraf duidelijk uitleggen:

  • Hoeveel je per maand moet betalen.
  • Hoe lang de regeling duurt.
  • Of er extra kosten of rente gelden.
  • Wat er gebeurt als je een afgesproken betaling opnieuw mist.

Ga alleen akkoord met een regeling die je naar verwachting kunt nakomen. Een betalingsbelofte die niet aansluit bij je werkelijke budget kan de problemen verergeren.

Vraag om een schriftelijke bevestiging van de gemaakte afspraken en bewaar alle correspondentie.

4. Voorkom dat je nieuwe schulden maakt

Het kan verleidelijk zijn om een nieuwe lening af te sluiten om een bestaande lening af te lossen. Dat lijkt soms een snelle oplossing, maar het kan ook leiden tot hogere totale kosten en een grotere financiële verplichting.

Voordat je een nieuwe lening overweegt, moet je weten hoeveel je al verschuldigd bent, wat de totale kosten zijn en of je de nieuwe maandlasten werkelijk kunt dragen.

Gebruik ook geen krediet of achterafbetaaldiensten om structureel noodzakelijke uitgaven te financieren zonder eerst je financiële situatie te onderzoeken.

Heb je meerdere schulden? Maak dan een volledig overzicht en vraag zo nodig onafhankelijk advies voordat je nieuwe financiële verplichtingen aangaat.

Wat als je meerdere leningen of schulden hebt?

Wanneer je meerdere leningen, openstaande rekeningen of betalingsachterstanden hebt, kan het moeilijk zijn om te bepalen welke betaling prioriteit heeft.

Begin met het verzamelen van alle relevante gegevens:

GegevenWat noteer je?
SchuldeiserBij welke organisatie staat de schuld open?
Openstaand bedragHoeveel moet je nog betalen?
Maandelijkse termijnWelk bedrag is afgesproken?
AchterstandHoeveel termijnen zijn niet betaald?
VervaldatumWanneer moet de volgende betaling plaatsvinden?
ContactgegevensWaar kun je terecht met vragen?

Breng daarnaast je noodzakelijke kosten van levensonderhoud in kaart. Zo ontstaat een realistischer beeld van wat je financieel kunt dragen.

Als je niet genoeg geld hebt om al je verplichtingen na te komen, probeer dan niet zelf willekeurig betalingen over te slaan. Neem contact op met je schuldeisers en vraag hulp bij het bepalen van de vervolgstappen.

Je kunt in Nederland ook bij je gemeente informeren naar schuldhulpverlening. Afhankelijk van je situatie kan de gemeente je helpen om inzicht te krijgen in je schulden en mogelijke oplossingen te bespreken.

Heeft een betalingsachterstand invloed op je BKR-registratie?

Een betalingsachterstand kan bij bepaalde kredieten gevolgen hebben voor je registratie bij het Bureau Krediet Registratie (BKR). De precieze regels zijn afhankelijk van het soort krediet en de omstandigheden.

Een registratie betekent niet automatisch dat je nooit meer geld kunt lenen. Kredietverstrekkers beoordelen aanvragen aan de hand van de toepasselijke regels en hun beoordeling van je financiële situatie.

Wil je weten wat er over jou geregistreerd staat? Controleer dan je gegevens via de officiële website van BKR.

Heb je een registratie gezien die volgens jou niet klopt? Neem dan contact op met de kredietverstrekker die de gegevens heeft aangeleverd en vraag hoe je de registratie kunt laten onderzoeken of corrigeren.

Lees ook ons artikel over [ https://snelleleningenenveiligeinvest.com/2026/10/10/geld-lenen-met-een-bkr-registratie-wat-zijn-je-mogelijkheden/ ] voor meer informatie over kredietregistraties en de mogelijke gevolgen voor een lening.

Waar kun je hulp krijgen bij betalingsproblemen?

Je hoeft financiële problemen niet alleen op te lossen. Er zijn verschillende mogelijkheden om informatie en ondersteuning te krijgen.

Je gemeente

In Nederland kunnen gemeenten ondersteuning bieden bij problematische schulden. Welke hulp beschikbaar is en hoe het traject verloopt, hangt af van je situatie.

Neem contact op met je gemeente en vraag naar schuldhulpverlening. Wacht niet totdat je schulden zo groot zijn geworden dat je geen overzicht meer hebt.

Meer informatie vind je op de website van de Rijksoverheid:

https://www.rijksoverheid.nl/onderwerpen/schulden

Geldfit

Geldfit biedt informatie en hulpmiddelen voor mensen die vragen hebben over hun financiële situatie. Je kunt er nagaan welke vervolgstappen bij jouw situatie passen.

Website: https://geldfit.nl/

Je kredietverstrekker

Je kredietverstrekker kan uitleg geven over de voorwaarden van je lening, je betalingsachterstand en eventuele regelingen die binnen jouw overeenkomst mogelijk zijn.

Houd er rekening mee dat de kredietverstrekker niet hetzelfde is als een onafhankelijke schuldhulpverlener. Wanneer je meerdere schulden hebt of je vaste lasten niet meer kunt betalen, kan aanvullende hulp nodig zijn.

Hoe voorkom je nieuwe betalingsproblemen?

Niet alle financiële problemen zijn te voorkomen. Toch kunnen enkele gewoonten helpen om eerder te zien wanneer je budget onder druk komt te staan.

Maak een realistisch maandbudget. Houd rekening met zowel vaste lasten als variabele uitgaven.

Bouw waar mogelijk een financiële buffer op. Zelfs een kleine reserve kan helpen om onverwachte rekeningen op te vangen. Als je al betalingsachterstanden hebt, moet eerst duidelijk zijn welke verplichtingen dringend aandacht nodig hebben.

Controleer de totale kosten voordat je leent. Kijk niet alleen naar de maandelijkse termijn, maar ook naar het JKP, de looptijd en het totale terug te betalen bedrag.

Leen niet meer dan je verantwoord kunt terugbetalen. Een lening moet passen bij je inkomsten, vaste lasten en andere financiële verplichtingen.

Reageer op brieven en berichten. Als je een betalingsherinnering ontvangt, controleer dan de inhoud en neem contact op wanneer je niet kunt betalen of wanneer je de rekening betwist.

Lees ook ons artikel over [ https://snelleleningenenveiligeinvest.com/2026/10/10/wat-is-het-jkp-bij-een-lening-zo-bereken-je-de-werkelijke-kosten/ ] om beter te begrijpen hoe je de totale kosten van verschillende kredietaanbiedingen kunt vergelijken.

Wat gebeurt er als ik één maand mijn lening niet kan betalen?

De kredietverstrekker kan contact met je opnemen over de gemiste betaling. De gevolgen hangen af van je overeenkomst en de toepasselijke regels. Neem zo snel mogelijk contact op om je situatie te bespreken en te vragen welke oplossingen mogelijk zijn.

Kan ik uitstel van betaling aanvragen?

Je kunt aan je kredietverstrekker vragen of uitstel of een andere betalingsregeling mogelijk is. Dit is niet automatisch een recht in iedere situatie. Vraag naar de voorwaarden, eventuele extra kosten en de gevolgen voor je verdere aflossingen.

Krijg ik automatisch een BKR-registratie als ik te laat betaal?

Nee, niet iedere te late betaling leidt automatisch tot een BKR-registratie. De regels zijn afhankelijk van het soort krediet en de omstandigheden. Vraag je kredietverstrekker welke regels op jouw situatie van toepassing zijn.

Kan ik een nieuwe lening afsluiten om mijn oude lening af te lossen?

Dat is niet altijd verstandig of mogelijk. Een nieuwe lening kan de totale kosten verhogen en je financiële problemen verergeren. Onderzoek eerst je bestaande schulden, de kosten van een eventuele nieuwe lening en je werkelijke terugbetalingscapaciteit.

Waar kan ik gratis hulp krijgen bij schulden?

Je kunt bij je gemeente informeren naar schuldhulpverlening. Ook Geldfit biedt informatie en hulpmiddelen om je financiële situatie beter te begrijpen en vervolgstappen te vinden.

Wat moet ik doen als ik mijn huur, energie en lening niet allemaal kan betalen?

Breng je situatie direct in kaart en neem contact op met je schuldeisers en je gemeente. Vraag om hulp bij het beoordelen van je noodzakelijke uitgaven en betalingsverplichtingen. Wacht niet totdat de achterstanden verder oplopen.

Wacht niet met het zoeken naar een oplossing

Als je een lening niet meer kunt betalen, is het belangrijk om snel overzicht te krijgen en je situatie serieus te nemen. Breng je inkomsten en uitgaven in kaart, neem contact op met je kredietverstrekker en onderzoek of een betalingsregeling mogelijk is.

Heb je meerdere schulden of kun je je noodzakelijke kosten niet meer betalen? Neem dan contact op met je gemeente of zoek passende schuldhulpverlening.

Probeer financiële problemen niet op te lossen door zonder een duidelijk plan nieuwe schulden aan te gaan. Met tijdige informatie en passende ondersteuning kun je onderzoeken welke stappen in jouw situatie verantwoord zijn.

Kun je je lening niet meer betalen? Wacht dan niet tot de betalingsachterstanden oplopen. Neem zo snel mogelijk contact op met je kredietverstrekker en bespreek welke oplossingen mogelijk zijn, zoals een aangepaste betalingsregeling. Breng daarnaast je inkomsten en uitgaven in kaart, zodat je weet welk bedrag je maandelijks kunt missen.

Heb je moeite om je rekeningen te betalen of dreigen je schulden verder op te lopen? Zoek dan op tijd hulp bij een onafhankelijke schuldhulpverlener of kijk op Geldfit.nl voor advies over jouw situatie. Door snel actie te ondernemen, kun je voorkomen dat betalingsproblemen groter worden.

Onthoud: een nieuwe lening afsluiten om bestaande schulden af te lossen, is niet altijd de juiste oplossing en kan je financiële situatie verslechteren. Bekijk eerst alle mogelijkheden en kies een oplossing die past bij jouw budget.

Wil je verantwoord geld lenen? Vergelijk dan altijd de rente, het jaarlijks kostenpercentage (JKP), de looptijd en de totale kosten voordat je een beslissing neemt. Zo kun je beter beoordelen wat financieel haalbaar is en voorkom je dat je meer leent dan je kunt terugbetalen.

Belangrijke informatie: dit artikel is uitsluitend bedoeld voor algemene informatie en is geen persoonlijk financieel of juridisch advies. De mogelijkheden en gevolgen verschillen per kredietovereenkomst en persoonlijke situatie. Controleer belangrijke informatie bij officiële instanties of een deskundige hulpverlener.

Bronnen:

Contact

Heb je vragen, opmerkingen of suggesties over de informatie op SnelleLeningenenVeiligeInvest.com? Neem gerust contact met ons op via e-mail.

E-mail: contact@leningen-en-investeringen.com

Website: https://snelleleningenenveiligeinvest.com/

We streven ernaar om vragen zo zorgvuldig mogelijk te behandelen. Houd er rekening mee dat de informatie op deze website uitsluitend bedoeld is voor algemene informatieve doeleinden en geen persoonlijk financieel advies vervangt.

← Terug

Bedankt voor je reactie. ✨

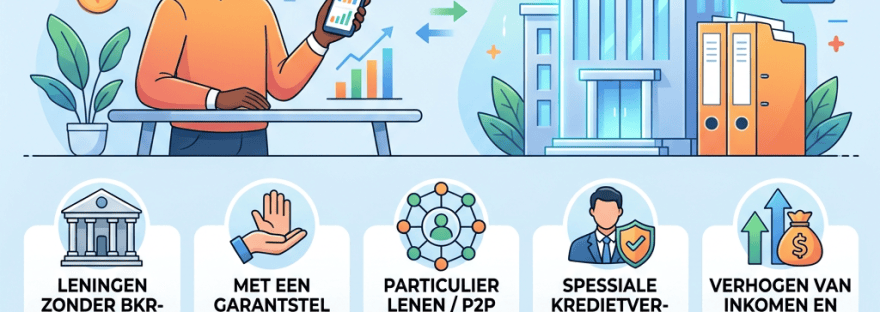
Geld lenen met een BKR-registratie: wat zijn je mogelijkheden? Kan ik nog lenen met een BKR-registratie? Ja, nee. Leningen zonder BKR-toetsing: minilening of flitskrediet (kleine bedragen), hogere rente, kortere looptijden. Met een garantsteller: iemand anders staat garant voor jou, lagere rente mogelijk, verhoogt de kans op goedkeuring. Particulier lenen / P2P: lenen van particulieren, platformen verbinden leners en investeerders, flexibele voorwaarden. Speciale kredietverstrekkers: banken die gespecialiseerd zijn in risico-opdrachten, onderzoek hun specifieke vereisten. Verhogen van inkomen en aflossing: bewijs van goed betalingsgedrag overleggen, zorgen voor stabiel inkomen, schulden afbetalen. Tips & verbeterpunten: vraag een afschrift van je BKR op, vergelijk aanbieders, maak een financieel plan.
Geld lenen met een BKR-registratie: wat zijn je mogelijkheden?

Geld lenen met een BKR-registratie: wat zijn je mogelijkheden?

Geld lenen met BKR-registratie: mogelijkheden en tips

Geld lenen met een BKR-registratie? Lees wat een positieve of negatieve registratie betekent, hoe kredietverstrekkers deze beoordelen en wat je zelf kunt doen.

Over Swen Mehler

https://snelleleningenenveiligeinvest.com/over-swen-mehler/

Swen Mehler schrijft over leningen, kredietmogelijkheden en financiële onderwerpen. Op Snelle Leningen en Veilige Investeringen deelt hij praktische informatie om consumenten te helpen de voorwaarden, kosten en risico’s van financiële producten beter te begrijpen. Daarbij staan transparantie, verantwoord lenen en het raadplegen van betrouwbare bronnen centraal.

De informatie op deze website is bedoeld als algemene voorlichting en vervangt geen persoonlijk financieel advies. Controleer altijd de actuele voorwaarden bij de betreffende kredietverstrekker en raadpleeg officiële bronnen wanneer je een financiële beslissing neemt.

Kun je geld lenen met een BKR-registratie?

Wil je geld lenen, maar heb je een BKR-registratie? Dan vraag je je misschien af of je nog in aanmerking komt voor een persoonlijke lening, autofinanciering of hypotheek. Het antwoord hangt af van het soort registratie, je huidige financiële situatie en de voorwaarden van de kredietverstrekker.

Een BKR-registratie betekent niet automatisch dat je geen lening meer kunt krijgen. Er bestaat namelijk een belangrijk verschil tussen een registratie van een krediet dat je normaal afbetaalt en een registratie die verband houdt met betalingsproblemen.

In dit artikel lees je wat een BKR-registratie inhoudt, hoe kredietverstrekkers ermee omgaan en welke stappen je kunt zetten als je een lening wilt aanvragen.

1. Wat is een BKR-registratie?

Het Bureau Krediet Registratie (BKR) houdt gegevens bij over bepaalde kredieten van consumenten en bijzonderheden die zich daarbij voordoen. Kredietverstrekkers gebruiken deze informatie om een beter beeld te krijgen van de financiële verplichtingen en het betaalgedrag van een aanvrager.

Een registratie kan bijvoorbeeld betrekking hebben op een persoonlijke lening, een privateleasecontract of een telefoon die je op afbetaling hebt gekocht.

Het doel is om kredietverstrekkers te helpen beoordelen of een nieuwe lening verantwoord is en om te voorkomen dat consumenten meer financiële verplichtingen aangaan dan zij kunnen dragen.

Je kunt meer informatie vinden op de officiële website van het BKR: https://www.bkr.nl/

2. Wat is het verschil tussen een positieve en negatieve BKR-registratie?

Niet iedere BKR-registratie betekent dat je betalingsproblemen hebt.

Positieve BKR-registratie

Een positieve registratie houdt in dat een krediet geregistreerd staat zonder dat daar noodzakelijkerwijs een betalingsachterstand bij hoort.

Stel dat je een persoonlijke lening hebt en iedere maand op tijd betaalt. De lening kan dan geregistreerd staan, ook al kom je je betalingsverplichtingen netjes na.

Een kredietverstrekker kan deze informatie meenemen bij de beoordeling van een nieuwe aanvraag. De maandelijkse aflossing van je bestaande lening kan immers invloed hebben op hoeveel je nog verantwoord kunt lenen.

Negatieve BKR-registratie

Een negatieve registratie houdt verband met een bijzonderheid, zoals een betalingsachterstand, die bij het krediet is geregistreerd.

Dit kan gevolgen hebben voor een nieuwe kredietaanvraag. Een kredietverstrekker kan besluiten dat een extra lening op dat moment niet verantwoord is.

De precieze gevolgen hangen onder andere af van de aard van de registratie, de actuele situatie en de beoordelingsregels van de kredietverstrekker.

Belangrijk: een negatieve registratie betekent niet dat iedere financiële aanvraag automatisch wordt afgewezen. De uitkomst verschilt per situatie en per kredietproduct.

3. Welke invloed heeft een BKR-registratie op een lening?

Wanneer je een lening aanvraagt, kijkt een kredietverstrekker niet alleen naar je gewenste leenbedrag. Ook je inkomen, woonlasten, bestaande leningen en andere financiële verplichtingen kunnen een rol spelen.

Een BKR-registratie kan op verschillende manieren invloed hebben.

Je bestaande lening verlaagt mogelijk je leencapaciteit

Als je iedere maand een bedrag aflost voor een bestaande lening, blijft er minder ruimte over voor een nieuwe maandelijkse betaling.

Zelfs zonder betalingsachterstand kan een bestaande lening daardoor invloed hebben op het bedrag dat je verantwoord kunt lenen.

Een betalingsachterstand kan een aanvraag bemoeilijken

Als er een achterstand geregistreerd staat, kan een kredietverstrekker extra voorzichtig zijn of de aanvraag afwijzen.

De registratie kan erop wijzen dat het moeilijk is geweest om eerdere financiële verplichtingen na te komen. Daarom is het belangrijk om eerst inzicht te krijgen in de oorzaak en de actuele status van de registratie.

Ook een hypotheekaanvraag kan gevolgen ondervinden

Een BKR-registratie kan eveneens relevant zijn wanneer je een hypotheek wilt aanvragen. De kredietverstrekker beoordeelt onder meer je bestaande verplichtingen en de betaalbaarheid van de hypotheek.

Heb je een registratie die verband houdt met betalingsproblemen? Bespreek dan vooraf met een hypotheekadviseur welke gevolgen dit voor jouw situatie kan hebben.

4. Geld lenen met een negatieve BKR-registratie: wat kun je doen?

Heb je een negatieve registratie? Dan is het verstandig om niet direct meerdere leningaanvragen in te dienen. Begin met het begrijpen van je financiële situatie.

Stap 1: Controleer je eigen BKR-gegevens

Controleer welke kredieten en eventuele bijzonderheden op jouw naam geregistreerd staan.

Je kunt hiervoor terecht bij het BKR: https://www.bkr.nl/

Controleer onder andere:

  • Welke kredietovereenkomsten geregistreerd staan.
  • Of de geregistreerde bedragen en gegevens kloppen.
  • Of er een betalingsachterstand of andere bijzonderheid vermeld staat.
  • Of de gegevens overeenkomen met je eigen administratie.

Zo voorkom je dat je beslissingen neemt op basis van onvolledige of onjuiste informatie.

Stap 2: Onderzoek de oorzaak van de registratie

Is de registratie het gevolg van een betalingsachterstand? Breng dan eerst je inkomsten, vaste lasten en openstaande schulden in kaart.

Als je achterstand nog niet is opgelost, kan het verstandig zijn om contact op te nemen met de kredietverstrekker en afspraken te maken over de terugbetaling.

Het aangaan van een nieuwe lening om een bestaande betalingsachterstand op te lossen, kan je financiële situatie verder onder druk zetten.

Stap 3: Controleer of de gegevens correct zijn

Denk je dat je registratie onjuist is? Neem dan contact op met de kredietverstrekker die de gegevens heeft aangeleverd en vraag om onderzoek en correctie.

Verzamel relevante documenten, zoals betaalbewijzen, correspondentie en de kredietovereenkomst.

Een onjuiste registratie kan niet zomaar worden verwijderd op basis van een verzoek alleen. De omstandigheden en de toepasselijke regels moeten worden beoordeeld.

Stap 4: Beoordeel je financiële ruimte

Bereken hoeveel geld je iedere maand overhoudt nadat je vaste lasten, boodschappen, verzekeringen en bestaande aflossingen hebt betaald.

Houd ook rekening met onverwachte uitgaven. Een lening die op papier betaalbaar lijkt, kan in de praktijk problematisch worden wanneer je geen financiële buffer hebt.

Vraag alleen krediet aan als de terugbetaling realistisch is.

5. Kun je lenen zonder BKR-toetsing?

Je komt online mogelijk aanbiedingen tegen waarin wordt beloofd dat je snel geld kunt lenen zonder BKR-controle.

Wees hier voorzichtig mee.

De Autoriteit Financiële Markten (AFM) waarschuwt voor illegale kredietaanbieders die leningen zonder BKR-registratie aanbieden. Voor reguliere kredietverlening gelden regels voor kredietregistratie en het beoordelen van de financiële positie van consumenten.

Controleer daarom altijd of de aanbieder bevoegd is om het betreffende krediet aan te bieden.

Je kunt de aanbieder controleren via de AFM:
https://www.afm.nl/nl-nl/consumenten/themas/financieel-advies/check-je-aanbieder

Betaal nooit vooraf administratiekosten, verzekeringspremies of andere bedragen om een persoonlijke lening te krijgen. De AFM waarschuwt dat dergelijke verzoeken vaak verband houden met fraude.

Lees de officiële waarschuwing:
https://www.afm.nl/nl-nl/consumenten/waarschuwingen/vooraf-betalen-voor-lening

Let ook op aanbiedingen die een gegarandeerde goedkeuring beloven, ongeacht je inkomen of betalingsgeschiedenis.

6. Hoe kun je je kansen op een verantwoorde lening verbeteren?

Er bestaat geen methode die goedkeuring garandeert. Je kunt wel stappen zetten om een duidelijker beeld van je financiële situatie te krijgen.

Breng je bestaande schulden in kaart. Noteer de openstaande bedragen, rentepercentages en maandelijkse aflossingen.

Werk betalingsachterstanden weg waar dat haalbaar is. Maak afspraken die passen bij je financiële mogelijkheden en voorkom dat je nieuwe achterstanden opbouwt.

Controleer je kredietgegevens. Zorg ervoor dat eventuele fouten worden onderzocht via de betrokken kredietverstrekker.

Vergelijk de totale kosten. Kijk niet alleen naar het rentepercentage, maar ook naar het jaarlijks kostenpercentage (JKP), de looptijd en het totale terug te betalen bedrag.

Wees eerlijk over je financiële situatie. Een aanvraag moet gebaseerd zijn op juiste gegevens over je inkomen en verplichtingen.

Wanneer je moeite hebt om je rekeningen te betalen, kan onafhankelijk advies over schulden verstandiger zijn dan een nieuwe lening.

7. Hoe lang blijft een BKR-registratie staan?

De bewaartermijn en de verwerking van gegevens zijn afhankelijk van het soort registratie en de toepasselijke regels.

Ga er niet automatisch van uit dat een registratie direct verdwijnt zodra je een lening volledig hebt afgelost. Ook betekent het aflossen van een schuld niet noodzakelijk dat alle historische gegevens onmiddellijk worden verwijderd.

Controleer je eigen gegevens en vraag het BKR of de betrokken kredietverstrekker welke regels op jouw situatie van toepassing zijn.

Als je denkt dat een registratie onjuist wordt bewaard, vraag dan om uitleg en onderzoek de beschikbare mogelijkheden om de gegevens te laten corrigeren.

Kan ik geld lenen met een positieve BKR-registratie?

Dat kan mogelijk zijn. Een positieve registratie is niet automatisch een belemmering. De kredietverstrekker beoordeelt ook je inkomen, bestaande verplichtingen en de betaalbaarheid van de nieuwe lening.

Kan ik een lening krijgen met een negatieve BKR-registratie?

Dat hangt af van de aard en status van de registratie en de voorwaarden van de kredietverstrekker. Een negatieve registratie kan de mogelijkheden aanzienlijk beperken. Laat eerst je gegevens en financiële situatie beoordelen.

Heeft een BKR-registratie invloed op mijn hypotheek?

Ja, een geregistreerd krediet of een betalingsachterstand kan relevant zijn bij een hypotheekaanvraag. De kredietverstrekker beoordeelt je financiële verplichtingen en de betaalbaarheid van de hypotheek.

Kan ik een onjuiste BKR-registratie laten verwijderen?

Als gegevens onjuist zijn, kun je de kredietverstrekker die ze heeft aangeleverd om onderzoek en correctie vragen. Of gegevens kunnen worden aangepast of verwijderd, hangt af van de feiten en de toepasselijke regels.

Is geld lenen zonder BKR-controle veilig?

Niet automatisch. Wees extra voorzichtig met aanbieders die controle of beoordeling volledig uitsluiten en gegarandeerde goedkeuring beloven. Controleer de aanbieder en betaal nooit vooraf kosten om een persoonlijke lening te verkrijgen.

Waar kan ik mijn BKR-registratie controleren?

Begin bij de officiële website van het BKR: https://www.bkr.nl/. Daar vind je informatie over kredietregistraties en de mogelijkheden om je eigen gegevens in te zien.

Controleer je BKR-registratie voordat je een lening aanvraagt

Geld lenen met een BKR-registratie is niet in iedere situatie uitgesloten. Het belangrijkste is om te weten welk type registratie op jouw naam staat en hoe die zich verhoudt tot je huidige financiële situatie.

Controleer je gegevens, onderzoek eventuele fouten en bereken zorgvuldig hoeveel je iedere maand kunt terugbetalen. Wees daarnaast alert op aanbieders die zonder voorwaarden krediet beloven of vooraf geld vragen.

Een weloverwogen beslissing begint met betrouwbare informatie, realistische verwachtingen en een duidelijk overzicht van je financiële verplichtingen.

Swen Mehler is de auteur van Snelle Leningen en Veilige Investeringen. Op https://snelleleningenenveiligeinvest.com/ deelt hij informatie over leningen, kredietmogelijkheden en financiële onderwerpen. Zijn doel is om lezers te helpen de voorwaarden, kosten en risico’s van financiële producten beter te begrijpen, zodat zij beter geïnformeerde beslissingen kunnen nemen.

De artikelen zijn bedoeld als algemene informatie en vervangen geen persoonlijk financieel advies. Lezers worden aangemoedigd om informatie te controleren bij officiële instanties en kredietverstrekkers voordat zij financiële verplichtingen aangaan.

Contactgegevens

← Terug

Bedankt voor je reactie. ✨

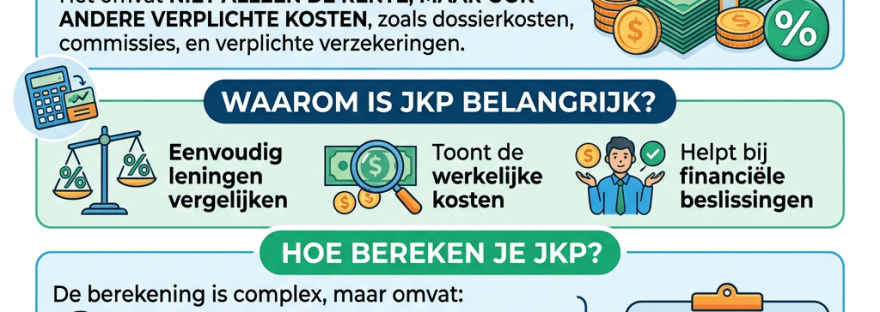
Infographic over JKP, leen kosten, berekening en belang bij leningvergelijking
Wat is het JKP bij een lening? Zo bereken je de werkelijke kosten

Wat is het JKP bij een lening? Zo bereken je de werkelijke kosten

Wanneer je een lening of ander krediet overweegt, kijk je waarschijnlijk als eerste naar de rente. Toch is de rente niet het enige element dat bepaalt hoeveel een lening uiteindelijk kost.

Het jaarlijks kostenpercentage (JKP) helpt je om een beter beeld te krijgen van de totale kosten van een krediet en om verschillende kredietaanbiedingen beter met elkaar te vergelijken.

In dit artikel leggen we uit wat het JKP betekent, wat het verschil is tussen rente en JKP en waar je op moet letten voordat je een lening afsluit.

https://www.afm.nl/nl-nl/consumenten/themas/lenen/kosten

Over Swen MEHLER

https://snelleleningenenveiligeinvest.com/over-swen-mehler/

Swen Mehler is een Franse professional met meer dan 20 jaar ervaring op het gebied van consumentenkrediet, vastgoedfinanciering, kredietbemiddeling en vastgoed. Zijn professionele loopbaan begon onder meer bij Cetelem en Abbey National France.

Vanuit deze ervaring besteedt hij op deze website bijzondere aandacht aan transparante kredietkosten, verantwoord lenen en de risico’s die met krediet kunnen samenhangen.

Wat betekent JKP?

JKP staat voor jaarlijks kostenpercentage.

https://www.vanbruggen.nl/begrippenlijst/jaarlijks-kostenpercentage-jkp

Het JKP geeft de kosten van een krediet weer als percentage en is bedoeld om consumenten te helpen verschillende kredietaanbiedingen met elkaar te vergelijken.

Bij een krediet kunnen naast de rente ook andere kosten een rol spelen. Daarom kan het JKP hoger zijn dan het rentepercentage.

Volgens de AFM bevat het JKP de kosten die bij het krediet horen, waaronder de rente en bepaalde andere kosten die verband houden met de kredietovereenkomst.

Het JKP is daarom een belangrijk cijfer wanneer je de werkelijke kosten van verschillende leningen wilt beoordelen.

Wat is het verschil tussen rente en JKP?

De rente is de vergoeding die je betaalt voor het lenen van geld.

Het JKP geeft een breder beeld van de kredietkosten.

Wanneer een kredietverstrekker naast de rente geen andere kosten in rekening brengt die in het JKP moeten worden opgenomen, kan het JKP gelijk zijn aan de rente. Wanneer er wel relevante bijkomende kosten zijn, kan het JKP hoger uitvallen.

Een eenvoudig voorbeeld:

Stel dat een lening een rentepercentage van 7% heeft. Je zou dan kunnen denken dat de lening 7% kost. Maar als er andere kosten zijn die volgens de regels in het JKP moeten worden opgenomen, kan het uiteindelijke JKP hoger zijn.

Daarom is het verstandig om niet alleen naar de rente te kijken.

Waarom is het JKP belangrijk bij het vergelijken van leningen?

https://snelleleningenenveiligeinvest.com/veilig-lenen/

Het JKP maakt het gemakkelijker om verschillende kredietaanbiedingen naast elkaar te leggen.

De AFM geeft aan dat kredietverstrekkers informatie over krediet op een gestandaardiseerde manier moeten presenteren. Het JKP maakt daarbij een vergelijking van de kosten van verschillende kredieten mogelijk.

Toch betekent een lager JKP niet automatisch dat een krediet in iedere situatie de beste keuze is.

Je moet ook kijken naar:

  • het bedrag dat je wilt lenen;
  • de looptijd;
  • het maandelijkse termijnbedrag;
  • het totale bedrag dat je terugbetaalt;
  • de voorwaarden van het krediet;
  • de gevolgen wanneer je niet op tijd kunt betalen.

Het JKP is dus een belangrijk hulpmiddel, maar niet het enige criterium.

Welke informatie moet je bekijken?

Wanneer je een kredietaanbod ontvangt, kijk dan niet alleen naar één percentage.

Controleer in ieder geval:

Het kredietbedrag
Hoeveel geld wordt daadwerkelijk geleend?

Het JKP
Welke jaarlijkse kosten worden volgens de berekening aan het krediet verbonden?

De debetrentevoet
Welke rente wordt op het krediet toegepast?

De looptijd
Hoe lang duurt het voordat het krediet volledig is terugbetaald?

Het termijnbedrag
Hoeveel moet je volgens het kredietaanbod periodiek betalen?

Het totale terug te betalen bedrag
Hoeveel betaal je uiteindelijk in totaal terug?

De AFM noemt onder meer het kredietbedrag, termijnbedrag, JKP, de duur van de overeenkomst en het totale door de consument te betalen bedrag als belangrijke onderdelen van de kredietinformatie.

Een voorbeeld: rente is niet hetzelfde als totale kosten

https://snelleleningenenveiligeinvest.com/totale-rente-en-kosten/

Stel dat je €5.000 wilt lenen.

Een kredietaanbod kan bijvoorbeeld een rentepercentage van 8% vermelden. Dat percentage vertelt je echter niet op zichzelf hoeveel je gedurende de volledige looptijd zult betalen.

De uiteindelijke kosten hangen onder andere samen met:

  • de rente;
  • de manier waarop wordt afgelost;
  • de looptijd;
  • eventuele kosten die in het JKP moeten worden meegenomen.

Daarom is het belangrijk om naast het rentepercentage ook naar het JKP en het totale terug te betalen bedrag te kijken.

Let op: een rekenvoorbeeld is uitsluitend bedoeld om het principe uit te leggen. Het is geen concreet kredietaanbod en de werkelijke kosten hangen af van het individuele krediet en de toepasselijke voorwaarden.

Heeft de looptijd invloed op de kosten?

Ja, de looptijd is een belangrijk onderdeel van de beoordeling van een lening.

Een langere looptijd kan ervoor zorgen dat het maandelijkse bedrag lager is, maar je betaalt mogelijk gedurende een langere periode rente.

Een kortere looptijd kan leiden tot hogere periodieke betalingen, terwijl de totale rentelast in bepaalde situaties lager kan zijn.

Daarom moet je niet alleen vragen:

“Hoe laag zijn mijn maandlasten?”

maar ook:

“Hoeveel betaal ik in totaal terug?”

Een maandbedrag dat gemakkelijk betaalbaar lijkt, betekent dus niet automatisch dat het krediet in totaal goedkoop is.

Wat is belangrijker: een lage maandlast of lage totale kosten?

Een lage maandlast kan aantrekkelijk lijken, vooral wanneer je je maandelijkse budget bekijkt.

Maar alleen naar de maandlast kijken kan een onvolledig beeld geven.

Stel bijvoorbeeld dat twee leningen hetzelfde bedrag financieren:

  • lening A heeft een hogere maandlast en een kortere looptijd;
  • lening B heeft een lagere maandlast maar een langere looptijd.

Lening B kan daardoor gedurende een langere periode financiële verplichtingen met zich meebrengen.

Vergelijk daarom altijd het volledige kredietaanbod en niet alleen het bedrag dat je iedere maand moet betalen.

Hoe vergelijk je verschillende kredietaanbiedingen?

Een goede vergelijking begint met het verzamelen van dezelfde informatie voor ieder krediet.

Je kunt bijvoorbeeld de volgende punten naast elkaar zetten:

KenmerkKrediet AKrediet B
Kredietbedrag€5.000€5.000
JKP——
Rente——
Looptijd——
Maandtermijn——
Totaal terug te betalen——

Vul de tabel in met de gegevens uit de officiële kredietdocumenten van de betreffende aanbieders.

Zo voorkom je dat je alleen op basis van een opvallend rentepercentage of een lage maandlast een beslissing neemt.

Let ook op de voorwaarden

Een krediet moet niet alleen op prijs worden beoordeeld.

Lees ook de voorwaarden zorgvuldig door voordat je een overeenkomst aangaat.

Controleer bijvoorbeeld:

  • wanneer de eerste betaling plaatsvindt;
  • hoe lang de overeenkomst loopt;
  • hoe de aflossing verloopt;
  • welke verplichtingen je hebt;
  • wat er gebeurt bij betalingsachterstand;
  • welke mogelijkheden er zijn voor vervroegde aflossing;
  • welke kosten en voorwaarden van toepassing zijn.

De AFM adviseert consumenten om vooraf goed te kijken wat een lening kost en krediettabellen en voorwaarden met elkaar te vergelijken.

Pas op voor aanbiedingen die te mooi lijken

Een lening met een opvallend lage rente of een zeer snelle goedkeuring kan aantrekkelijk lijken. Dat betekent echter niet automatisch dat het aanbod geschikt of betrouwbaar is.

Controleer altijd met welke kredietaanbieder je te maken hebt en welke voorwaarden daadwerkelijk van toepassing zijn.

Betaal bovendien niet zomaar vooraf geld om een persoonlijke lening te verkrijgen. De AFM waarschuwt specifiek voor kredietaanbieders die vooraf kosten vragen om een lening te krijgen.

Twijfel je over een kredietaanbieder? Controleer dan eerst de identiteit, de voorwaarden en de toepasselijke vergunning of registratie.

JKP en verantwoord lenen

Het JKP helpt je om de kosten van een krediet beter te begrijpen. Maar een krediet met een aantrekkelijk JKP is niet automatisch verantwoord voor iedere consument.

De belangrijkste vraag blijft:

Kan ik de maandelijkse verplichtingen gedurende de volledige looptijd dragen?

Daarbij moet je rekening houden met je inkomen, vaste lasten, bestaande kredieten en andere financiële verplichtingen.

De AFM benadrukt dat kredietaanbieders bij verantwoord krediet rekening moeten houden met de financiële situatie van de consument en ervoor moeten zorgen dat er voldoende ruimte overblijft voor levensonderhoud.

Verantwoord lenen begint daarom niet bij het maximale bedrag dat je kunt krijgen, maar bij het bedrag dat je gedurende de hele looptijd verantwoord kunt terugbetalen.

Is het JKP hetzelfde als de rente?

Nee. De rente is de vergoeding voor het geleende bedrag. Het JKP geeft een breder beeld van de kosten van het krediet en kan daarom hoger zijn dan de rente.

Is een lager JKP altijd beter?

Niet noodzakelijk. Het JKP is belangrijk voor de vergelijking, maar je moet ook kijken naar de looptijd, het maandbedrag, het totale terug te betalen bedrag en de overige voorwaarden.

Waarom kan het JKP hoger zijn dan de rente?

Wanneer er naast de rente andere kosten zijn die volgens de toepasselijke regels in het JKP moeten worden meegenomen, kan het JKP hoger zijn dan het rentepercentage.

Waar moet ik op letten voordat ik een lening afsluit?

Bekijk minimaal het kredietbedrag, de rente, het JKP, de looptijd, het termijnbedrag, het totale terug te betalen bedrag en de voorwaarden.

Kan ik alleen op basis van het JKP een lening kiezen?

Het JKP is een belangrijk vergelijkingsinstrument, maar je moet ook beoordelen of de maandlast en de totale financiële verplichting passen bij jouw persoonlijke financiële situatie.

Het JKP is een belangrijk hulpmiddel om de kosten van een lening beter te begrijpen en verschillende kredietaanbiedingen met elkaar te vergelijken.

Kijk echter niet alleen naar het rentepercentage of de maandelijkse betaling. Controleer ook het JKP, de looptijd, het totale terug te betalen bedrag en de voorwaarden van het krediet.

Een verantwoorde kredietbeslissing begint met inzicht in de volledige kosten en met de vraag of je de financiële verplichtingen gedurende de hele looptijd kunt dragen.

Conclusie: kijk verder dan alleen de rente

Het JKP is een belangrijk hulpmiddel om de kosten van een lening beter te begrijpen en verschillende kredietaanbiedingen met elkaar te vergelijken. Toch is het niet het enige waar je naar moet kijken.

Controleer altijd de rente, het JKP, de looptijd, de maandelijkse aflossing, het totale terug te betalen bedrag en de voorwaarden van het krediet. Kijk daarnaast vooral naar je eigen financiële situatie. Een lening is pas verantwoord wanneer je de verplichtingen gedurende de volledige looptijd kunt dragen, ook wanneer je financiële situatie verandert.

Laat je daarom niet uitsluitend leiden door een lage rente of een aantrekkelijke maandlast. Neem de tijd om het volledige kredietaanbod te begrijpen en vergelijk de totale kosten voordat je een beslissing neemt.

Verantwoord lenen begint niet bij het bedrag dat je kunt lenen, maar bij het bedrag dat je op een duurzame manier kunt terugbetalen.

Geld lenen kost geld. Neem daarom de tijd om een kredietaanbod te begrijpen voordat je een beslissing neemt.

Disclaimer: De informatie in dit artikel is algemene informatie en vormt geen persoonlijk financieel advies. Rentetarieven, kredietvoorwaarden, financiële producten en regelgeving kunnen veranderen. Controleer daarom altijd de actuele informatie en voorwaarden van de betreffende kredietaanbieder voordat je een financiële beslissing neemt.

Financial adviser discussing a document with two clients; wall sign reads “Erkend Financieel Adviseur.”
Is een online lening betrouwbaar? Zo controleer je een kredietaanbieder

Is een online lening betrouwbaar? Zo controleer je een kredietaanbieder

Online een lening aanvragen kan eenvoudig en snel zijn. Maar hoe weet je of een online lening betrouwbaar is? Voordat je persoonlijke gegevens deelt of een kredietaanvraag indient, is het belangrijk om eerst te controleren wie de kredietaanbieder is, welke voorwaarden gelden en welke kosten je betaalt.

Een betrouwbare online lening begint niet bij een aantrekkelijke reclame of een extreem lage rente. Het begint bij transparantie, controleerbare informatie en duidelijke voorwaarden.

In dit artikel leggen we uit waar je op moet letten wanneer je online geld wilt lenen en hoe je een betrouwbare kredietaanbieder kunt herkennen.

Kort antwoord: een online lening kan betrouwbaar zijn wanneer je te maken hebt met een legitieme kredietaanbieder die aan de toepasselijke regels voldoet en duidelijke informatie geeft over de lening. Controleer daarom altijd de aanbieder, voorwaarden, kosten en eventuele vergunning voordat je een lening aanvraagt.

Zijn online leningen betrouwbaar?

Online een lening aanvragen is op zichzelf niet onveilig. Veel kredietaanbieders bieden tegenwoordig de mogelijkheid om een aanvraag volledig of grotendeels online te regelen.

Het belangrijkste is daarom niet alleen waar je de lening aanvraagt, maar vooral bij wie.

Een betrouwbare kredietaanbieder moet duidelijk maken:

  • wie de onderneming is;
  • waar de onderneming gevestigd is;
  • welke voorwaarden gelden;
  • hoeveel de lening kost;
  • hoe de terugbetaling werkt;
  • hoe persoonsgegevens worden verwerkt;
  • en, wanneer van toepassing, onder welk toezicht de aanbieder valt.

De AFM adviseert consumenten om de aanbieder van een financieel product of dienst goed te controleren voordat zij zaken doen.

Hoe controleer je of een online lening betrouwbaar is?

Voordat je een online lening aanvraagt, kun je verschillende controles uitvoeren.

1. Controleer de identiteit van de kredietaanbieder

https://www.afm.nl/nl-nl/consumenten/waarschuwingen/vooraf-betalen-voor-lening

Een professionele kredietaanbieder moet duidelijk herkenbaar zijn.

Controleer bijvoorbeeld:

  • de volledige bedrijfsnaam;
  • het adres;
  • telefoonnummer;
  • zakelijke e-mail;
  • website;
  • algemene voorwaarden;
  • privacyverklaring;
  • en, indien relevant, het KvK-nummer.

Wees voorzichtig wanneer je nauwelijks informatie kunt vinden over de onderneming achter een leningwebsite.

Een mooie website is namelijk geen bewijs dat een kredietaanbieder betrouwbaar is.

2. Controleer de AFM-vergunning

Voor bepaalde vormen van kredietverlening gelden vergunningseisen.

Controleer daarom of de aanbieder volgens de toepasselijke regels bevoegd is om de betreffende kredietdienst aan te bieden.

De AFM beschikt over registers waarmee consumenten kunnen controleren welke ondernemingen bij de AFM bekend zijn. Bij twijfel kun je de aanbieder rechtstreeks vragen onder welke naam de vergunning is verleend.

Belangrijk: controleer de vergunning zelf via een officiële bron en vertrouw niet uitsluitend op een logo of keurmerk dat op een website wordt weergegeven.

3. Kijk naar het JKP en de totale kosten

https://www.afm.nl/nl-nl/consumenten/themas/lenen/kosten

Wanneer je verschillende leningen vergelijkt, is alleen de rente niet voldoende.

Let ook op het jaarlijks kostenpercentage (JKP) en het totale bedrag dat je uiteindelijk moet terugbetalen.

Controleer bijvoorbeeld:

  • het leenbedrag;
  • de rente;
  • het JKP;
  • de looptijd;
  • het maandbedrag;
  • het totale terug te betalen bedrag;
  • en eventuele andere kosten.

Een lening met een laag maandbedrag kan bijvoorbeeld een langere looptijd hebben. Daardoor kan het totale bedrag dat je terugbetaalt hoger zijn.

Vergelijk daarom niet alleen:

“Hoeveel betaal ik per maand?”

maar ook:

“Hoeveel betaal ik uiteindelijk in totaal?”

4. Controleer de voorwaarden

Lees de voorwaarden voordat je een lening afsluit.

Let vooral op:

  • de looptijd;
  • de rente;
  • de betalingsfrequentie;
  • mogelijkheden voor extra aflossen;
  • gevolgen van een betalingsachterstand;
  • eventuele kosten;
  • en de voorwaarden voor beëindiging of wijziging van de overeenkomst.

Als je een belangrijke voorwaarde niet begrijpt, vraag dan om uitleg voordat je akkoord gaat.

5. Pas op voor vooraf betalen

Een van de belangrijkste waarschuwingssignalen bij leningfraude is een verzoek om vooraf geld over te maken voordat je de lening ontvangt.

Het kan bijvoorbeeld gaan om:

  • administratiekosten;
  • dossierkosten;
  • verzekeringskosten;
  • borg;
  • garantie;
  • of andere betalingen.

De AFM waarschuwt voor situaties waarin consumenten vooraf betalen voor een lening die vervolgens niet wordt verstrekt. Ook andere Nederlandse bronnen waarschuwen specifiek voor deze vorm van leningfraude.

Krijg je een bericht als:

“Maak eerst €250 over en daarna wordt je lening uitbetaald.”

Stop dan met de aanvraag en controleer eerst zeer zorgvuldig met wie je te maken hebt.

6. Wees voorzichtig met extreem aantrekkelijke aanbiedingen

Een online advertentie met:

“Iedereen wordt goedgekeurd!”

of:

“Direct geld lenen zonder controle!”

kan aantrekkelijk lijken.

Maar juist dergelijke beloften verdienen extra aandacht.

Een betrouwbare kredietaanvraag houdt rekening met de financiële situatie van de consument en de toepasselijke regels.

Wees daarom voorzichtig met aanbiedingen die:

  • een gegarandeerde goedkeuring beloven;
  • geen enkele financiële controle lijken te doen;
  • extreem lage kosten beloven;
  • grote bedragen aanbieden zonder duidelijke voorwaarden;
  • of je onder druk zetten om snel te betalen.

7. Controleer de contactgegevens

Bekijk hoe je contact kunt opnemen met de onderneming.

Zijn er:

  • duidelijke contactgegevens?
  • een zakelijk telefoonnummer?
  • een professioneel e-mailadres?
  • een fysiek bedrijfsadres?
  • algemene voorwaarden?
  • een klachtenprocedure?

Een website die uitsluitend via een WhatsApp-nummer of een privé-e-mailadres bereikbaar is, verdient extra controle.

Dat betekent niet automatisch dat het een frauduleuze aanbieder is, maar het maakt het belangrijker om de identiteit van de onderneming onafhankelijk te controleren.

8. Bescherm je persoonlijke gegevens

Bij een leningaanvraag kan om gevoelige informatie worden gevraagd.

Denk aan:

  • identiteitsgegevens;
  • inkomensgegevens;
  • bankgegevens;
  • adresgegevens;
  • en informatie over bestaande financiële verplichtingen.

Deel deze informatie alleen wanneer je zeker weet met welke onderneming je te maken hebt.

Controleer ook of de website een duidelijke privacyverklaring heeft en hoe je persoonsgegevens worden gebruikt.

9. Vertrouw niet alleen op reviews

Online beoordelingen kunnen nuttig zijn, maar ze zijn geen garantie.

Een website kan bijvoorbeeld tientallen positieve beoordelingen tonen zonder dat je weet:

  • wie de beoordelingen heeft geplaatst;
  • wanneer ze zijn geplaatst;
  • of ze onafhankelijk zijn;
  • en of de beoordelingen betrekking hebben op dezelfde onderneming.

Gebruik reviews daarom als één informatiebron, niet als het enige bewijs dat een kredietaanbieder betrouwbaar is.

Controleer daarnaast officiële bedrijfs- en toezichtsinformatie.

10. Laat je niet onder druk zetten

Een betrouwbare financiële beslissing hoeft niet onder tijdsdruk te worden genomen.

Wees voorzichtig met berichten zoals:

“Alleen vandaag beschikbaar.”

“Je moet nu betalen om je aanvraag te behouden.”

“Als je vandaag niet betaalt, vervalt je lening.”

Neem bij twijfel afstand van het aanbod en controleer de aanbieder eerst onafhankelijk.


Wat zijn de belangrijkste signalen van een onbetrouwbare online lening?

Let vooral op een combinatie van meerdere waarschuwingssignalen.

Rode vlaggen

  • Vooraf geld betalen om een lening te krijgen
  • Gegarandeerde goedkeuring
  • “Geen controle” of “iedereen wordt geaccepteerd”
  • Geen duidelijke bedrijfsgegevens
  • Geen controleerbare vergunning wanneer die vereist is
  • Extreem aantrekkelijke voorwaarden
  • Alleen contact via WhatsApp of sociale media
  • Druk om onmiddellijk geld over te maken
  • Onduidelijke kosten
  • Onduidelijke algemene voorwaarden
  • Een website die nauwelijks informatie geeft over de onderneming

Eén signaal betekent niet automatisch dat je met fraude te maken hebt. Meerdere signalen tegelijkertijd zijn wel een goede reden om de aanvraag te stoppen totdat je de aanbieder onafhankelijk hebt gecontroleerd.

Online lening betrouwbaar controleren: checklist

Gebruik deze checklist voordat je een online lening aanvraagt.

☐ Ik weet welke onderneming achter de website zit.

☐ Ik kan de onderneming onafhankelijk controleren.

☐ Ik heb gecontroleerd of een vergunning nodig is.

☐ Ik heb de aanbieder gecontroleerd via een officiële bron.

☐ Ik heb de rente en het JKP bekeken.

☐ Ik weet hoeveel ik in totaal moet terugbetalen.

☐ Ik heb de voorwaarden gelezen.

☐ Ik weet wat er gebeurt bij een betalingsachterstand.

☐ Ik heb gecontroleerd hoe mijn persoonsgegevens worden verwerkt.

☐ Ik hoef niet vooraf geld over te maken om de lening te ontvangen.

☐ Ik heb voldoende tijd genomen om de beslissing te maken.

Als je meerdere punten niet kunt beantwoorden, is het verstandig om eerst meer informatie te verzamelen.


Is online geld lenen veilig?

Online geld lenen kan veilig zijn, maar de veiligheid hangt niet alleen af van het feit dat je de aanvraag via internet doet.

De belangrijkste vraag is:

Met welke kredietaanbieder doe je zaken en voldoet deze aan de toepasselijke regels?

Een online aanvraag kan bij een legitieme kredietaanbieder een normale manier zijn om een lening aan te vragen. Tegelijkertijd zijn er online ook frauduleuze leningaanbiedingen.

Daarom is het belangrijk om vóór een aanvraag de identiteit, voorwaarden, kosten en eventuele vergunning van de aanbieder te controleren.

Online lening vergelijken: kijk verder dan de rente

Wanneer je meerdere leningen vergelijkt, is de laagste rente niet automatisch het enige criterium.

Vergelijk bijvoorbeeld:

OnderdeelWaar let je op?
RenteHoe hoog is de rente?
JKPWat zijn de totale jaarlijkse kredietkosten?
LooptijdHoe lang betaal je?
MaandlastPast het bedrag binnen je budget?
Totale kostenHoeveel betaal je uiteindelijk terug?
VoorwaardenWelke verplichtingen gelden?
Extra aflossenKan dat en onder welke voorwaarden?
AanbiederWie verstrekt het krediet?
VergunningIs de aanbieder bevoegd wanneer dat vereist is?

De actuele rente en voorwaarden kunnen per aanbieder en persoonlijke situatie verschillen. Controleer daarom altijd de actuele informatie rechtstreeks bij de aanbieder.

Kan een online lening betrouwbaar zijn met een BKR-registratie?

Een BKR-registratie betekent niet automatisch dat iemand geen lening kan krijgen.

Een kredietaanbieder beoordeelt de financiële situatie en de toepasselijke kredietgegevens voordat een krediet wordt verstrekt.

Wees daarom voorzichtig met websites die beweren dat iedereen zonder controle een lening kan krijgen.

Een aanbod dat zegt:

“Lening zonder controle, gegarandeerd goedgekeurd.”

verdient extra onderzoek.

Wat moet je doen als je denkt dat een leningaanbieder frauduleus is?

Heb je al contact gehad met een verdachte aanbieder?

Maak dan niet opnieuw geld over en deel geen extra persoonlijke informatie.

Bewaar:

  • e-mails;
  • WhatsApp-berichten;
  • telefoonnummers;
  • bankgegevens;
  • screenshots;
  • documenten;
  • en betalingsbewijzen.

Heb je al geld overgemaakt, neem dan zo snel mogelijk contact op met je bank en meld de situatie bij de bevoegde instanties.

Is een online lening betrouwbaar?

Een online lening kan betrouwbaar zijn wanneer je zaken doet met een legitieme kredietaanbieder en de lening aan de toepasselijke regels voldoet. Controleer altijd de identiteit van de aanbieder, de voorwaarden, kosten en eventuele vergunning.

Hoe weet ik of een online kredietverstrekker betrouwbaar is?

Controleer de bedrijfsgegevens en kijk, wanneer relevant, in de officiële registers van de AFM. Controleer daarnaast de voorwaarden, kosten, contactgegevens en klachtenprocedure.

Moet ik vooraf betalen voor een online lening?

Een verzoek om vooraf geld te betalen voordat je een lening ontvangt is een belangrijk waarschuwingssignaal. Controleer de aanbieder zeer zorgvuldig en maak niet zomaar geld over.

Wat is belangrijker: rente of JKP?

Beide zijn belangrijk, maar het JKP helpt om de kredietkosten beter te vergelijken. Kijk daarnaast naar de looptijd, voorwaarden en het totale bedrag dat je terugbetaalt.

Kan ik veilig online een lening aanvragen?

Dat kan, maar controleer eerst met wie je zaken doet. Gebruik alleen betrouwbare websites en controleer de identiteit en eventuele vergunning van de kredietaanbieder.

Hoe herken ik leningfraude?

Veelvoorkomende signalen zijn vooraf betalen, extreem aantrekkelijke voorwaarden, gegarandeerde goedkeuring, gebrek aan bedrijfsinformatie en druk om snel geld over te maken.


Is een online lening betrouwbaar?

Een online lening is niet automatisch betrouwbaar of onbetrouwbaar omdat je de lening via internet aanvraagt.

Het belangrijkste is om de kredietaanbieder en de voorwaarden zorgvuldig te controleren.

Controleer daarom altijd:

1. Wie de aanbieder is
2. Of de aanbieder bevoegd is wanneer dat vereist is
3. Wat de rente en het JKP zijn
4. Hoeveel je in totaal terugbetaalt
5. Welke voorwaarden gelden
6. Of er vooraf om geld wordt gevraagd

Neem de tijd om verschillende mogelijkheden te vergelijken en laat je niet onder druk zetten.

Geld lenen kost geld. Leen daarom alleen wanneer je de maandelijkse lasten verantwoord kunt dragen.

Dit artikel bevat algemene informatie en is geen persoonlijk financieel advies. Regelgeving, rentepercentages en voorwaarden kunnen veranderen. Controleer daarom altijd de actuele informatie bij de betreffende aanbieder en bij officiële Nederlandse instanties.

Contact

Heb je een vraag, opmerking of suggestie over onze artikelen?

E-mail: contact@leningen-en-investeringen.com

We helpen je graag verder.

← Terug

Bedankt voor je reactie. ✨

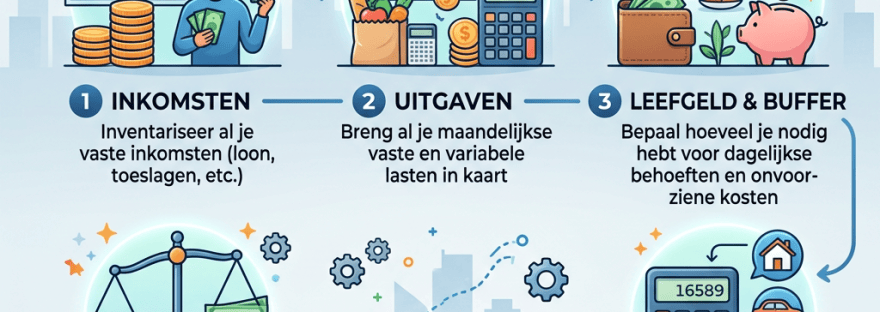
Nederlandstalige infographic ‘HOEVEEL KAN IK LENEN?’ met vijf stappen: inkomen, uitgaven, leefgeld en buffer, ruimte voor aflossing, en verantwoord leenbedrag; onderaan staat ‘SLIM LENEN BEGINT HIER’.
Hoeveel kan ik lenen? Zo bepaal je een verantwoord leenbedrag

Hoeveel kan ik lenen? Zo bepaal je een verantwoord leenbedrag

Wie geld wil lenen, kijkt vaak als eerste naar het maximale bedrag dat een kredietaanbieder kan verstrekken. Maar de belangrijkste vraag is eigenlijk een andere:

Hoeveel kan ik verantwoord lenen zonder dat de maandelijkse lasten mijn financiële situatie onder druk zetten?

Je maximale leencapaciteit is namelijk niet hetzelfde als het bedrag dat je ook daadwerkelijk zou moeten lenen. Inkomen, vaste lasten, bestaande kredieten, woonlasten, gezinssituatie en de looptijd van de lening spelen allemaal een rol.

In dit artikel leggen we uit hoe je zelf kunt bepalen welk leenbedrag bij je financiële situatie past en waar je op moet letten voordat je een lening aanvraagt.

Let op: geld lenen kost geld. Een lening is een financiële verplichting. Controleer daarom altijd de actuele voorwaarden, kosten en betaalbaarheid voordat je een krediet afsluit.

Swen Mehler is een Franse professional met meer dan 20 jaar ervaring op het gebied van consumentenkrediet, vastgoedfinanciering, kredietbemiddeling en vastgoed, met een loopbaan die onder meer begon bij Cetelem en Abbey National France. Vanuit deze professionele ervaring benadert hij onderwerpen over lenen en krediet met bijzondere aandacht voor transparante kosten, verantwoorde betaalbaarheid en de risico’s van schulden.

Over Swen Mehler

Hoeveel kan ik maximaal lenen?

Er bestaat niet één bedrag dat voor iedereen geldt.

De maximale hoogte van een consumptief krediet wordt onder andere bepaald door de financiële situatie van de consument. Een kredietaanbieder moet beoordelen of de lasten van het krediet verantwoord zijn.

Daarbij wordt gekeken naar onder meer:

  • je inkomen;
  • je vaste lasten;
  • je woonlasten;
  • bestaande leningen en andere financiële verplichtingen;
  • je gezinssituatie;
  • het gewenste kredietbedrag;
  • de looptijd;
  • en de verwachte maandelijkse aflossing.

De AFM benadrukt dat kredietaanbieders moeten voorkomen dat consumenten meer krediet krijgen dan verantwoord is. Bij de beoordeling spelen inkomsten en uitgaven daarom een belangrijke rol.

Een hoger inkomen betekent dus niet automatisch dat je een bepaald bedrag moet lenen.

De vraag is vooral of de lening betaalbaar blijft gedurende de volledige looptijd.

Maximale leencapaciteit is niet hetzelfde als verantwoord lenen

Dit onderscheid is belangrijk.

Stel dat je op basis van je inkomen en financiële situatie mogelijk een bepaald krediet kunt krijgen. Dat betekent nog niet dat het verstandig is om het volledige bedrag te lenen.

Je kunt jezelf daarom beter twee vragen stellen:

  1. Hoeveel zou ik maximaal kunnen lenen?
  2. Hoeveel heb ik daadwerkelijk nodig en kan ik comfortabel terugbetalen?

De tweede vraag is meestal belangrijker.

Als je bijvoorbeeld €8.000 nodig hebt, is het niet automatisch verstandig om €12.000 te lenen omdat dat bedrag beschikbaar is.

Iedere extra euro die je leent, moet uiteindelijk worden terugbetaald, inclusief de kosten van het krediet.

Welke gegevens bepalen hoeveel je kunt lenen?

1. Je netto inkomen

Je inkomen is één van de belangrijkste onderdelen van een kredietbeoordeling.

Daarbij kan worden gekeken naar de hoogte en de stabiliteit van je inkomen. Een vast en regelmatig inkomen geeft een andere financiële uitgangspositie dan een inkomen dat sterk varieert.

Maar alleen naar het inkomen kijken is niet voldoende.

Iemand met een hoog inkomen kan bijvoorbeeld ook hoge woonlasten en bestaande schulden hebben.

2. Je vaste maandelijkse lasten

Naast je inkomsten moet je bekijken hoeveel geld je iedere maand al nodig hebt.

Denk bijvoorbeeld aan:

  • huur of hypotheek;
  • energie;
  • verzekeringen;
  • belastingen;
  • alimentatie;
  • kinderopvang;
  • bestaande leningen;
  • creditcards;
  • andere vaste verplichtingen.

Wat uiteindelijk beschikbaar blijft voor een nieuwe lening is daarom belangrijker dan het bruto inkomen alleen.

3. Bestaande leningen

Heb je al een lening?

Dan moet je de bestaande maandelijkse verplichting meenemen in je eigen berekening.

Hetzelfde geldt voor andere kredietverplichtingen.

Een nieuwe lening komt namelijk niet bovenop een leeg financieel overzicht te staan. De bestaande verplichtingen blijven doorlopen.

Daarom is het verstandig om vóór een nieuwe aanvraag eerst alle huidige kredieten en maandlasten op een rij te zetten.

4. Je woonlasten

Woonlasten kunnen een belangrijk onderdeel van je maandbudget vormen.

Iemand die €3.000 netto per maand verdient met relatief lage woonlasten heeft een andere financiële ruimte dan iemand met hetzelfde inkomen maar aanzienlijk hogere woonlasten.

Kijk daarom niet alleen naar wat er binnenkomt, maar vooral naar wat er na de vaste lasten overblijft.

5. De looptijd van de lening

Ook de looptijd heeft invloed op je maandelijkse verplichting.

Een langere looptijd kan het maandbedrag verlagen.

Maar dat betekent niet automatisch dat de lening goedkoper wordt.

Wanneer je langer aflost, kunnen de totale kredietkosten hoger uitvallen.

Daarom moet je altijd beide cijfers bekijken:

maandlast + totaal terug te betalen bedrag.

Hoe bereken je zelf een realistisch leenbedrag?

Een eenvoudige eerste stap is om je eigen maandbudget te maken.

Begin met je netto maandinkomen.

Trek daar vervolgens je vaste lasten en bestaande financiële verplichtingen vanaf.

Daarna moet je ook rekening houden met normale dagelijkse uitgaven en met een financiële buffer voor onverwachte kosten.

Je krijgt dan een beter beeld van de ruimte die eventueel beschikbaar is voor een nieuwe maandlast.

Een eenvoudige structuur kan er als volgt uitzien:

OnderdeelBedrag per maand
Netto inkomen€3.000
Woonlasten– €1.000
Vaste lasten– €500
Bestaande kredietlasten– €200
Dagelijkse uitgaven– €700
Overige ruimte€600

Dit is geen officiële berekening van je maximale krediet. Het is alleen een voorbeeld om te laten zien waarom je eerst naar je volledige maandbudget moet kijken.

Een kredietaanbieder kan voor de officiële kredietbeoordeling andere normen en berekeningen gebruiken.

Hoeveel maandlast kan ik verantwoord dragen?

Er bestaat geen universeel maandbedrag dat voor iedere consument verantwoord is.

Een maandlast van €300 kan voor de ene persoon goed betaalbaar zijn en voor iemand anders te zwaar.

Daarom moet je rekening houden met je volledige financiële situatie.

Een goede test is om jezelf de volgende vragen te stellen:

  • Houd ik na betaling van de lening voldoende geld over?
  • Kan ik mijn normale uitgaven blijven betalen?
  • Heb ik ruimte voor onverwachte kosten?
  • Kan ik de lening ook betalen wanneer mijn financiële situatie tijdelijk verandert?
  • Heb ik al andere kredieten?
  • Leen ik omdat ik het geld echt nodig heb?
  • Kan ik het gewenste bedrag ook met een kleinere lening financieren?

Als je meerdere vragen met nee moet beantwoorden, is het verstandig om eerst opnieuw naar het gewenste leenbedrag te kijken.

Waarom een zo laag mogelijk leenbedrag vaak verstandiger is

Wanneer je een lening afsluit, kan het aantrekkelijk zijn om iets meer te lenen dan strikt noodzakelijk.

Toch kan dat op lange termijn ongunstig zijn.

Stel dat je €5.000 nodig hebt en je besluit €8.000 te lenen omdat het verschil beschikbaar is.

Dan betaal je niet alleen rente en kredietkosten over €5.000, maar over het volledige geleende bedrag.

Een eenvoudige regel is daarom:

Leen niet meer dan je nodig hebt en niet meer dan je verantwoord kunt terugbetalen.

Deze aanpak helpt om je financiële verplichtingen overzichtelijk te houden.

Kijk niet alleen naar het maandbedrag

Een veelgemaakte fout is om verschillende leningen uitsluitend op basis van het maandbedrag te vergelijken.

Een lening van €200 per maand lijkt misschien aantrekkelijker dan een lening van €300 per maand.

Maar dat zegt op zichzelf nog niets over welke lening uiteindelijk goedkoper is.

Je moet ook kijken naar:

  • het leenbedrag;
  • de rente;
  • het JKP;
  • de looptijd;
  • het aantal termijnen;
  • eventuele bijkomende kosten;
  • en het totale bedrag dat je terugbetaalt.

De AFM wijst erop dat het JKP bedoeld is om de kosten van verschillende consumptieve kredieten beter met elkaar te kunnen vergelijken.

Voorbeeld: laag maandbedrag versus korte looptijd

Stel dat je €10.000 wilt lenen.

Een aanbieder kan een relatief laag maandbedrag tonen door de lening over een langere periode te spreiden.

Dat kan prettig zijn voor je maandbudget.

Maar je moet vervolgens controleren hoeveel je gedurende de hele looptijd betaalt.

Een andere lening kan bijvoorbeeld een hoger maandbedrag hebben, maar sneller worden afgelost.

De juiste vergelijking is daarom niet:

“Welke lening heeft de laagste maandtermijn?”

maar:

“Welke lening past bij mijn budget en hoeveel betaal ik in totaal?”

Wat als je al andere schulden hebt?

Heb je al meerdere leningen of kredietverplichtingen?

Dan is extra voorzichtigheid nodig.

Een nieuwe lening kan je maandelijkse financiële druk verder verhogen.

Maak daarom eerst een overzicht van:

  • alle openstaande kredieten;
  • de resterende bedragen;
  • de maandelijkse betalingen;
  • de rente of het JKP;
  • de resterende looptijd;
  • en eventuele andere financiële verplichtingen.

Pas daarna kun je beoordelen of een nieuwe lening überhaupt verstandig is.

Soms is het verstandiger om eerst bestaande verplichtingen af te bouwen in plaats van een extra krediet af te sluiten.

Kan ik lenen met een laag inkomen?

Een laag inkomen betekent niet automatisch dat lenen onmogelijk is.

Maar hoe beperkter je financiële ruimte is, hoe belangrijker het wordt om te kijken naar de betaalbaarheid van de lening.

Een kredietaanbieder moet rekening houden met de financiële positie van de consument. De bedoeling van deze beoordeling is onder meer te voorkomen dat een krediet leidt tot overkreditering.

Wees daarom voorzichtig met websites of advertenties die suggereren dat iedereen zonder controle een bepaald bedrag kan lenen.

Een betrouwbare kredietaanvraag begint juist met het beoordelen van de financiële situatie.

Kun je meer lenen als je inkomen stijgt?

Een hoger inkomen kan je financiële ruimte vergroten.

Maar ook dan betekent een hogere leencapaciteit niet automatisch dat je meer moet lenen.

Wanneer je inkomen stijgt, kan het aantrekkelijk lijken om een groter krediet aan te gaan.

Toch blijft het verstandig om eerst te bepalen:

Hoeveel geld heb ik werkelijk nodig?

en:

Welke maandlast past bij mijn financiële situatie?

De maximale leencapaciteit is dus een grens, geen doelbedrag.

Wat als je inkomen onzeker is?

Wanneer je inkomen sterk varieert, is het extra belangrijk om voorzichtig te rekenen.

Denk bijvoorbeeld aan:

  • zelfstandig ondernemerschap;
  • tijdelijke contracten;
  • wisselende inkomsten;
  • provisies;
  • overwerk;
  • of inkomsten die niet iedere maand hetzelfde zijn.

Maak in zo’n situatie bij voorkeur een berekening op basis van een realistisch en duurzaam inkomensniveau.

Het is riskant om een lening aan te gaan op basis van een uitzonderlijk goede maand.

Een lening loopt immers vaak veel langer dan één maand.

Denk ook aan onverwachte uitgaven

Een maandbudget zonder buffer kan een te optimistisch beeld geven.

Een kapotte auto, onverwachte rekening, tijdelijke inkomensdaling of andere uitgave kan ervoor zorgen dat een maandlast plotseling moeilijker te dragen wordt.

Daarom is het verstandig om niet al je beschikbare financiële ruimte aan een lening te besteden.

Een gezonde financiële planning houdt ruimte over voor onverwachte situaties.

Checklist: hoeveel kan ik verantwoord lenen?

Gebruik deze checklist voordat je een krediet aanvraagt.

Mijn financiële situatie

☐ Ik weet hoeveel ik netto per maand verdien.

☐ Ik heb mijn vaste lasten op een rij gezet.

☐ Ik weet hoeveel ik momenteel aan bestaande kredieten betaal.

☐ Ik heb rekening gehouden met mijn woonlasten.

☐ Ik weet hoeveel geld ik iedere maand nodig heb voor mijn normale uitgaven.

☐ Ik heb rekening gehouden met onverwachte kosten.

De nieuwe lening

☐ Ik weet precies hoeveel ik nodig heb.

☐ Ik leen niet meer dan noodzakelijk.

☐ Ik weet wat mijn maandelijkse betaling wordt.

☐ Ik weet hoe lang ik moet aflossen.

☐ Ik heb het JKP gecontroleerd.

☐ Ik weet hoeveel ik in totaal terugbetaal.

☐ Ik begrijp de belangrijkste voorwaarden.

Mijn beslissing

☐ De nieuwe maandlast past binnen mijn budget.

☐ Ik houd voldoende financiële ruimte over.

☐ Ik heb verschillende mogelijkheden vergeleken.

☐ Ik laat me niet onder druk zetten om snel te beslissen.

☐ Ik begrijp dat de lening een langdurige financiële verplichting kan zijn.

Als je meerdere vakjes niet kunt aanvinken, is het verstandig om nog geen lening af te sluiten.

Hoeveel kan ik lenen? De belangrijkste conclusie

De vraag “Hoeveel kan ik lenen?” heeft daarom niet alleen te maken met het maximale bedrag dat een kredietaanbieder bereid is te verstrekken.

De belangrijkere vraag is:

“Welk bedrag kan ik gedurende de volledige looptijd verantwoord terugbetalen?”

Begin daarom altijd bij je eigen financiële situatie.

Bekijk je inkomen, woonlasten, vaste uitgaven en bestaande kredieten. Bepaal vervolgens hoeveel financiële ruimte je werkelijk hebt.

Vergelijk daarna verschillende kredietaanbiedingen op basis van rente, JKP, looptijd, maandlasten en het totale terug te betalen bedrag.

En vooral: leen niet omdat je maximaal kunt lenen, maar omdat je het geld daadwerkelijk nodig hebt en de verplichting verantwoord kunt dragen.

Een verstandige lening begint niet bij het hoogste bedrag dat je kunt krijgen, maar bij het bedrag dat past bij je financiële situatie.

Hoeveel kan ik lenen met mijn inkomen?

Dat hangt niet alleen af van je inkomen. Ook je vaste lasten, woonlasten, bestaande kredieten en andere financiële verplichtingen spelen een rol.

Hoeveel kan ik lenen zonder in de problemen te komen?

Er bestaat geen universeel bedrag. Je moet kijken naar wat er na je vaste lasten en normale uitgaven overblijft en voldoende ruimte houden voor onverwachte kosten.

Is de maximale leencapaciteit hetzelfde als wat ik zou moeten lenen?

Nee. De maximale leencapaciteit is een grens. Het verstandigste leenbedrag kan aanzienlijk lager liggen.

Is een langere looptijd beter?

Niet automatisch. Een langere looptijd kan de maandlast verlagen, maar kan er ook voor zorgen dat je langer rente en andere kredietkosten betaalt.

Waar moet ik naar kijken bij het vergelijken van leningen?

Kijk minimaal naar het leenbedrag, de rente, het JKP, de looptijd, de maandlast, het totale terug te betalen bedrag en de voorwaarden.

Kan ik beter minder lenen?

Als je met een kleiner bedrag je doel kunt bereiken, kan dat financieel verstandiger zijn. Over een groter geleend bedrag betaal je immers ook kredietkosten.

Belangrijke informatie

De informatie op deze website is bedoeld als algemene informatie en vormt geen persoonlijk financieel advies.

Financiële producten, rentetarieven, voorwaarden en regelgeving kunnen veranderen. Controleer daarom altijd de actuele informatie bij de betreffende kredietaanbieder en bij officiële instanties voordat je een financiële beslissing neemt.

Hoeveel je verantwoord kunt lenen, hangt niet alleen af van je inkomen, maar vooral van je volledige financiële situatie. Door je inkomsten, vaste lasten, bestaande verplichtingen en de totale kosten van de lening zorgvuldig te bekijken, kun je beter bepalen welk leenbedrag bij je past. Verantwoord lenen begint niet bij het maximale bedrag dat je kunt krijgen, maar bij het bedrag dat je comfortabel en gedurende de hele looptijd kunt terugbetalen.

E mail : contact@leningen-en-investeringen.com

← Terug

Bedankt voor je reactie. ✨

Online lening aanvragen in Nederland
Snelle lening aanvragen in Nederland (online): wat is het, wat kost het en waar moet je op letten?

Snelle lening aanvragen in Nederland (online): wat is het, wat kost het en waar moet je op letten?

Heb je onverwacht extra geld nodig? Dan kom je online al snel aanbiedingen tegen voor een snelle lening, persoonlijke lening of andere vormen van krediet.

Een lening aanvragen kan tegenwoordig relatief eenvoudig en snel. Maar snel aanvragen betekent niet dat je snel moet beslissen.

Voordat je geld leent, is het belangrijk om te begrijpen wat een snelle lening precies is, welke kredietvorm bij jouw situatie past, wat de totale kosten zijn, welke voorwaarden gelden en welke risico’s eraan verbonden zijn.

In dit artikel nemen we je stap voor stap mee door de belangrijkste aandachtspunten.

Let op: geld lenen kost geld. Een lening is een financiële verplichting. Controleer daarom altijd de actuele voorwaarden en zorg ervoor dat de maandelijkse lasten binnen je budget passen.

Over Swen Mehler

Swen Mehler is een Franse professional met meer dan 20 jaar ervaring op het gebied van consumentenkrediet, vastgoedfinanciering, kredietbemiddeling en vastgoed. Hij begon zijn loopbaan bij Cetelem en deed vervolgens ervaring op bij Abbey National France, voordat hij vanaf 2003 actief werd als kredietbemiddelaar en vastgoedprofessional.

Met zijn achtergrond in krediet en financiering schrijft Swen Mehler over leningen, kredietkosten, financiering, vastgoed en veilig lenen. Zijn doel is om complexe financiële onderwerpen op een duidelijke, transparante en begrijpelijke manier uit te leggen.

Expertise: consumentenkrediet · vastgoedfinanciering · kredietbemiddeling · vastgoed

Meer informatie over Swen Mehler : Over Swen Mehler

Wat is een snelle lening precies?

Een snelle lening is geen officiële kredietcategorie met één vaste definitie. De term wordt vooral gebruikt om krediet aan te duiden waarbij het aanvraagproces relatief snel en vaak online verloopt.

Het belangrijkste verschil zit daarom niet alleen in de snelheid waarmee je een aanvraag kunt indienen, maar vooral in het soort krediet dat je afsluit.

Een snelle online aanvraag kan bijvoorbeeld betrekking hebben op een persoonlijke lening of een ander consumptief krediet.

Bij een persoonlijke lening leen je een vooraf bepaald bedrag dat je gedurende een afgesproken periode terugbetaalt. Je betaalt daarbij rente en eventueel andere kredietkosten.

De snelheid van het aanvraagproces zegt dus niets over de vraag of een lening goedkoop, geschikt of verantwoord is.

Snel aanvragen is niet hetzelfde als gegarandeerd geld ontvangen

Een kredietaanvraag moet worden beoordeeld voordat een krediet kan worden verstrekt. Een aanbieder kan daarom niet zomaar iedere aanvraag accepteren.

Of je in aanmerking komt voor een lening hangt onder andere af van je financiële situatie, inkomen, vaste lasten en de betaalbaarheid van het krediet.

Daarom moet je voorzichtig zijn met advertenties die suggereren dat iedereen gegarandeerd een lening krijgt.


1. Welke soorten leningen zijn er?

Niet iedere lening is hetzelfde. In Nederland bestaan verschillende vormen van consumptief krediet.

Het is daarom verstandig om eerst te bepalen welk soort krediet je eigenlijk nodig hebt.

Persoonlijke lening

Bij een persoonlijke lening spreek je vooraf af hoeveel je leent, hoe lang de looptijd is en welk bedrag je periodiek terugbetaalt.

Deze kredietvorm wordt bijvoorbeeld gebruikt voor grotere, eenmalige uitgaven.

Het voordeel van een vooraf afgesproken lening is dat je vooraf meer duidelijkheid hebt over de maandelijkse verplichtingen en de looptijd.

Doorlopend krediet

Bij een doorlopend krediet werkt het anders. Je krijgt een kredietlimiet waarbinnen je geld kunt opnemen.

De voorwaarden en beschikbaarheid van dit soort krediet kunnen verschillen.

Omdat je financiële verplichting kan veranderen wanneer je opnieuw geld opneemt, is het belangrijk om goed te begrijpen hoe het product werkt voordat je het afsluit.

Creditcardkrediet

Een creditcard kan eveneens een vorm van krediet zijn wanneer het verschuldigde bedrag niet volledig wordt afgelost en er kredietkosten ontstaan.

Wie een creditcard gebruikt om uitgaven te financieren, moet daarom niet alleen naar het betaalgemak kijken, maar ook naar de voorwaarden en kosten.

Kortlopend krediet of minilening

Een minilening is een relatief klein krediet met een korte looptijd.

De korte looptijd kan aantrekkelijk lijken wanneer je tijdelijk geld nodig hebt, maar juist daardoor kunnen de financiële lasten relatief zwaar wegen.

Bij kortlopende kredieten is het daarom extra belangrijk om te controleren hoeveel je uiteindelijk moet terugbetalen en wie de kredietaanbieder is.


2. Wat kost een lening werkelijk?

Een van de grootste fouten bij het vergelijken van leningen is alleen kijken naar het bedrag dat je iedere maand betaalt.

Een maandbedrag vertelt namelijk niet het volledige verhaal.

Om de werkelijke kosten van een lening te begrijpen, moet je onder andere kijken naar:

  • de rente;
  • het jaarlijks kostenpercentage (JKP);
  • de looptijd;
  • eventuele bijkomende kosten;
  • het totale bedrag dat je terugbetaalt.

Rente

De rente bepaalt hoeveel je betaalt voor het lenen van geld.

Een lager rentepercentage betekent echter niet automatisch dat een lening voor jou goedkoper is. Ook de looptijd en andere kosten spelen een rol.

JKP

Het jaarlijks kostenpercentage (JKP) is een belangrijk hulpmiddel om kredietaanbiedingen met elkaar te vergelijken.

Het JKP geeft een beeld van de jaarlijkse kosten van het krediet volgens de daarvoor geldende berekeningsregels.

Wanneer je verschillende aanbiedingen vergelijkt, kijk daarom niet alleen naar een aantrekkelijke rente of een laag maandbedrag.

Looptijd

De looptijd bepaalt hoe lang je aan de lening vastzit.

Een langere looptijd kan het maandbedrag verlagen, maar betekent ook dat je gedurende een langere periode aflost en rente betaalt.

Een korte looptijd kan de maandelijkse lasten juist verhogen.

Daarom moet je steeds kijken naar de combinatie van:

leenbedrag + rente/JKP + looptijd + maandlast + totaal terug te betalen bedrag.

Het totale terug te betalen bedrag

Stel dat je €5.000 leent.

Het belangrijkste is niet alleen hoeveel geld je vandaag ontvangt, maar ook hoeveel geld je gedurende de hele looptijd moet terugbetalen.

Een goede vergelijking begint daarom met de vraag:

Hoeveel kost deze lening mij in totaal?


3. Welke voorwaarden worden meestal gevraagd?

Een kredietaanbieder wil kunnen beoordelen of je het krediet waarschijnlijk kunt terugbetalen.

Daarom kan bij een aanvraag informatie worden gevraagd over je financiële situatie.

Afhankelijk van de aanbieder en het type krediet kan bijvoorbeeld worden gevraagd naar:

  • je identiteit;
  • je inkomen;
  • je vaste lasten;
  • je woonsituatie;
  • bestaande financiële verplichtingen;
  • het gewenste kredietbedrag;
  • de gewenste looptijd;
  • andere gegevens die nodig zijn voor de kredietbeoordeling.

De exacte voorwaarden verschillen per kredietaanbieder en per kredietproduct.

Een lening zonder controle?

Wees voorzichtig met aanbiedingen waarbij wordt beweerd dat een krediet altijd, zonder controle of zonder voorwaarden wordt verstrekt.

Een serieuze kredietaanvraag vereist doorgaans een beoordeling van de financiële situatie van de consument.

Een aanbod dat uitsluitend benadrukt hoe gemakkelijk of gegarandeerd je geld kunt krijgen, verdient daarom extra aandacht.


4. Wat zijn de risico’s van een te dure of slecht passende lening?

Veilig lenen


Een lening kan een oplossing bieden voor een geplande uitgave, maar het blijft een financiële verplichting.

Het grootste risico ontstaat wanneer de lening niet goed aansluit bij je financiële situatie.

Te hoge maandlasten

Wanneer je maandelijkse aflossing te hoog is, blijft er minder geld over voor andere vaste en onverwachte uitgaven.

Dat kan je financiële ruimte gedurende de hele looptijd beperken.

Een te lange looptijd

Een langere looptijd kan aantrekkelijk zijn omdat de maandelijkse betaling lager kan worden.

Maar je moet daardoor wel langer aflossen.

Een lening moet daarom niet uitsluitend worden beoordeeld op basis van het laagste maandbedrag.

Meer lenen dan noodzakelijk

Het kan verleidelijk zijn om meer te lenen omdat het beschikbare bedrag hoger is.

Maar ieder extra geleend bedrag moet uiteindelijk worden terugbetaald.

Leen daarom niet meer dan nodig en kijk eerst of de geplande uitgave echt met krediet moet worden gefinancierd.

Financiële problemen bij betalingsachterstand

Wanneer je verplichtingen niet meer kunt nakomen, kan dat leiden tot verdere financiële problemen.

Daarom is het belangrijk om vóór het afsluiten van een lening een realistisch overzicht te maken van je inkomsten, vaste lasten en andere financiële verplichtingen.

5. Hoe vergelijk je meerdere leningen?

Een goede vergelijking begint met het verzamelen van meerdere aanbiedingen en het vergelijken van dezelfde kenmerken.

Kijk bijvoorbeeld naar de volgende punten:

OnderdeelWat controleer je?
KredietbedragHoeveel wil en moet je daadwerkelijk lenen?
RenteWelk rentepercentage wordt aangeboden?
JKPWat is het jaarlijks kostenpercentage?
LooptijdHoe lang betaal je de lening terug?
MaandtermijnHoeveel betaal je periodiek?
TotaalbedragHoeveel betaal je uiteindelijk terug?
VoorwaardenWelke verplichtingen en beperkingen gelden?
AanbiederWie verstrekt het krediet?
VergunningMag de aanbieder het betreffende krediet aanbieden?

Kijk verder dan de reclame

Een advertentie kan bijvoorbeeld een laag rentepercentage of een aantrekkelijk maandbedrag benadrukken.

Maar om verschillende leningen eerlijk te vergelijken, moet je de volledige kredietinformatie bekijken.

Vraag jezelf bij ieder aanbod af:

Wat leen ik?

Wat betaal ik iedere maand?

Hoe lang betaal ik?

Wat betaal ik in totaal?

Wie is de aanbieder?

Welke voorwaarden gelden?

Als je deze vragen niet duidelijk kunt beantwoorden, is het verstandig om nog geen overeenkomst te ondertekenen.

6. Controleer de kredietaanbieder

Niet alleen de lening zelf moet je controleren. Ook de aanbieder is belangrijk.

Controleer bijvoorbeeld:

  • de officiële bedrijfsnaam;
  • het adres en de contactgegevens;
  • welke partij daadwerkelijk het krediet verstrekt;
  • of de aanbieder over de vereiste vergunning beschikt;
  • of de voorwaarden duidelijk beschikbaar zijn;
  • of er waarschuwingen of signalen over de aanbieder bestaan.

De Autoriteit Financiële Markten (AFM) biedt consumenten informatie over het controleren van financiële ondernemingen.

Let extra goed op aanbiedingen uit het buitenland

Een website kan Nederlandstalig zijn zonder dat de aanbieder daadwerkelijk in Nederland gevestigd is.

Bij sommige buitenlandse kredietaanbieders kunnen andere regels en beschermingsniveaus gelden.

Controleer daarom altijd wie achter het aanbod zit voordat je persoonlijke gegevens verstrekt.

7. Pas op met vooraf betalen

Een van de belangrijkste waarschuwingssignalen bij online leningen is een verzoek om eerst geld te betalen voordat je de lening ontvangt.

Dat kan bijvoorbeeld worden gepresenteerd als:

  • verzekeringskosten;
  • borg;
  • dossierkosten;

Een verzoek om vooraf geld over te maken betekent niet automatisch dat er fraude plaatsvindt, maar het is wel een belangrijk signaal om de aanbieder extra zorgvuldig te controleren.

De AFM waarschuwt consumenten voor illegale kredietaanbieders die vooraf geld vragen en vervolgens geen lening verstrekken.

8. Checklist voordat je een lening ondertekent

Gebruik deze checklist voordat je een kredietovereenkomst accepteert.

De lening

☐ Weet ik precies hoeveel ik wil lenen?

☐ Heb ik het geld daadwerkelijk nodig?

☐ Heb ik gekeken of er een alternatief is voor lenen?

De kosten

Meer informatie over de kosten: Totale kosten van een lening

☐ Weet ik wat het rentepercentage is?

☐ Heb ik het JKP gecontroleerd?

☐ Weet ik wat de maandelijkse betaling is?

☐ Weet ik hoe lang ik moet betalen?

☐ Weet ik hoeveel ik in totaal terugbetaal?

De aanbieder

☐ Weet ik welke onderneming de lening verstrekt?

☐ Heb ik gecontroleerd of de aanbieder bevoegd is?

☐ Heb ik de contactgegevens gecontroleerd?

☐ Heb ik gecontroleerd of er officiële waarschuwingen over de aanbieder zijn?

De voorwaarden

☐ Heb ik de volledige overeenkomst gelezen?

☐ Begrijp ik alle belangrijke voorwaarden?

☐ Weet ik wat er gebeurt als ik niet op tijd kan betalen?

☐ Weet ik wat de voorwaarden zijn voor vervroegd aflossen?

Mijn eigen financiële situatie

☐ Kan ik de maandelijkse lasten zonder problemen betalen?

☐ Houd ik na betaling voldoende geld over voor mijn andere vaste lasten?

☐ Heb ik rekening gehouden met onverwachte uitgaven?

☐ Leen ik niet meer dan noodzakelijk?

Als je meerdere vragen met nee moet beantwoorden, is het verstandig om eerst meer informatie te verzamelen voordat je de lening afsluit.

Veelgestelde vragen over snelle leningen

Kan ik vandaag nog een lening aanvragen?

Bij veel kredietaanbieders kan een aanvraag online worden ingediend. De snelheid van de behandeling verschilt echter per aanbieder en aanvraag.

Een aanvraag indienen betekent bovendien niet dat het krediet automatisch wordt goedgekeurd.

Kan iedereen een snelle lening krijgen?

Nee. Een kredietaanbieder moet rekening houden met de financiële situatie en de betaalbaarheid van het krediet.

Pas daarom op met advertenties waarin wordt gesuggereerd dat een lening gegarandeerd is.

Is een korte looptijd altijd goedkoper?

Niet noodzakelijk.

Een korte looptijd kan betekenen dat je sneller aflost, maar de maandelijkse lasten kunnen daardoor hoger zijn.

Vergelijk daarom altijd het totale bedrag dat je terugbetaalt en niet alleen de looptijd.

Waar moet ik vooral naar kijken bij het vergelijken?

Kijk minimaal naar:

JKP + looptijd + maandlast + totaal terug te betalen bedrag + voorwaarden + aanbieder.

Is online lenen veilig?

Online een lening aanvragen kan veilig zijn, maar het hangt onder andere af van de aanbieder en de manier waarop je met je persoonlijke gegevens omgaat.

Controleer daarom eerst wie de aanbieder is en of deze bevoegd is om krediet aan te bieden.

Veelgestelde vragen over snelle leningen: Faq

Snelheid is niet het belangrijkste

Een snelle lening kan aantrekkelijk lijken wanneer je op korte termijn extra financiële ruimte nodig hebt.

Maar de snelheid van een aanvraag zou niet het belangrijkste criterium moeten zijn.

Voordat je een lening afsluit, moet je vooral begrijpen:

  • wat voor soort lening je afsluit;
  • hoeveel je werkelijk leent;
  • wat de rente en het JKP zijn;
  • hoe lang je betaalt;
  • hoeveel je in totaal terugbetaalt;
  • welke voorwaarden gelden;
  • wie de kredietaanbieder is;
  • en of de maandelijkse lasten bij je financiële situatie passen.

Neem daarom de tijd om verschillende aanbiedingen te vergelijken.

Een paar minuten extra controleren kan belangrijker zijn dan een paar minuten sneller een aanvraag indienen.

Een verstandige kredietkeuze begint niet bij de vraag hoe snel je geld kunt krijgen, maar bij de vraag of de lening bij je financiële situatie past.


Belangrijke informatie

De informatie op deze website is bedoeld als algemene informatie en vormt geen persoonlijk financieel advies.

Financiële producten, rentetarieven, voorwaarden en regelgeving kunnen veranderen. Controleer daarom altijd de actuele informatie bij de betreffende kredietaanbieder en bij officiële instanties voordat je een financiële beslissing neemt.

Contact

Heb je een vraag, opmerking of wil je meer informatie? Neem gerust contact met ons op.

E-mail: contact@leningen-en-investeringen.com

We proberen je bericht zo snel mogelijk te beantwoorden.

← Terug

Bedankt voor je reactie. ✨