Leningen vergelijken: rente, kosten, voorwaarden en financieringsmogelijkheden
Een lening vergelijken begint niet bij het zoeken naar één laag rentepercentage. Wie verschillende leningen, kredieten of financieringsmogelijkheden naast elkaar wil leggen, doet er goed aan om naar het volledige plaatje te kijken.
Wat zijn de totale kosten? Hoe hoog zijn de maandlasten? Welke looptijd past bij uw situatie? Wat zijn de voorwaarden voor vervroegd aflossen? Welk type financiering past bij het doel waarvoor u het geld nodig heeft?
Deze vragen zijn belangrijk omdat een financiering niet alleen vandaag betaalbaar moet zijn. De financiële gevolgen kunnen zich over meerdere jaren uitstrekken.
Op deze pagina leggen we uitgebreid uit hoe u leningen kunt vergelijken, welke factoren daarbij belangrijk zijn en wat het verschil is tussen verschillende vormen van financiering. U vindt bovendien een praktisch vergelijkingsschema waarmee u verschillende financieringsoplossingen systematisch kunt beoordelen.
Belangrijk: geld lenen brengt kosten en financiële verplichtingen met zich mee. Een vergelijking geeft geen garantie dat een bepaalde financiering voor uw situatie beschikbaar of passend is. Voor een concrete aanvraag zijn de voorwaarden en beoordeling van de betreffende kredietverstrekker bepalend.
Leningen vergelijken: waar begint u?
Wanneer iemand zoekt naar leningen vergelijken, kan de achterliggende behoefte sterk verschillen.
Misschien wilt u een persoonlijke lening vergelijken. Misschien zoekt u financiering voor een vastgoedproject, een onderneming, een investering of een grotere aankoop.
Daarom is de eerste vraag niet:
“Welke lening heeft de laagste rente?”
De eerste vraag is:
“Welke financiering past bij mijn doel, mijn financiële situatie en mijn terugbetalingsmogelijkheden?”
Pas daarna heeft het zin om rente, looptijd, kosten en voorwaarden naast elkaar te leggen.
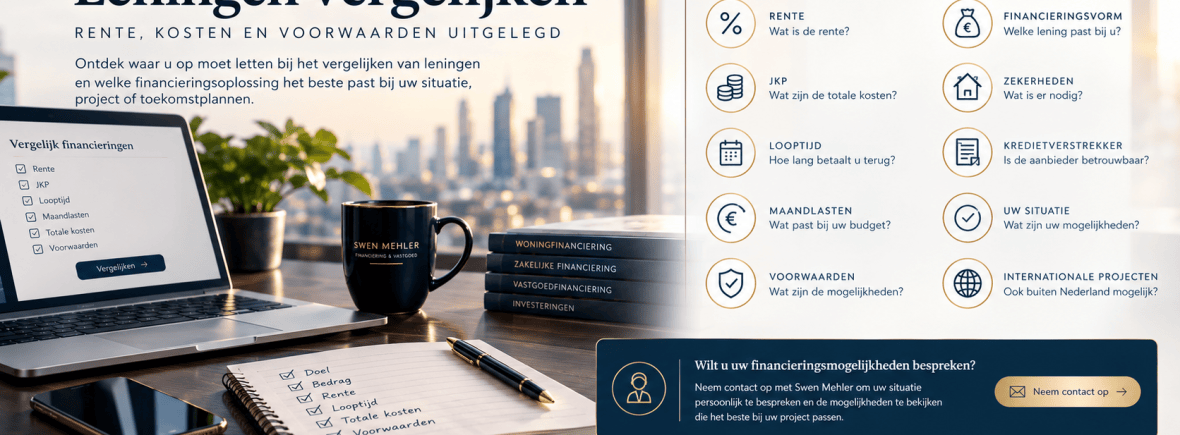
Een goede vergelijking kan bestaan uit verschillende onderdelen:
- het gewenste kredietbedrag;
- het financieringsdoel;
- de rente;
- het jaarlijks kostenpercentage (JKP), wanneer dit van toepassing is;
- de looptijd;
- de maandelijkse aflossing;
- de totale terugbetaling;
- de mogelijkheid tot vervroegd aflossen;
- eventuele aanvullende kosten;
- de voorwaarden;
- de eisen van de kredietverstrekker;
- de financiële draagkracht van de aanvrager.
Door deze elementen samen te bekijken, ontstaat een vollediger beeld van een financieringsoplossing.
Wat betekent leningen vergelijken?
Leningen vergelijken betekent dat u meerdere krediet- of financieringsmogelijkheden naast elkaar beoordeelt voordat u een financieringsbeslissing neemt.
Bij een eenvoudige vergelijking kijkt u bijvoorbeeld naar rente en looptijd.
Bij een uitgebreidere vergelijking kijkt u daarnaast naar:
- totale kredietkosten;
- JKP;
- maandlasten;
- aflossingsvoorwaarden;
- flexibiliteit;
- zekerheden;
- financieringsdoel;
- inkomens- of bedrijfsgegevens;
- voorwaarden van de kredietverstrekker.
Niet iedere lening is bovendien hetzelfde.
Een persoonlijke lening voor een consument verschilt bijvoorbeeld van een zakelijke financiering voor een onderneming. Een hypotheekfinanciering verschilt weer van vastgoedfinanciering voor een investeringsproject.
Daarom moet een vergelijking altijd rekening houden met het soort financiering.
Waarom is het belangrijk om leningen te vergelijken?
Een financiering kan gedurende een langere periode invloed hebben op uw financiële ruimte.
Een verschil in rente kan bij een groter kredietbedrag of een langere looptijd een aanzienlijk verschil maken in de totale kosten.
Maar alleen de rente vergelijken is onvoldoende.
Een lening met een lagere maandlast kan bijvoorbeeld een langere looptijd hebben. Daardoor kan het totale bedrag dat gedurende de volledige looptijd wordt terugbetaald hoger zijn.
Omgekeerd kan een kortere looptijd zorgen voor hogere maandlasten, terwijl de financiering sneller wordt afgelost.
Daarom is het belangrijk om minimaal drie vragen te beantwoorden:
- Wat betaal ik per maand?
- Hoe lang betaal ik?
- Wat betaal ik in totaal?
Daarna kunnen de voorwaarden worden meegenomen.
De belangrijkste factoren bij het vergelijken van leningen
1. De rente
De rente is meestal het eerste cijfer waar mensen naar kijken.
Het rentepercentage bepaalt in belangrijke mate hoeveel u betaalt voor het geleende kapitaal. De rente die u daadwerkelijk aangeboden krijgt, kan afhankelijk zijn van onder meer het kredietbedrag, de looptijd, het type financiering en uw persoonlijke of financiële situatie.
Een rentepercentage moet daarom altijd in de juiste context worden bekeken.
Wanneer u twee aanbiedingen vergelijkt, controleer dan of:
- het kredietbedrag hetzelfde is;
- de looptijd vergelijkbaar is;
- het type krediet hetzelfde is;
- de voorwaarden vergelijkbaar zijn;
- het rentepercentage op dezelfde manier wordt weergegeven.
Een percentage op zichzelf zegt namelijk niet alles.
2. Het JKP
Het jaarlijks kostenpercentage, oftewel JKP, is een belangrijke maatstaf bij het vergelijken van consumentenkredieten.
Volgens de AFM worden de kosten van verschillende consumptieve kredieten op een gestandaardiseerde manier weergegeven. Het JKP houdt rekening met de rente en andere kredietkosten die binnen de berekening vallen. De krediettabel bevat daarnaast informatie over onder meer het kredietbedrag, het termijnbedrag, de looptijd en het totale door de consument te betalen bedrag.
Dat maakt het JKP een belangrijk hulpmiddel wanneer u verschillende kredietaanbiedingen wilt vergelijken.
Toch is ook hier voorzichtigheid nodig.
Het JKP moet worden bekeken binnen het juiste type financiering en samen met de overige voorwaarden.
3. De totale kosten
Een van de belangrijkste vragen bij leningen vergelijken is:
Hoeveel betaal ik uiteindelijk terug?
Een maandbedrag alleen geeft geen volledig antwoord.
Stel dat een financiering een relatief laag maandbedrag heeft. Dat kan aantrekkelijk lijken. Maar wanneer de looptijd aanzienlijk langer is, kan de totale terugbetaling hoger uitvallen.
Daarom is het verstandig om altijd de totale kosten over de volledige looptijd te bekijken.
Bij consumentenkrediet worden deze gegevens in de kredietinformatie op een gestandaardiseerde manier weergegeven.
4. De looptijd
De looptijd bepaalt hoe lang u financieel aan de lening verbonden blijft.
Een korte looptijd betekent doorgaans dat het bedrag sneller wordt afgelost. De maandlast kan daardoor hoger zijn.
Een langere looptijd kan de maandlast verlagen, maar betekent dat de financiering langer doorloopt.
De keuze voor een looptijd moet daarom passen bij uw financiële mogelijkheden.
Een eenvoudige vergelijking:
| Kenmerk | Kortere looptijd | Langere looptijd |
|---|---|---|
| Maandlast | Vaak hoger | Vaak lager |
| Aflossing | Sneller | Langzamer |
| Duur financiële verplichting | Korter | Langer |
| Totale rentelast | Kan lager zijn | Kan hoger zijn |
| Financiële flexibiliteit | Minder maandelijkse ruimte | Meer maandelijkse ruimte |
| Totale kosten | Moeten worden berekend | Moeten worden berekend |
Dit schema is algemeen. De werkelijke uitkomst hangt af van het specifieke krediet, de rente en de voorwaarden.
Vergelijking van verschillende financieringsvormen
Wanneer u leningen vergelijken als zoekopdracht gebruikt, komt u verschillende soorten financieringen tegen.
Niet iedere financieringsvorm is bedoeld voor hetzelfde doel.
Onderstaande tabel geeft een praktisch overzicht.
| Financieringsvorm | Typisch doel | Belangrijke vergelijkingspunten | Mogelijke zekerheden | Geschikt om direct met een persoonlijke lening te vergelijken? |
|---|---|---|---|---|
| Persoonlijke lening | Privé-uitgaven of grotere aankoop | Rente, JKP, looptijd, maandlast, totale kosten | Afhankelijk van product | Ja |
| Zakelijke financiering | Bedrijf, investering of werkkapitaal | Rente, looptijd, omzet, cashflow, voorwaarden | Mogelijk | Niet altijd |
| Vastgoedfinanciering | Aankoop, ontwikkeling of investering in vastgoed | Loan-to-value, rente, looptijd, projectstructuur, rendement | Vaak vastgoed | Nee |
| Hypotheekfinanciering | Aankoop of herfinanciering woning | Rente, rentevaste periode, LTV, maandlasten, voorwaarden | Woning | Nee |
| Kortlopende financiering | Tijdelijke kapitaalbehoefte | Kosten, looptijd, terugbetaling | Afhankelijk van product | Niet altijd |
| Langlopende financiering | Grote investering of langlopend project | Rente, looptijd, aflossingsstructuur, totale kosten | Mogelijk | Niet altijd |
| Investeringsfinanciering | Investering of project | Rendement, risico, looptijd, financieringsstructuur | Afhankelijk van project | Nee |
Het belangrijkste uitgangspunt is dat u eerst bepaalt welke financieringsvorm bij het doel past en daarna de beschikbare oplossingen binnen die categorie vergelijkt.
Persoonlijke lening vergelijken
Een persoonlijke lening is een vorm van krediet waarbij vooraf afspraken worden gemaakt over onder andere het kredietbedrag, de looptijd en de terugbetaling.
Wanneer u persoonlijke leningen vergelijkt, kunt u letten op:
- het leenbedrag;
- de rente;
- het JKP;
- de maandelijkse termijn;
- de looptijd;
- het totale terug te betalen bedrag;
- de voorwaarden voor extra aflossen;
- de eisen voor acceptatie.
Bij een persoonlijke lening is het belangrijk dat de maandlast aansluit bij uw financiële draagkracht.
Een kredietverstrekker beoordeelt een aanvraag op basis van de geldende acceptatiecriteria en financiële gegevens. Een online vergelijking is daarom geen garantie op goedkeuring.
Zakelijke leningen vergelijken
Voor ondernemers ligt de situatie anders.
Een zakelijke financiering kan worden gebruikt voor bijvoorbeeld:
- uitbreiding van een onderneming;
- aankoop van apparatuur;
- voorraad;
- werkkapitaal;
- een bedrijfspand;
- een vastgoedproject;
- een investering;
- herstructurering van bestaande financieringen.
Bij zakelijke financiering wordt niet alleen naar het rentepercentage gekeken.
Ook factoren zoals:
- omzet;
- winstgevendheid;
- cashflow;
- bestaande schulden;
- eigen vermogen;
- waarde van activa;
- financieringsdoel;
- looptijd;
- terugbetalingscapaciteit
kunnen relevant zijn.
Een zakelijke financiering vergelijken vereist daarom vaak meer informatie dan een eenvoudige online vergelijking.
Vastgoedfinanciering vergelijken
Vastgoedfinanciering is een afzonderlijk financieringsgebied.
Een vastgoedproject kan bijvoorbeeld betrekking hebben op:
- aankoop van een woning voor investering;
- aankoop van commercieel vastgoed;
- bedrijfsvastgoed;
- renovatie;
- nieuwbouw;
- projectontwikkeling;
- herfinanciering;
- vastgoedportefeuilles.
Bij vastgoedfinanciering kan de waarde van het vastgoed een belangrijke rol spelen.
Ook de verhouding tussen de financiering en de waarde van het vastgoed kan relevant zijn.
De financieringsstructuur kan bovendien verschillen afhankelijk van het type vastgoed, het doel van de investering en de financiële positie van de aanvrager.
Daarom is een vastgoedfinanciering niet één-op-één te vergelijken met een standaard persoonlijke lening.
Hypotheekfinanciering vergelijken
Hypotheekfinanciering heeft zijn eigen kenmerken en voorwaarden.
Wanneer u hypotheken vergelijkt, kunt u bijvoorbeeld kijken naar:
- rente;
- rentevaste periode;
- looptijd;
- maandlasten;
- verhouding tussen lening en woningwaarde;
- aflossingsvorm;
- voorwaarden;
- mogelijkheden voor extra aflossen;
- eventuele bijkomende kosten.
Voor hypothecair krediet bestaan specifieke informatieverplichtingen. De AFM beschrijft bijvoorbeeld het ESIS, het Europese standaardinformatieblad, waarmee informatie over hypotheekproducten op een gestandaardiseerde manier wordt verstrekt.
Ook voor hypotheekfinanciering geldt dat het rentepercentage slechts één onderdeel van de vergelijking vormt.
Wat is belangrijker: rente, JKP of totale kosten?
Deze drie begrippen worden vaak door elkaar gehaald.
Rente
De rente is de vergoeding voor het geleende geld.
JKP
Het JKP is een bredere kostenmaatstaf voor krediet, waarin naast rente ook bepaalde andere kosten kunnen worden meegenomen.
Totale kosten
De totale kosten laten zien hoeveel u gedurende de looptijd in totaal betaalt bovenop het geleende bedrag.
Deze drie gegevens moeten daarom samen worden bekeken.
Een goede vergelijking ziet er bijvoorbeeld als volgt uit:
Kredietbedrag → rente → JKP → maandlast → looptijd → totale terugbetaling → voorwaarden.
waarom de looptijd belangrijk is
Stel dat u een bedrag wilt lenen.
U krijgt twee hypothetische aanbiedingen:
| Aanbieding A | Aanbieding B | |
|---|---|---|
| Kredietbedrag | €20.000 | €20.000 |
| Rente | 4% | 5% |
| Looptijd | 36 maanden | 60 maanden |
| Maandlast | Afhankelijk van contract | Afhankelijk van contract |
| Totale kosten | Moeten worden berekend | Moeten worden berekend |
Op basis van alleen de rente lijkt aanbieding A aantrekkelijker.
Maar de vergelijking is nog niet compleet.
De looptijden verschillen namelijk aanzienlijk. Om de aanbiedingen werkelijk te vergelijken, moeten de maandlasten, totale terugbetaling en voorwaarden worden meegenomen.
Dit voorbeeld is uitsluitend bedoeld om de vergelijkingsmethode uit te leggen. Het zijn geen actuele aanbiedingen en geen renteoffertes.
Waarom alleen zoeken naar de goedkoopste lening niet voldoende is
Op internet zijn verschillende vergelijkingswebsites actief die actuele kredietaanbiedingen tonen. Sommige daarvan publiceren tabellen met actuele rentetarieven, leenbedragen, maandtermijnen en totale kredietsommen.
Dat kan nuttig zijn als eerste oriëntatie.
Maar een vergelijkingstabel is niet hetzelfde als persoonlijk financieel advies.
Een rentepercentage dat online wordt vermeld, hoeft niet automatisch het percentage te zijn dat u persoonlijk krijgt.
Het uiteindelijke aanbod kan afhankelijk zijn van:
- kredietbedrag;
- looptijd;
- financiële situatie;
- inkomen;
- bestaande verplichtingen;
- kredietbeoordeling;
- type financiering;
- voorwaarden van de aanbieder.
Daarom is het verstandig om online informatie als uitgangspunt te gebruiken en vervolgens de daadwerkelijke voorwaarden van een concreet aanbod te controleren.
Hoe vergelijkt u leningen stap voor stap?
Stap 1 – Bepaal uw financieringsdoel
Begin met de vraag:
Waarvoor heb ik het geld nodig?
Een lening voor een privé-uitgave is iets anders dan financiering voor een onderneming of vastgoedproject.
Het financieringsdoel bepaalt mede welke financieringsvorm relevant kan zijn.
Stap 2 – Bepaal het benodigde bedrag
Leen niet automatisch meer dan noodzakelijk.
Maak een overzicht van:
- aankoopprijs;
- investering;
- eventuele bijkomende kosten;
- beschikbare eigen middelen;
- gewenste financiële reserve.
Zo ontstaat een duidelijker beeld van de financieringsbehoefte.
Stap 3 – Bepaal uw financiële ruimte
Bekijk hoeveel ruimte er maandelijks beschikbaar is.
Houd rekening met:
- vaste lasten;
- bestaande leningen;
- woonlasten;
- verzekeringen;
- belastingen;
- dagelijkse uitgaven;
- eventuele toekomstige veranderingen.
Een financiering moet passen binnen een realistisch financieel plan.
Stap 4 – Vergelijk vergelijkbare aanbiedingen
Vergelijk geen producten met totaal verschillende looptijden en voorwaarden alsof ze identiek zijn.
Probeer bijvoorbeeld hetzelfde kredietbedrag en een vergelijkbare looptijd naast elkaar te zetten.
Stap 5 – Bekijk het JKP
Bij consumentenkrediet kan het JKP helpen om kredietaanbiedingen beter met elkaar te vergelijken.
De AFM legt uit dat de kredietinformatie en krediettabel hiervoor op een gestandaardiseerde manier worden gepresenteerd.
Stap 6 – Bereken de totale terugbetaling
Bekijk hoeveel u gedurende de volledige looptijd betaalt.
Dit voorkomt dat u alleen naar een aantrekkelijk maandbedrag kijkt.
Stap 7 – Controleer de voorwaarden
Lees de informatie over:
- vervroegd aflossen;
- rente;
- looptijd;
- betalingsverplichtingen;
- eventuele aanvullende diensten;
- kosten;
- gevolgen van betalingsachterstanden.
Stap 8 – Controleer de aanbieder
Controleer wie de financiering aanbiedt en of de betreffende partij over de vereiste vergunning beschikt.
De AFM adviseert consumenten expliciet om een kredietaanbieder te controleren.
Vervroegd aflossen: waar moet u op letten?
De mogelijkheid om een lening eerder terug te betalen kan belangrijk zijn.
Wanneer uw financiële situatie verandert, wilt u mogelijk sneller van een schuld af.
De voorwaarden voor vervroegd aflossen kunnen verschillen per financieringsproduct.
Controleer daarom altijd:
- of extra aflossen is toegestaan;
- of volledige aflossing mogelijk is;
- of daarvoor kosten gelden;
- welke procedure u moet volgen;
- welke voorwaarden in uw overeenkomst staan.
De AFM vermeldt bijvoorbeeld dat bij bepaalde leningen met variabele rente in het algemeen zonder boete volledig kan worden afgelost. De concrete voorwaarden van uw eigen overeenkomst blijven bepalend.
Leningen vergelijken en financiële risico’s
Een lening is een financiële verplichting.
Voordat u een krediet afsluit, is het daarom verstandig om niet alleen naar de huidige situatie te kijken.
Denk ook aan mogelijke veranderingen in de toekomst.
Wat gebeurt er als:
- uw inkomen daalt?
- uw vaste lasten stijgen?
- u tijdelijk minder omzet heeft?
- uw onderneming een moeilijke periode doormaakt?
- uw project vertraging oploopt?
- onverwachte kosten ontstaan?
Een financieringsplan moet niet alleen op papier werken wanneer alles volgens plan verloopt.
Een lening vergelijken bij een veranderende rente
Bij sommige financieringsproducten kan de rente vaststaan gedurende een bepaalde periode, terwijl andere producten andere rentevoorwaarden kunnen hebben.
Het verschil tussen een vaste en variabele rente kan belangrijk zijn voor uw financiële planning.
Bij een vaste rente weet u gedurende de afgesproken periode beter welk rentepercentage van toepassing is.
Bij een variabele rente kunnen toekomstige rentebewegingen invloed hebben op de kosten.
Welke structuur passend is, hangt af van het specifieke product en uw financiële situatie.
Wat is een goede vergelijkingstabel?
Een goede vergelijkingstabel moet niet alleen de rente tonen.
Gebruik bij voorkeur minimaal deze kolommen:
| Vergelijkingspunt | Waarom belangrijk? |
|---|---|
| Kredietbedrag | Laat zien hoeveel kapitaal u daadwerkelijk ontvangt |
| Rente | Geeft de rentevergoeding weer |
| JKP | Helpt kredietkosten onderling te vergelijken wanneer van toepassing |
| Looptijd | Bepaalt hoe lang u terugbetaalt |
| Maandlast | Laat zien welke periodieke verplichting ontstaat |
| Totale terugbetaling | Geeft inzicht in de totale financiële last |
| Vervroegd aflossen | Bepaalt hoeveel flexibiliteit u heeft |
| Voorwaarden | Kunnen grote verschillen tussen financieringen veroorzaken |
| Zekerheden | Relevant bij bepaalde financieringsvormen |
| Financieringsdoel | Bepaalt mede welk product geschikt is |
| Acceptatievoorwaarden | Bepalen of u voor het product in aanmerking komt |
Deze aanpak is veel informatiever dan een tabel waarin alleen “rente vanaf” wordt weergegeven.
Vergelijking: welk type financiering past bij welk doel?
| Uw doel | Mogelijke financieringsvorm | Belangrijke aandachtspunten |
|---|---|---|
| Grote privé-aankoop | Persoonlijke lening | Rente, JKP, looptijd, totale kosten |
| Auto | Persoonlijke lening of andere voertuigfinanciering | Totale kosten, looptijd, voorwaarden |
| Woning kopen | Hypotheekfinanciering | Rente, rentevaste periode, LTV, voorwaarden |
| Vastgoed aankopen | Vastgoedfinanciering | Waarde vastgoed, financieringsstructuur, looptijd |
| Bedrijf uitbreiden | Zakelijke financiering | Cashflow, omzet, looptijd, zekerheden |
| Bedrijfspand kopen | Zakelijke vastgoedfinanciering | Vastgoedwaarde, eigen inbreng, financieringsstructuur |
| Renovatie | Vastgoed- of projectfinanciering | Projectkosten, planning, terugbetaling |
| Tijdelijke liquiditeitsbehoefte | Kortlopende financiering | Kosten, looptijd, terugbetalingsmoment |
| Langetermijninvestering | Langlopende financiering | Rendement, looptijd, aflossing |
| Vastgoedproject | Projectfinanciering | Projectstructuur, risico’s, zekerheden |
Dit overzicht is indicatief. De uiteindelijke financieringsmogelijkheden hangen af van de concrete situatie.
Leningen vergelijken voor ondernemers
Ondernemers hebben vaak andere financieringsbehoeften dan particulieren.
Een onderneming kan bijvoorbeeld financiering nodig hebben om:
- nieuwe apparatuur aan te schaffen;
- personeel uit te breiden;
- voorraad te financieren;
- een bedrijfspand te kopen;
- een bestaande lening te herfinancieren;
- een vastgoedproject te ontwikkelen;
- een nieuwe activiteit te starten.
Bij zakelijke financiering is het belangrijk om de financiering te koppelen aan de cashflow van de onderneming.
Een korte financiering voor een investering die pas over meerdere jaren inkomsten genereert, kan bijvoorbeeld een andere financiële structuur vereisen dan een tijdelijke behoefte aan werkkapitaal.
Daarom begint een zakelijke vergelijking met een analyse van het doel en de financiële planning.
Leningen vergelijken voor vastgoedprojecten
Bij vastgoedprojecten kunnen verschillende financieringslagen voorkomen.
Een project kan bijvoorbeeld worden gefinancierd met:
- eigen vermogen;
- bancaire financiering;
- hypotheekfinanciering;
- projectfinanciering;
- aanvullende financiering;
- herfinanciering.
De optimale structuur hangt af van het project.
Belangrijke gegevens kunnen zijn:
- aankoopprijs;
- marktwaarde;
- verwachte renovatiekosten;
- bouwkosten;
- eigen inbreng;
- verwachte opbrengsten;
- looptijd;
- exitstrategie;
- bestaande financieringen.
Daarom vraagt vastgoedfinanciering vaak om een projectmatige benadering.
Wat moet u verzamelen voordat u een lening aanvraagt?
Een goed voorbereid dossier kan helpen om het financieringsproces overzichtelijker te maken.
Afhankelijk van het type financiering kunnen bijvoorbeeld de volgende gegevens relevant zijn:
Voor particulieren
- identiteitsgegevens;
- inkomensinformatie;
- informatie over bestaande verplichtingen;
- woonlasten;
- gewenste kredietbedrag;
- financieringsdoel.
Voor ondernemers
- bedrijfsgegevens;
- jaarcijfers;
- omzetgegevens;
- winstontwikkeling;
- bestaande schulden;
- cashflow;
- ondernemingsplan;
- investeringsplan.
Voor vastgoedprojecten
- eigendomsinformatie;
- aankoopprijs;
- taxatie of waardebepaling;
- projectbegroting;
- renovatie- of bouwkosten;
- eigen middelen;
- verwachte inkomsten;
- bestaande financieringen.
Welke documenten daadwerkelijk nodig zijn, verschilt per financieringsaanvraag en kredietverstrekker.
Let op voor aanbiedingen die te mooi lijken
Bij het zoeken naar leningen online is voorzichtigheid belangrijk.
Een aanbieding die extreem eenvoudig, extreem goedkoop of gegarandeerd lijkt, verdient extra controle.
De AFM waarschuwt specifiek voor illegale kredietaanbieders die consumenten bijvoorbeeld vragen om vooraf geld te betalen voordat een lening wordt verstrekt.
Betaal daarom niet zomaar vooraf voor een lening zonder eerst de aanbieder, vergunning en voorwaarden te controleren.
Controleer altijd:
- wie de aanbieder is;
- waar de onderneming gevestigd is;
- of de aanbieder bevoegd is;
- welke voorwaarden gelden;
- welke kosten worden gevraagd;
- welke documenten worden verstrekt.
Leningen vergelijken: veelgemaakte fouten
Alleen naar de rente kijken
De rente is belangrijk, maar niet het enige criterium.
Alleen naar de maandlast kijken
Een lage maandlast kan samenhangen met een langere looptijd.
Het financieringsdoel negeren
Niet iedere lening is geschikt voor ieder doel.
De voorwaarden niet lezen
Een financiering bestaat uit meer dan een rentepercentage.
Te veel lenen
Een groter bedrag betekent ook een grotere financiële verplichting.
Niet controleren wie de aanbieder is
Controleer de aanbieder voordat u een overeenkomst aangaat.
Geen rekening houden met de toekomst
Uw financiële situatie kan veranderen.
Wanneer kan persoonlijk financieringsadvies interessant zijn?
Een eenvoudige lening kan soms online worden vergeleken.
Bij complexere financieringsvraagstukken kan persoonlijke begeleiding echter nuttig zijn.
Dat geldt bijvoorbeeld wanneer u:
- meerdere financieringen combineert;
- een vastgoedproject wilt financieren;
- zakelijke financiering zoekt;
- een investering voorbereidt;
- een bestaande financiering wilt herstructureren;
- internationale financieringsmogelijkheden onderzoekt;
- niet zeker weet welke financieringsvorm bij uw project past.
Het doel van een eerste gesprek is niet om vooraf een financiering te beloven, maar om de financieringsbehoefte en de mogelijke structuur beter te begrijpen.
Leningen vergelijken met Swen Mehler
Swen Mehler heeft gedurende zijn professionele loopbaan ervaring opgebouwd binnen verschillende onderdelen van de financiële en vastgoedsector.
Zijn parcours begon in 2000 bij Cetelem, onderdeel van BNP Paribas, waar hij ervaring opdeed met consumentenkrediet en commerciële kredietverlening.
Daarna werkte hij bij Abbey National France, waar zijn activiteiten zich verder ontwikkelden richting vastgoedfinanciering, financiële producten, advies en vermogensgerichte vraagstukken.
Vanaf 2003 zette hij zijn loopbaan voort binnen de kredietbemiddeling bij Cabinet Corimo, met werkzaamheden rond vastgoedfinanciering, kredietdossiers, onderhandelingen met financiële instellingen en de ontwikkeling van zakelijke relaties.
Deze ervaring vormt de basis voor een persoonlijke benadering van financieringsvraagstukken.
Vandaag ligt de focus op kredietverlening, vastgoedfinanciering, kredietbemiddeling, investeringen en verschillende financieringsprojecten.
Meer dan 20 jaar ervaring in financiering en vastgoed
Een financieringsvraagstuk kan verschillende dimensies hebben.
Daarom is het belangrijk om niet alleen naar een product te kijken, maar ook naar de context.
Het doel van een persoonlijke aanpak is om eerst duidelijk te krijgen:
Wat wilt u financieren?
Hoeveel financiering heeft u nodig?
Welke looptijd past bij uw project?
Welke terugbetalingsstructuur is denkbaar?
Welke financiële informatie is beschikbaar?
Welke voorwaarden zijn voor u belangrijk?
Op basis daarvan kunnen mogelijke financieringsrichtingen verder worden onderzocht.
Internationale financieringsprojecten
Financieringsvraagstukken kunnen ook een internationale dimensie hebben.
Bij internationale projecten kunnen aanvullende factoren relevant zijn, zoals:
- het land waarin het project plaatsvindt;
- de locatie van het vastgoed;
- de valuta;
- lokale regelgeving;
- fiscale aspecten;
- eigendomsstructuur;
- internationale inkomsten;
- lokale financieringsmogelijkheden.
Een internationale financieringsaanvraag kan daardoor complexer zijn dan een binnenlandse financiering.
Een goede voorbereiding en een duidelijk dossier zijn daarom belangrijk.
Leningen vergelijken: uw persoonlijke checklist
Gebruik deze checklist voordat u een financieringsbeslissing neemt.
Uw financieringsdoel
Ik weet waarvoor ik de financiering nodig heb.
Ik heb het benodigde bedrag bepaald.
Ik weet welke financieringsvorm mogelijk relevant is.
De kosten
Ik heb de rente bekeken.
Ik heb het JKP bekeken wanneer dit van toepassing is.
Ik weet wat de totale terugbetaling is.
Ik heb eventuele bijkomende kosten gecontroleerd.
De looptijd
Ik heb verschillende looptijden bekeken.
Ik weet wat de maandlast per optie is.
Ik heb bekeken hoe lang de financiële verplichting duurt.
De voorwaarden
Ik heb de voorwaarden gelezen.
Ik heb de mogelijkheden voor vervroegd aflossen gecontroleerd.
Ik weet welke verplichtingen aan de financiering verbonden zijn.
De aanbieder
Ik weet met welke aanbieder ik te maken heb.
Ik heb gecontroleerd of de aanbieder bevoegd is.
Ik heb geen onverklaarde voorafbetalingen gedaan.
Mijn financiële situatie
De maandlast past binnen mijn financiële planning.
Ik heb rekening gehouden met bestaande verplichtingen.
Ik heb rekening gehouden met mogelijke toekomstige veranderingen.
Veelgestelde vragen over leningen vergelijken
Wat is de beste manier om leningen te vergelijken?
Begin met het financieringsdoel en vergelijk daarna rente, JKP, looptijd, maandlast, totale kosten en voorwaarden.
Er bestaat niet één financieringsoplossing die voor iedere persoon, onderneming of ieder project hetzelfde is.
Is een lening met de laagste rente altijd de goedkoopste?
Niet noodzakelijk.
De looptijd en andere kosten kunnen invloed hebben op de totale terugbetaling. Daarom moeten verschillende kenmerken gezamenlijk worden bekeken.
Wat is het verschil tussen rente en JKP?
De rente is de rentevergoeding over het krediet. Het JKP is een bredere kostenmaatstaf waarin, afhankelijk van het krediet, naast rente ook andere kosten kunnen worden meegenomen.
Wat betekent totale kredietsom?
Dit is het totale bedrag dat gedurende de looptijd moet worden betaald volgens de kredietinformatie. Bij consumentenkrediet wordt dit samen met onder andere het kredietbedrag, termijnbedrag, JKP en looptijd weergegeven in de kredietinformatie.
Is een langere looptijd goedkoper?
Niet automatisch.
Een langere looptijd kan de maandlast verlagen, maar de financiering loopt langer door. Daardoor kunnen de totale kosten hoger uitvallen.
Kan ik een lening eerder aflossen?
Dat hangt af van het type krediet en de voorwaarden van de overeenkomst. Controleer altijd de specifieke bepalingen over vervroegd aflossen.
Kan ik als ondernemer een lening vergelijken?
Ja. Zakelijke financieringen kunnen worden vergeleken, maar de criteria verschillen van die van een persoonlijke lening. Onder andere cashflow, omzet, winst, zekerheden en het financieringsdoel kunnen relevant zijn.
Kan vastgoed worden gefinancierd?
Ja, afhankelijk van het project en de financieringsstructuur. Vastgoedfinanciering kan betrekking hebben op aankoop, renovatie, ontwikkeling, investering of herfinanciering.
Kan ik verschillende vastgoedfinancieringen vergelijken?
Ja. Daarbij kunnen onder meer rente, looptijd, loan-to-value, eigen inbreng, zekerheden, aflossingsstructuur en projectvoorwaarden worden bekeken.
Is online vergelijken voldoende?
Voor een eenvoudige financiering kan online vergelijking een eerste oriëntatie bieden.
Bij complexere financieringen is het belangrijk om daarnaast de volledige financiële situatie en de concrete voorwaarden te bekijken.
Kan een lening zonder financiële beoordeling worden gegarandeerd?
Een serieuze financieringsaanvraag is onderworpen aan voorwaarden en beoordeling. Een garantie op goedkeuring moet daarom kritisch worden bekeken.
Moet ik vooraf betalen om een lening te krijgen?
Wees hier zeer voorzichtig mee. De AFM waarschuwt specifiek voor frauduleuze kredietaanbieders die vooraf betalingen vragen. Controleer daarom altijd de aanbieder en diens vergunning.
Welke documenten zijn nodig?
Dat hangt af van het type financiering en uw persoonlijke of zakelijke situatie. Voor een zakelijke of vastgoedfinanciering kan meer documentatie nodig zijn dan voor een eenvoudige persoonlijke lening.
Hoe lang duurt een financieringsaanvraag?
Dat verschilt per type financiering, aanbieder en complexiteit van het dossier. Een eenvoudige aanvraag kan een ander proces volgen dan een zakelijke of vastgoedfinanciering.
leningen vergelijken begint met inzicht
Een goede vergelijking van leningen gaat verder dan het zoeken naar een laag rentepercentage.
Wie een financiering wil vergelijken, doet er goed aan om het volledige financiële plaatje te bekijken:
kredietbedrag + rente + JKP + looptijd + maandlast + totale kosten + voorwaarden.
Daarnaast is het belangrijk om rekening te houden met het doel van de financiering en de eigen financiële situatie.
Een persoonlijke lening, zakelijke financiering, hypotheek en vastgoedfinanciering kunnen niet zomaar volgens dezelfde criteria worden beoordeeld.
Voor eenvoudige kredietvragen kan een online vergelijking een eerste oriëntatie bieden. Bij grotere of complexere projecten kan het nuttig zijn om de financieringsbehoefte persoonlijk te bespreken en de mogelijke financieringsstructuur zorgvuldig te analyseren.
Uw financieringsproject bespreken
Heeft u een vraag over leningen vergelijken, kredietverlening, kredietbemiddeling, vastgoedfinanciering, zakelijke financiering of investeringsfinanciering?
Swen Mehler kan uw financieringsvraag persoonlijk bespreken en samen met u bekijken welke informatie nodig is om uw project duidelijk in kaart te brengen.
Neem contact op:
E-mail: contact@leningen-en-investeringen.com
Beschrijf bij uw eerste contact bij voorkeur kort:
- het doel van uw financiering;
- het gewenste bedrag;
- het type project;
- uw gewenste looptijd;
- en eventuele relevante informatie over uw financiële situatie.
Zo kan het gesprek zo gericht mogelijk worden voorbereid.
Swen Mehler
Kredietverlening · Vastgoedfinanciering · Kredietbemiddeling · Investeringen
Meer dan 20 jaar ervaring in krediet, financiering, vastgoed en investeringen.
Bespreek uw project
Wilt u meer informatie of uw project bespreken? Neem rechtstreeks contact op:
E-mail: contact@leningen-en-investeringen.com
Wij streven naar een persoonlijke en professionele benadering, waarbij uw project, uw behoeften en uw financiële situatie centraal staan.


