Wie geld wil lenen, kijkt vaak als eerste naar het maximale bedrag dat een kredietaanbieder kan verstrekken. Maar de belangrijkste vraag is eigenlijk een andere:
Hoeveel kan ik verantwoord lenen zonder dat de maandelijkse lasten mijn financiële situatie onder druk zetten?
Je maximale leencapaciteit is namelijk niet hetzelfde als het bedrag dat je ook daadwerkelijk zou moeten lenen. Inkomen, vaste lasten, bestaande kredieten, woonlasten, gezinssituatie en de looptijd van de lening spelen allemaal een rol.
In dit artikel leggen we uit hoe je zelf kunt bepalen welk leenbedrag bij je financiële situatie past en waar je op moet letten voordat je een lening aanvraagt.
Let op: geld lenen kost geld. Een lening is een financiële verplichting. Controleer daarom altijd de actuele voorwaarden, kosten en betaalbaarheid voordat je een krediet afsluit.
Swen Mehler is een Franse professional met meer dan 20 jaar ervaring op het gebied van consumentenkrediet, vastgoedfinanciering, kredietbemiddeling en vastgoed, met een loopbaan die onder meer begon bij Cetelem en Abbey National France. Vanuit deze professionele ervaring benadert hij onderwerpen over lenen en krediet met bijzondere aandacht voor transparante kosten, verantwoorde betaalbaarheid en de risico’s van schulden.
Hoeveel kan ik maximaal lenen?
Er bestaat niet één bedrag dat voor iedereen geldt.
De maximale hoogte van een consumptief krediet wordt onder andere bepaald door de financiële situatie van de consument. Een kredietaanbieder moet beoordelen of de lasten van het krediet verantwoord zijn.
Daarbij wordt gekeken naar onder meer:
- je inkomen;
- je vaste lasten;
- je woonlasten;
- bestaande leningen en andere financiële verplichtingen;
- je gezinssituatie;
- het gewenste kredietbedrag;
- de looptijd;
- en de verwachte maandelijkse aflossing.
De AFM benadrukt dat kredietaanbieders moeten voorkomen dat consumenten meer krediet krijgen dan verantwoord is. Bij de beoordeling spelen inkomsten en uitgaven daarom een belangrijke rol.
Een hoger inkomen betekent dus niet automatisch dat je een bepaald bedrag moet lenen.
De vraag is vooral of de lening betaalbaar blijft gedurende de volledige looptijd.
Maximale leencapaciteit is niet hetzelfde als verantwoord lenen
Dit onderscheid is belangrijk.
Stel dat je op basis van je inkomen en financiële situatie mogelijk een bepaald krediet kunt krijgen. Dat betekent nog niet dat het verstandig is om het volledige bedrag te lenen.
Je kunt jezelf daarom beter twee vragen stellen:
- Hoeveel zou ik maximaal kunnen lenen?
- Hoeveel heb ik daadwerkelijk nodig en kan ik comfortabel terugbetalen?
De tweede vraag is meestal belangrijker.
Als je bijvoorbeeld €8.000 nodig hebt, is het niet automatisch verstandig om €12.000 te lenen omdat dat bedrag beschikbaar is.
Iedere extra euro die je leent, moet uiteindelijk worden terugbetaald, inclusief de kosten van het krediet.
Welke gegevens bepalen hoeveel je kunt lenen?
1. Je netto inkomen
Je inkomen is één van de belangrijkste onderdelen van een kredietbeoordeling.
Daarbij kan worden gekeken naar de hoogte en de stabiliteit van je inkomen. Een vast en regelmatig inkomen geeft een andere financiële uitgangspositie dan een inkomen dat sterk varieert.
Maar alleen naar het inkomen kijken is niet voldoende.
Iemand met een hoog inkomen kan bijvoorbeeld ook hoge woonlasten en bestaande schulden hebben.
2. Je vaste maandelijkse lasten
Naast je inkomsten moet je bekijken hoeveel geld je iedere maand al nodig hebt.
Denk bijvoorbeeld aan:
- huur of hypotheek;
- energie;
- verzekeringen;
- belastingen;
- alimentatie;
- kinderopvang;
- bestaande leningen;
- creditcards;
- andere vaste verplichtingen.
Wat uiteindelijk beschikbaar blijft voor een nieuwe lening is daarom belangrijker dan het bruto inkomen alleen.
3. Bestaande leningen
Heb je al een lening?
Dan moet je de bestaande maandelijkse verplichting meenemen in je eigen berekening.
Hetzelfde geldt voor andere kredietverplichtingen.
Een nieuwe lening komt namelijk niet bovenop een leeg financieel overzicht te staan. De bestaande verplichtingen blijven doorlopen.
Daarom is het verstandig om vóór een nieuwe aanvraag eerst alle huidige kredieten en maandlasten op een rij te zetten.
4. Je woonlasten
Woonlasten kunnen een belangrijk onderdeel van je maandbudget vormen.
Iemand die €3.000 netto per maand verdient met relatief lage woonlasten heeft een andere financiële ruimte dan iemand met hetzelfde inkomen maar aanzienlijk hogere woonlasten.
Kijk daarom niet alleen naar wat er binnenkomt, maar vooral naar wat er na de vaste lasten overblijft.
5. De looptijd van de lening
Ook de looptijd heeft invloed op je maandelijkse verplichting.
Een langere looptijd kan het maandbedrag verlagen.
Maar dat betekent niet automatisch dat de lening goedkoper wordt.
Wanneer je langer aflost, kunnen de totale kredietkosten hoger uitvallen.
Daarom moet je altijd beide cijfers bekijken:
maandlast + totaal terug te betalen bedrag.
Hoe bereken je zelf een realistisch leenbedrag?
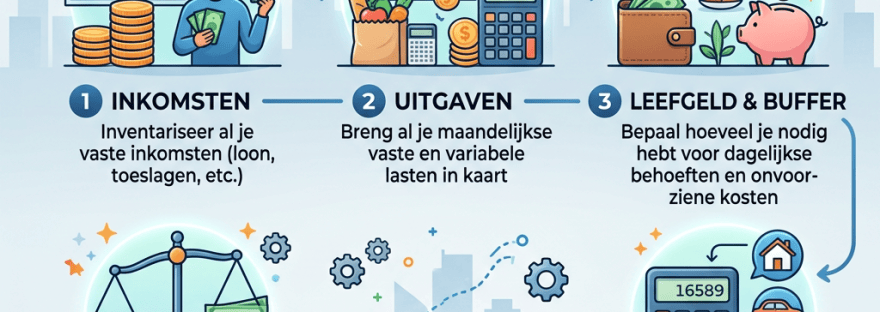
Een eenvoudige eerste stap is om je eigen maandbudget te maken.
Begin met je netto maandinkomen.
Trek daar vervolgens je vaste lasten en bestaande financiële verplichtingen vanaf.
Daarna moet je ook rekening houden met normale dagelijkse uitgaven en met een financiële buffer voor onverwachte kosten.
Je krijgt dan een beter beeld van de ruimte die eventueel beschikbaar is voor een nieuwe maandlast.
Een eenvoudige structuur kan er als volgt uitzien:
| Onderdeel | Bedrag per maand |
|---|---|
| Netto inkomen | €3.000 |
| Woonlasten | – €1.000 |
| Vaste lasten | – €500 |
| Bestaande kredietlasten | – €200 |
| Dagelijkse uitgaven | – €700 |
| Overige ruimte | €600 |
Dit is geen officiële berekening van je maximale krediet. Het is alleen een voorbeeld om te laten zien waarom je eerst naar je volledige maandbudget moet kijken.
Een kredietaanbieder kan voor de officiële kredietbeoordeling andere normen en berekeningen gebruiken.
Hoeveel maandlast kan ik verantwoord dragen?
Er bestaat geen universeel maandbedrag dat voor iedere consument verantwoord is.
Een maandlast van €300 kan voor de ene persoon goed betaalbaar zijn en voor iemand anders te zwaar.
Daarom moet je rekening houden met je volledige financiële situatie.
Een goede test is om jezelf de volgende vragen te stellen:
- Houd ik na betaling van de lening voldoende geld over?
- Kan ik mijn normale uitgaven blijven betalen?
- Heb ik ruimte voor onverwachte kosten?
- Kan ik de lening ook betalen wanneer mijn financiële situatie tijdelijk verandert?
- Heb ik al andere kredieten?
- Leen ik omdat ik het geld echt nodig heb?
- Kan ik het gewenste bedrag ook met een kleinere lening financieren?
Als je meerdere vragen met nee moet beantwoorden, is het verstandig om eerst opnieuw naar het gewenste leenbedrag te kijken.
Waarom een zo laag mogelijk leenbedrag vaak verstandiger is
Wanneer je een lening afsluit, kan het aantrekkelijk zijn om iets meer te lenen dan strikt noodzakelijk.
Toch kan dat op lange termijn ongunstig zijn.
Stel dat je €5.000 nodig hebt en je besluit €8.000 te lenen omdat het verschil beschikbaar is.
Dan betaal je niet alleen rente en kredietkosten over €5.000, maar over het volledige geleende bedrag.
Een eenvoudige regel is daarom:
Leen niet meer dan je nodig hebt en niet meer dan je verantwoord kunt terugbetalen.
Deze aanpak helpt om je financiële verplichtingen overzichtelijk te houden.
Kijk niet alleen naar het maandbedrag
Een veelgemaakte fout is om verschillende leningen uitsluitend op basis van het maandbedrag te vergelijken.
Een lening van €200 per maand lijkt misschien aantrekkelijker dan een lening van €300 per maand.
Maar dat zegt op zichzelf nog niets over welke lening uiteindelijk goedkoper is.
Je moet ook kijken naar:
- het leenbedrag;
- de rente;
- het JKP;
- de looptijd;
- het aantal termijnen;
- eventuele bijkomende kosten;
- en het totale bedrag dat je terugbetaalt.
De AFM wijst erop dat het JKP bedoeld is om de kosten van verschillende consumptieve kredieten beter met elkaar te kunnen vergelijken.
Voorbeeld: laag maandbedrag versus korte looptijd
Stel dat je €10.000 wilt lenen.
Een aanbieder kan een relatief laag maandbedrag tonen door de lening over een langere periode te spreiden.
Dat kan prettig zijn voor je maandbudget.
Maar je moet vervolgens controleren hoeveel je gedurende de hele looptijd betaalt.
Een andere lening kan bijvoorbeeld een hoger maandbedrag hebben, maar sneller worden afgelost.
De juiste vergelijking is daarom niet:
“Welke lening heeft de laagste maandtermijn?”
maar:
“Welke lening past bij mijn budget en hoeveel betaal ik in totaal?”
Wat als je al andere schulden hebt?
Heb je al meerdere leningen of kredietverplichtingen?
Dan is extra voorzichtigheid nodig.
Een nieuwe lening kan je maandelijkse financiële druk verder verhogen.
Maak daarom eerst een overzicht van:
- alle openstaande kredieten;
- de resterende bedragen;
- de maandelijkse betalingen;
- de rente of het JKP;
- de resterende looptijd;
- en eventuele andere financiële verplichtingen.
Pas daarna kun je beoordelen of een nieuwe lening überhaupt verstandig is.
Soms is het verstandiger om eerst bestaande verplichtingen af te bouwen in plaats van een extra krediet af te sluiten.
Kan ik lenen met een laag inkomen?
Een laag inkomen betekent niet automatisch dat lenen onmogelijk is.
Maar hoe beperkter je financiële ruimte is, hoe belangrijker het wordt om te kijken naar de betaalbaarheid van de lening.
Een kredietaanbieder moet rekening houden met de financiële positie van de consument. De bedoeling van deze beoordeling is onder meer te voorkomen dat een krediet leidt tot overkreditering.
Wees daarom voorzichtig met websites of advertenties die suggereren dat iedereen zonder controle een bepaald bedrag kan lenen.
Een betrouwbare kredietaanvraag begint juist met het beoordelen van de financiële situatie.
Kun je meer lenen als je inkomen stijgt?
Een hoger inkomen kan je financiële ruimte vergroten.
Maar ook dan betekent een hogere leencapaciteit niet automatisch dat je meer moet lenen.
Wanneer je inkomen stijgt, kan het aantrekkelijk lijken om een groter krediet aan te gaan.
Toch blijft het verstandig om eerst te bepalen:
Hoeveel geld heb ik werkelijk nodig?
en:
Welke maandlast past bij mijn financiële situatie?
De maximale leencapaciteit is dus een grens, geen doelbedrag.
Wat als je inkomen onzeker is?
Wanneer je inkomen sterk varieert, is het extra belangrijk om voorzichtig te rekenen.
Denk bijvoorbeeld aan:
- zelfstandig ondernemerschap;
- tijdelijke contracten;
- wisselende inkomsten;
- provisies;
- overwerk;
- of inkomsten die niet iedere maand hetzelfde zijn.
Maak in zo’n situatie bij voorkeur een berekening op basis van een realistisch en duurzaam inkomensniveau.
Het is riskant om een lening aan te gaan op basis van een uitzonderlijk goede maand.
Een lening loopt immers vaak veel langer dan één maand.
Denk ook aan onverwachte uitgaven
Een maandbudget zonder buffer kan een te optimistisch beeld geven.
Een kapotte auto, onverwachte rekening, tijdelijke inkomensdaling of andere uitgave kan ervoor zorgen dat een maandlast plotseling moeilijker te dragen wordt.
Daarom is het verstandig om niet al je beschikbare financiële ruimte aan een lening te besteden.
Een gezonde financiële planning houdt ruimte over voor onverwachte situaties.
Checklist: hoeveel kan ik verantwoord lenen?
Gebruik deze checklist voordat je een krediet aanvraagt.
Mijn financiële situatie
☐ Ik weet hoeveel ik netto per maand verdien.
☐ Ik heb mijn vaste lasten op een rij gezet.
☐ Ik weet hoeveel ik momenteel aan bestaande kredieten betaal.
☐ Ik heb rekening gehouden met mijn woonlasten.
☐ Ik weet hoeveel geld ik iedere maand nodig heb voor mijn normale uitgaven.
☐ Ik heb rekening gehouden met onverwachte kosten.
De nieuwe lening
☐ Ik weet precies hoeveel ik nodig heb.
☐ Ik leen niet meer dan noodzakelijk.
☐ Ik weet wat mijn maandelijkse betaling wordt.
☐ Ik weet hoe lang ik moet aflossen.
☐ Ik heb het JKP gecontroleerd.
☐ Ik weet hoeveel ik in totaal terugbetaal.
☐ Ik begrijp de belangrijkste voorwaarden.
Mijn beslissing
☐ De nieuwe maandlast past binnen mijn budget.
☐ Ik houd voldoende financiële ruimte over.
☐ Ik heb verschillende mogelijkheden vergeleken.
☐ Ik laat me niet onder druk zetten om snel te beslissen.
☐ Ik begrijp dat de lening een langdurige financiële verplichting kan zijn.
Als je meerdere vakjes niet kunt aanvinken, is het verstandig om nog geen lening af te sluiten.
Hoeveel kan ik lenen? De belangrijkste conclusie
De vraag “Hoeveel kan ik lenen?” heeft daarom niet alleen te maken met het maximale bedrag dat een kredietaanbieder bereid is te verstrekken.
De belangrijkere vraag is:
“Welk bedrag kan ik gedurende de volledige looptijd verantwoord terugbetalen?”
Begin daarom altijd bij je eigen financiële situatie.
Bekijk je inkomen, woonlasten, vaste uitgaven en bestaande kredieten. Bepaal vervolgens hoeveel financiële ruimte je werkelijk hebt.
Vergelijk daarna verschillende kredietaanbiedingen op basis van rente, JKP, looptijd, maandlasten en het totale terug te betalen bedrag.
En vooral: leen niet omdat je maximaal kunt lenen, maar omdat je het geld daadwerkelijk nodig hebt en de verplichting verantwoord kunt dragen.
Een verstandige lening begint niet bij het hoogste bedrag dat je kunt krijgen, maar bij het bedrag dat past bij je financiële situatie.
Hoeveel kan ik lenen met mijn inkomen?
Dat hangt niet alleen af van je inkomen. Ook je vaste lasten, woonlasten, bestaande kredieten en andere financiële verplichtingen spelen een rol.
Hoeveel kan ik lenen zonder in de problemen te komen?
Er bestaat geen universeel bedrag. Je moet kijken naar wat er na je vaste lasten en normale uitgaven overblijft en voldoende ruimte houden voor onverwachte kosten.
Is de maximale leencapaciteit hetzelfde als wat ik zou moeten lenen?
Nee. De maximale leencapaciteit is een grens. Het verstandigste leenbedrag kan aanzienlijk lager liggen.
Is een langere looptijd beter?
Niet automatisch. Een langere looptijd kan de maandlast verlagen, maar kan er ook voor zorgen dat je langer rente en andere kredietkosten betaalt.
Waar moet ik naar kijken bij het vergelijken van leningen?
Kijk minimaal naar het leenbedrag, de rente, het JKP, de looptijd, de maandlast, het totale terug te betalen bedrag en de voorwaarden.
Kan ik beter minder lenen?
Als je met een kleiner bedrag je doel kunt bereiken, kan dat financieel verstandiger zijn. Over een groter geleend bedrag betaal je immers ook kredietkosten.
Belangrijke informatie
De informatie op deze website is bedoeld als algemene informatie en vormt geen persoonlijk financieel advies.
Financiële producten, rentetarieven, voorwaarden en regelgeving kunnen veranderen. Controleer daarom altijd de actuele informatie bij de betreffende kredietaanbieder en bij officiële instanties voordat je een financiële beslissing neemt.
Hoeveel je verantwoord kunt lenen, hangt niet alleen af van je inkomen, maar vooral van je volledige financiële situatie. Door je inkomsten, vaste lasten, bestaande verplichtingen en de totale kosten van de lening zorgvuldig te bekijken, kun je beter bepalen welk leenbedrag bij je past. Verantwoord lenen begint niet bij het maximale bedrag dat je kunt krijgen, maar bij het bedrag dat je comfortabel en gedurende de hele looptijd kunt terugbetalen.


