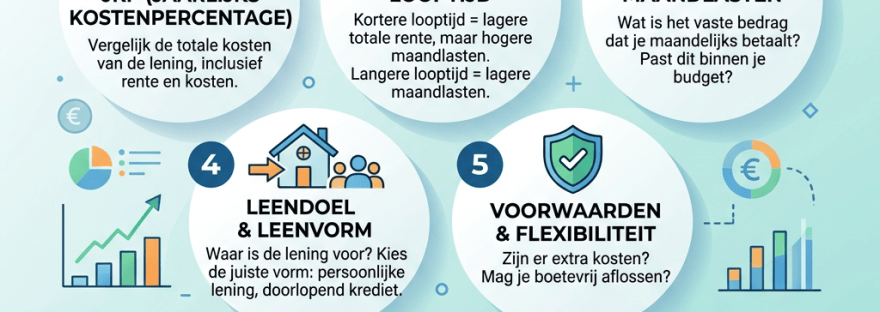
Wil je een lening vergelijken, maar weet je niet waar je moet beginnen? Dan is het belangrijk om verder te kijken dan alleen de rente of de maandelijkse aflossing. Het jaarlijks kostenpercentage (JKP), de looptijd, het totale terug te betalen bedrag en de voorwaarden bepalen samen hoeveel een lening je werkelijk kost.
Door kredietaanbiedingen op dezelfde uitgangspunten te vergelijken, kun je beter beoordelen welke lening bij je financiële situatie past.
In deze gids ontdek je hoe je leningen stap voor stap vergelijkt, hoe je de totale kosten berekent en welke aandachtspunten je niet over het hoofd mag zien.
In het kort: vergelijk leningen op JKP, maandlasten, looptijd, totale terugbetaling en voorwaarden. Controleer daarnaast of de kredietverstrekker betrouwbaar is en of je de maandelijkse verplichting verantwoord kunt dragen.
Over Swen Mehler – Auteur over leningen en investeren
Swen Mehler schrijft over leningen, kredietmogelijkheden, financiële planning en investeren. Via Snelle Leningen en Veilige Investeringen wil hij financiële onderwerpen begrijpelijker maken, zodat lezers beter geïnformeerd financiële keuzes kunnen overwegen.
Ervaring en expertise
Swen Mehler richt zich op het toegankelijk uitleggen van financiële onderwerpen, waaronder het vergelijken van leningen, het begrijpen van het jaarlijks kostenpercentage (JKP), de voorwaarden van kredietovereenkomsten en de basisprincipes van investeren.
Zijn artikelen zijn bedoeld om lezers inzicht te geven in de mogelijke kosten, risico’s en aandachtspunten van financiële producten. Daarbij is het belangrijk om informatie kritisch te beoordelen en verschillende mogelijkheden zorgvuldig met elkaar te vergelijken.
Betrouwbare en actuele informatie
Bij het schrijven over financiële onderwerpen staan duidelijkheid, transparantie en verantwoord omgaan met geld centraal. Waar relevant verwijzen de artikelen naar officiële informatiebronnen, zoals de Autoriteit Financiële Markten (AFM), zodat lezers informatie verder kunnen controleren.
Financiële producten en regelgeving kunnen veranderen. Daarom is het belangrijk om voorwaarden bij de aanbieder en actuele informatie bij officiële instanties te controleren voordat je een financiële beslissing neemt.
Onafhankelijk informeren
Het doel van Swen Mehler is om financiële informatie op een begrijpelijke manier te presenteren en lezers te helpen de juiste vragen te stellen voordat zij een lening afsluiten of een investering overwegen.
De informatie op deze website is uitsluitend bedoeld voor algemene educatieve doeleinden en vormt geen persoonlijk financieel advies. Geld lenen en investeren brengen risico’s met zich mee. Maak daarom altijd een keuze die past bij je persoonlijke financiële situatie.
Inhoudsopgave
- 1. Vergelijk het JKP
- 2. Bereken de totale kosten
- 3. Vergelijk maandlasten en looptijd
- 4. Gebruik een vergelijkingstabel
- 5. Controleer de voorwaarden
- 6. Controleer de kredietverstrekker
- 7. Maak een verantwoorde keuze
- Veelgestelde vragen
1. Vergelijk het JKP van verschillende leningen {#jkp}
Het jaarlijks kostenpercentage (JKP) is een belangrijk uitgangspunt wanneer je persoonlijke leningen vergelijkt.
Het JKP geeft de kredietkosten weer als een jaarlijks percentage volgens de toepasselijke berekeningsregels. Naast de rente kunnen ook andere relevante kosten in de berekening worden opgenomen.
Bij Nederlandse consumentenkredieten bevat de krediettabel onder meer informatie over het kredietbedrag, het termijnbedrag, het JKP, de looptijd en het totale terug te betalen bedrag.
Daarom is het verstandig om het JKP van verschillende aanbiedingen naast elkaar te leggen.
Is een lagere rente altijd voordeliger?
Niet noodzakelijk. De rente is slechts één onderdeel van de kosten. Wanneer aanvullende kredietkosten van toepassing zijn, kan het JKP hoger liggen dan de nominale rente.
Vergelijk daarom aanbiedingen met hetzelfde leenbedrag en dezelfde looptijd. Bekijk vervolgens het JKP en controleer of de overige voorwaarden vergelijkbaar zijn.
De Autoriteit Financiële Markten (AFM) legt uit hoe consumenten kredietkosten kunnen vergelijken aan de hand van de krediettabel.
Bron: https://www.afm.nl/nl-nl/consumenten/themas/lenen/kosten
2. Bereken de totale kosten van een lening {#totale-kosten}
De maandelijkse aflossing vertelt je niet hoeveel je gedurende de volledige looptijd betaalt.
Om aanbiedingen goed te vergelijken, moet je weten hoeveel je uiteindelijk terugbetaalt. Dat bedrag bestaat uit de aflossing van het geleende kapitaal en de kredietkosten.
Rekenvoorbeeld: € 5.000 lenen
Stel dat je € 5.000 leent tegen een vaste nominale rente van 8% per jaar, zonder aanvullende kosten. De lening wordt maandelijks afgelost in gelijke termijnen.
| Looptijd | Geschatte maandlast | Geschatte totale terugbetaling |
|---|---|---|
| 24 maanden | € 226,14 | € 5.427,36 |
| 36 maanden | € 156,68 | € 5.640,48 |
| 48 maanden | € 122,04 | € 5.857,92 |
Dit zijn indicatieve berekeningen op basis van maandelijkse rente van 8%/12, zonder aanvullende kosten. De cijfers zijn geen actuele kredietaanbiedingen. De werkelijke offerte kan afwijken.
Wat valt op?
- Bij een looptijd van 24 maanden betaal je iedere maand meer, maar is het totale terug te betalen bedrag lager.
- Bij een looptijd van 48 maanden zijn de maandlasten lager, maar betaal je over de volledige looptijd meer rente.
- Een lagere maandlast betekent dus niet automatisch dat een lening goedkoper is.
Gebruik deze vergelijking als uitgangspunt en controleer altijd de bedragen in de officiële offerte.
3. Vergelijk maandlasten en looptijd {#maandlasten}
De looptijd bepaalt hoe lang je aan de lening vastzit en heeft invloed op de maandelijkse betaling.
Een langere looptijd kan aantrekkelijk lijken als je iedere maand minder wilt betalen. Toch is het belangrijk om na te gaan hoeveel extra rente je daardoor mogelijk betaalt.
Een kortere looptijd kan de totale rentekosten beperken, maar de hogere maandlast moet wel binnen je budget passen.
Stel jezelf daarom de volgende vragen:
- Hoeveel kan ik iedere maand verantwoord aflossen?
- Houd ik voldoende geld over voor mijn vaste lasten?
- Kan ik onverwachte uitgaven opvangen?
- Wat gebeurt er als mijn inkomen tijdelijk daalt?
- Kan ik de lening volgens de voorwaarden eerder aflossen?
Kies niet automatisch de kortste of langste looptijd. Zoek naar een balans tussen betaalbare maandlasten en de totale kosten.
4. Gebruik deze vergelijkingstabel voor kredietaanbiedingen {#vergelijkingstabel}
Wil je meerdere leningen vergelijken? Noteer de belangrijkste gegevens uit de officiële offertes in één overzicht.
| Vergelijkingspunt | Aanbieder A | Aanbieder B |
|---|---|---|
| Leenbedrag | € 5.000 | € 5.000 |
| Looptijd | 36 maanden | 36 maanden |
| JKP | Volgens offerte | Volgens offerte |
| Maandlast | Volgens offerte | Volgens offerte |
| Totale terugbetaling | Volgens offerte | Volgens offerte |
| Vaste of variabele rente | Controleren | Controleren |
| Voorwaarden vervroegd aflossen | Controleren | Controleren |
Vul de tabel in met actuele gegevens van de kredietverstrekkers. Gebruik geen geschatte tarieven alsof het gegarandeerde aanbiedingen zijn.
Hoe beoordeel je de uitkomst?
Begin met het JKP en de totale terugbetaling. Controleer daarna de looptijd, de maandelijkse betaling en de voorwaarden.
Als een aanbieding goedkoper lijkt, controleer dan of het verschil niet wordt veroorzaakt door een ander leenbedrag, een afwijkende looptijd of andere voorwaarden.
Een goede vergelijking maakt duidelijk welke kosten je betaalt en welke verplichtingen je aangaat.
5. Controleer de voorwaarden voordat je een lening afsluit {#voorwaarden}
Twee kredietaanbiedingen kunnen vergelijkbare tarieven hebben en toch op belangrijke punten verschillen.
Lees daarom altijd de volledige kredietinformatie en overeenkomst.
Rente: vast of variabel
Bij een vaste rente staat het rentepercentage gedurende de afgesproken periode vast. Bij een variabele rente kan het percentage onder de toepasselijke voorwaarden veranderen.
Controleer welke rentevorm van toepassing is en wat dit betekent voor je maandlasten.
Vervroegd aflossen
Wil je de lening mogelijk eerder terugbetalen? Controleer dan welke voorwaarden gelden voor vervroegde aflossing.
Ga niet ervan uit dat iedere kredietovereenkomst dezelfde regels heeft.
Betalingsachterstanden
Bekijk wat er volgens de overeenkomst gebeurt als je een termijn niet op tijd betaalt. Achterstanden kunnen extra kosten en andere financiële gevolgen hebben.
Kun je bestaande rekeningen al moeilijk betalen? Onderzoek dan eerst welke hulp beschikbaar is voordat je een nieuwe lening afsluit.
6. Controleer of de kredietverstrekker betrouwbaar is {#betrouwbaarheid}
Een aantrekkelijke rente is geen reden om de betrouwbaarheid van een aanbieder over het hoofd te zien.
Controleer de identiteit van de kredietverstrekker, de toepasselijke vergunningen en de voorwaarden van het aanbod.
De AFM biedt informatie waarmee consumenten kunnen controleren met welke financiële onderneming zij zaken doen.
Bron: https://www.afm.nl/nl-nl/consumenten/themas/financieel-advies/check-je-aanbieder
Betaal nooit zomaar vooraf geld voor een lening
Wees bijzonder voorzichtig wanneer een aanbieder vraagt om vooraf administratiekosten, verzekeringspremies of andere bedragen over te maken om een lening vrij te geven.
De AFM waarschuwt dat dergelijke verzoeken vaak verband houden met fraude. Voor het afsluiten van een persoonlijke lening mogen geen voorafgaande kosten aan de consument in rekening worden gebracht.
Meer informatie: https://www.afm.nl/nl-nl/consumenten/waarschuwingen/vooraf-betalen-voor-lening
Controleer ook of de aanbieder duidelijk communiceert over de rente, de totale kosten, de looptijd en de terugbetaling.
Een website in het Nederlands of een professionele vormgeving is op zichzelf geen bewijs dat een kredietaanbieder betrouwbaar is.
7. Kies een lening die bij je financiële situatie past {#verantwoorde-keuze}
Voordat je een krediet afsluit, is het verstandig om je inkomsten en uitgaven op een rij te zetten.
Houd rekening met:
- Je netto-inkomen.
- Je huur of hypotheek en andere vaste lasten.
- Bestaande leningen en financiële verplichtingen.
- Boodschappen, vervoer en andere dagelijkse uitgaven.
- Onverwachte kosten en mogelijke veranderingen in je inkomen.
Bereken hoeveel geld je na deze uitgaven overhoudt. Beoordeel vervolgens of de maandlast ook betaalbaar blijft wanneer je situatie tijdelijk verandert.
Leen niet meer dan je nodig hebt en laat je niet uitsluitend leiden door het bedrag dat een aanbieder bereid is uit te lenen.
Een kredietverstrekker beoordeelt de aanvraag volgens de toepasselijke regels, maar het blijft belangrijk om zelf te begrijpen welke verplichtingen je aangaat.
Veelgestelde vragen over lening vergelijken {#veelgestelde-vragen}
Waar moet ik op letten als ik een lening vergelijk?
Vergelijk het JKP, het leenbedrag, de looptijd, de maandlasten, de totale terugbetaling en de voorwaarden. Controleer ook de betrouwbaarheid van de kredietverstrekker.
Wat is belangrijker: de rente of het JKP?
Het JKP is doorgaans een beter uitgangspunt voor het vergelijken van kredietkosten, omdat de berekening rekening houdt met de relevante kosten volgens de geldende regels. Bekijk daarnaast de volledige offerte.
Is een lening met een lage maandlast goedkoper?
Niet noodzakelijk. Een langere looptijd kan de maandelijkse betaling verlagen, terwijl je over de volledige looptijd meer rente betaalt.
Hoe kan ik de totale kosten van een lening berekenen?
Bekijk de krediettabel van de aanbieder en controleer het totale terug te betalen bedrag. Bij een eenvoudige lening met vaste maandtermijnen kun je de maandlast vermenigvuldigen met het aantal termijnen om de totale betaling te berekenen.
Kan ik verschillende leningen online vergelijken?
Ja, je kunt kredietinformatie en offertes online naast elkaar leggen. Controleer of de informatie actueel is, of de uitgangspunten vergelijkbaar zijn en of de aanbieders betrouwbaar zijn.
Waar kan ik controleren of een kredietaanbieder betrouwbaar is?
Raadpleeg de informatie van de AFM en controleer of de betreffende onderneming over de vereiste vergunning beschikt. Wees voorzichtig met aanbieders die vooraf geld vragen om een lening te verstrekken.
Vergelijk de volledige kosten voordat je beslist
Een lening vergelijken betekent meer dan zoeken naar het laagste rentepercentage. Het JKP, de maandlasten, de looptijd, de totale terugbetaling en de voorwaarden bepalen samen hoe je een kredietaanbod moet beoordelen.
Gebruik een vergelijkingstabel, controleer de kredietverstrekker en kijk kritisch naar je eigen budget voordat je een overeenkomst ondertekent.
Neem de tijd om de voorwaarden te begrijpen. Een lening moet niet alleen op papier aantrekkelijk lijken, maar ook verantwoord terug te betalen zijn.
Officiële bronnen
- AFM — Kosten van een lening en het JKP
- AFM — Waar moet je op letten bij het afsluiten van een lening?
- AFM — Controleer een financiële aanbieder
Disclaimer: deze informatie is uitsluitend bedoeld voor algemene educatieve doeleinden en vormt geen persoonlijk financieel advies of kredietaanbod. De rekenvoorbeelden zijn indicatief. Controleer de actuele voorwaarden bij de kredietverstrekker voordat je een financiële beslissing neemt.
14/10/2026
Contact:
https://snelleleningenenveiligeinvest.com/
Email : contact@leningen-en-investeringen.com


