Wat is het JKP bij een lening? Uitleg en berekeningen
Wat betekent JKP bij een lening? Ontdek hoe het jaarlijks kostenpercentage werkt, bekijk rekenvoorbeelden en vergelijk de totale kosten van leningen.
JKP bij een lening
Secundaire zoekwoorden: jaarlijks kostenpercentage, JKP berekenen, lening vergelijken, kosten persoonlijke lening, rente lening, maandelijkse aflossing, totale kosten lening
Zoekintentie: Informatief — de bezoeker wil begrijpen wat het JKP betekent en hoe hij de kosten van een lening kan vergelijken.
Over Swen MEHLER : https://snelleleningenenveiligeinvest.com/over-swen-mehler/
Waarom is het JKP belangrijk als je geld wilt lenen?
Wanneer je geld wilt lenen, kijk je waarschijnlijk eerst naar de rente en het bedrag dat je iedere maand moet terugbetalen. Dat is logisch, want je wilt weten of een lening binnen je budget past. Toch vertellen deze twee gegevens niet altijd het volledige verhaal. Om de werkelijke kosten van verschillende kredietaanbiedingen beter te kunnen vergelijken, is er een belangrijk begrip: het jaarlijks kostenpercentage (JKP).
Het JKP geeft de jaarlijkse kosten van krediet weer als een percentage. Daarbij wordt niet alleen rekening gehouden met de rente, maar ook met andere kosten die volgens de toepasselijke berekeningsregels in het JKP moeten worden opgenomen. Daardoor kun je verschillende kredietaanbiedingen beter naast elkaar leggen.
Stel dat je twee leningen van € 5.000 vergelijkt. Bij de eerste lening betaal je een relatief lage rente, maar zijn er ook kosten verbonden aan het krediet. Bij de tweede lening ligt de rente iets hoger, maar zijn er minder bijkomende kosten. Alleen naar de rente kijken kan dan een onvolledig beeld geven. Het JKP helpt je om de kosten op een meer vergelijkbare manier te beoordelen.
Dat betekent niet dat je uitsluitend op het laagste JKP moet letten. Ook de looptijd, het maandbedrag, de voorwaarden, de mogelijkheid om vervroegd af te lossen en de betrouwbaarheid van de kredietverstrekker zijn belangrijk. Een lening moet niet alleen voordelig lijken, maar ook verantwoord en betaalbaar zijn.
In dit artikel lees je wat het JKP precies betekent, hoe het verschilt van de gewone rente, hoe je de kosten van een lening kunt berekenen en welke aandachtspunten je moet controleren voordat je een kredietovereenkomst ondertekent. Met concrete rekenvoorbeelden en een vergelijkingstabel krijg je een beter beeld van de financiële gevolgen van lenen.
Wat betekent JKP bij een lening?
JKP staat voor Jaarlijks Kostenpercentage. Het is een percentage dat de kosten van een krediet op jaarbasis weergeeft volgens een voorgeschreven berekeningsmethode.
Bij een lening kunnen verschillende kosten voorkomen. De bekendste is de rente, maar afhankelijk van het krediet kunnen ook bepaalde provisies, belastingen en verplichte nevendiensten meetellen. Denk bijvoorbeeld aan kosten voor een verplichte betaalrekening die nodig is om het krediet te verkrijgen.
Het JKP brengt de relevante kredietkosten samen in één percentage. Daardoor hoef je niet uitsluitend verschillende rentepercentages te vergelijken terwijl andere kosten buiten beeld blijven.
De Autoriteit Financiële Markten (AFM) legt uit dat het JKP bedoeld is om kredietaanbiedingen beter vergelijkbaar te maken. In de berekening worden de kosten opgenomen die volgens de geldende regels tot het krediet behoren.
Je kunt hierover meer lezen op de website van de AFM: Welke maximale kosten mogen er gerekend worden?.
Een eenvoudig voorbeeld
Stel dat je € 5.000 wilt lenen. Je ontvangt twee aanbiedingen:
- Lening A: een relatief lage debetrente, maar ook bepaalde kredietkosten.
- Lening B: een iets hogere debetrente, maar minder bijkomende kosten.
Wanneer je alleen naar de debetrente kijkt, lijkt lening A misschien de beste keuze. Zodra je de relevante kosten meeneemt, kan blijken dat lening B een gunstiger JKP heeft.
Dit voorbeeld is vereenvoudigd. De precieze uitkomst hangt af van de werkelijke rente, de looptijd, de betalingsmomenten en de kosten van iedere aanbieding.
Belangrijk: het JKP is geen bedrag dat je ieder jaar afzonderlijk boven op je maandelijkse aflossingen betaalt. Het is een percentage dat helpt om de kredietkosten te vergelijken. Je werkelijke betalingsverplichtingen staan in de kredietovereenkomst en het bijbehorende aflossingsschema.
Wat is het verschil tussen JKP en rente?
De begrippen rente, debetrente en JKP worden soms door elkaar gebruikt. Toch betekenen ze niet hetzelfde.
De debetrente
De debetrente is de rente die de kredietverstrekker berekent over het uitstaande bedrag van de lening. Bij een lening met een vaste rente staat het rentepercentage gedurende de afgesproken periode vast, volgens de voorwaarden van het contract.
Je betaalt doorgaans rente over het bedrag dat je nog verschuldigd bent. Wanneer je aflost, wordt het openstaande saldo kleiner. Bij een gebruikelijke lening met vaste maandtermijnen neemt het rentedeel daardoor doorgaans af naarmate je verder aflost.
De debetrente is een belangrijk onderdeel van de kosten, maar vertelt niet noodzakelijk alles over de totale kredietkosten.
Het JKP
Het JKP houdt rekening met de debetrente én met andere kosten die volgens de toepasselijke regels moeten worden meegenomen.
Het JKP is daarom doorgaans geschikter om vergelijkbare kredietaanbiedingen te vergelijken dan alleen de debetrente. Daarbij moeten de aanbiedingen wel betrekking hebben op een vergelijkbaar kredietbedrag, een vergelijkbare looptijd en vergelijkbare voorwaarden.
Een overzicht van de verschillen
| Kenmerk | Debetrente | JKP |
|---|---|---|
| Wat geeft het aan? | De rente over het uitstaande krediet | De jaarlijkse kosten van het krediet volgens de voorgeschreven berekening |
| Houdt rekening met rente? | Ja | Ja |
| Houdt rekening met relevante bijkomende kredietkosten? | Niet als afzonderlijk totaaloverzicht | Ja, voor zover deze volgens de regels moeten worden meegenomen |
| Waarvoor gebruik je het? | Om de rentevoorwaarden te begrijpen | Om kredietaanbiedingen beter te vergelijken |
| Is het voldoende om alleen hierop te letten? | Nee | Nee, ook de voorwaarden en betaalbaarheid tellen mee |
Waarom kan een lening met een lagere rente toch duurder zijn?
Een lening met een lagere rente kan extra kosten bevatten die bij een andere lening niet of in mindere mate voorkomen. Hierdoor kan het JKP hoger uitvallen dan je op basis van de rente zou verwachten.
Andersom kan een lening met een iets hogere rente onder bepaalde omstandigheden een lager JKP hebben wanneer de totale relevante kosten lager zijn.
Ga daarom niet automatisch uit van de aanbieding met het laagste rentepercentage. Bekijk de volledige informatie over het krediet en vergelijk de kosten op dezelfde basis.
Welke kosten kunnen in het JKP worden opgenomen?
Welke kosten in het JKP worden meegenomen, hangt af van het soort krediet en de toepasselijke wettelijke berekeningsregels. Niet iedere mogelijke uitgave valt automatisch onder het JKP.
Bij consumentenkrediet kunnen onder meer de volgende elementen relevant zijn:
De rente
De rente vormt vaak een belangrijk deel van de kredietkosten. Hoeveel rente je gedurende de looptijd betaalt, hangt onder andere af van het geleende bedrag, het rentepercentage, de looptijd en de manier waarop je aflost.
Bij een lening met vaste maandtermijnen bestaat iedere betaling doorgaans uit rente en aflossing. In het begin is het rentedeel bij een gebruikelijk annuïtair aflossingsschema relatief groter. Later bestaat een groter deel van de betaling uit aflossing.
Provisies en andere kredietkosten
Afhankelijk van het krediet kunnen bepaalde provisies, vergoedingen of andere kosten in het JKP moeten worden opgenomen.
Lees daarom de kosteninformatie bij de offerte zorgvuldig. Als een kredietaanbieder een bedrag noemt dat je verplicht moet betalen om het krediet te verkrijgen, vraag dan hoe dat bedrag in de totale kosten is verwerkt.
Verplichte nevendiensten
Sommige kredieten kunnen gekoppeld zijn aan een verplichte nevendienst. Een voorbeeld is een betaalrekening die verplicht moet worden aangehouden om het krediet te verkrijgen.
Kosten van verplichte nevendiensten kunnen, wanneer aan de toepasselijke voorwaarden is voldaan, deel uitmaken van het JKP.
Een optionele dienst moet je niet zonder meer als verplichte kredietkost beschouwen. Controleer welke diensten werkelijk noodzakelijk zijn en welke je vrijwillig kunt afnemen.
Belastingen en andere vergoedingen
Ook bepaalde belastingen en vergoedingen kunnen meetellen wanneer de regelgeving dat voorschrijft.
Het is daarom verstandig om niet zelf te veronderstellen dat een bepaald bedrag wel of niet in het JKP zit. Raadpleeg de gestandaardiseerde kredietinformatie en vraag de kredietverstrekker om uitleg als een kostenpost onduidelijk is.
Welke kosten vallen mogelijk buiten het JKP?
Niet iedere financiële uitgave die je tijdens de looptijd maakt, behoort automatisch tot het JKP. De behandeling hangt af van het soort kosten, de overeenkomst en de wettelijke regels.
Ook uitgaven die pas ontstaan door een latere gebeurtenis, zoals een betalingsachterstand, kunnen anders worden behandeld dan de reguliere kosten van het krediet.
Controleer daarom niet alleen het JKP, maar ook de voorwaarden over te late betalingen, eventuele gevolgen van betalingsproblemen en vervroegde aflossing.
Praktische tip: vraag bij twijfel om een schriftelijk overzicht van het kredietbedrag, het JKP, het maandbedrag, de looptijd, het totale terug te betalen bedrag en alle relevante voorwaarden. Zo kun je controleren of je de volledige financiële verplichting begrijpt.
Hoe bereken je het JKP?
Het JKP wordt berekend met een voorgeschreven methode waarbij rekening wordt gehouden met de geldstromen tussen de kredietverstrekker en de consument. Daarbij zijn onder meer de momenten waarop het krediet wordt uitbetaald en de betalingen plaatsvinden van belang.
Het is dus niet altijd mogelijk om het JKP betrouwbaar te berekenen door simpelweg de rente en de kosten bij elkaar op te tellen.
Bij de formele berekening worden de relevante betalingen en ontvangsten in de tijd met elkaar in verband gebracht. De berekening bepaalt het jaarlijkse percentage dat overeenkomt met die geldstromen volgens de wettelijke methode.
Waarom is de berekening ingewikkelder dan een eenvoudige optelsom?
Stel dat je een lening afsluit en een deel van de kosten direct betaalt, terwijl je de rest via maandelijkse termijnen terugbetaalt. Deze bedragen vinden niet allemaal op hetzelfde moment plaats.
Een euro die je vandaag betaalt, heeft een ander tijdstip dan een euro die je over twee jaar betaalt. De berekening van het JKP houdt rekening met de timing van de kredietstromen.
Daarom kan een formele JKP-berekening complexer zijn dan een eenvoudige berekening van de totale rente.
Een praktische manier om aanbiedingen te vergelijken
Als consument hoef je het officiële JKP meestal niet zelf vanaf nul te berekenen. De kredietverstrekker moet de relevante kredietinformatie verstrekken. Je kunt de aanbiedingen vervolgens vergelijken aan de hand van de verstrekte gegevens.
Controleer in ieder geval:
- Het bedrag dat je daadwerkelijk leent.
- Het JKP.
- De debetrente en of deze vast of variabel is.
- Het maandbedrag.
- Het aantal termijnen en de looptijd.
- Het totale bedrag dat je volgens de overeenkomst moet terugbetalen.
- De voorwaarden voor vervroegde aflossing.
- De gevolgen van een betalingsachterstand.
Als twee aanbiedingen sterk verschillen, vraag dan om uitleg voordat je een beslissing neemt.
Een belangrijk onderscheid: JKP en totale kredietkosten
Het JKP is een percentage. De totale kredietkosten worden uitgedrukt in geld.
Wanneer je het totale terug te betalen bedrag kent, kun je bij een eenvoudige lening de kosten in euro’s als volgt benaderen:
Totale kredietkosten = totaal terug te betalen bedrag − oorspronkelijk kredietbedrag
Deze eenvoudige aftreksom laat zien hoeveel je boven op het oorspronkelijk geleende bedrag terugbetaalt. Ze berekent niet het JKP zelf.
Let erop dat je bedragen vergelijkt die dezelfde kosten omvatten en betrekking hebben op dezelfde kredietovereenkomst.
Rekenvoorbeeld: wat kost een lening van € 5.000?
Om het verschil tussen rentepercentages en totale kosten te begrijpen, bekijken we een hypothetische lening van € 5.000 met een looptijd van 24 maanden.
We vergelijken drie scenario’s met een verondersteld JKP van 6%, 8% en 10%.
Let op: dit zijn illustratieve rekenscenario’s en geen actuele aanbiedingen van kredietverstrekkers. De uitkomsten zijn benaderingen op basis van een gelijkblijvende maandelijkse betaling en een vereenvoudigde berekening. De officiële JKP-berekening kan afwijken afhankelijk van de precieze betalingsmomenten en kosten. Gebruik de bedragen dus niet als offerte of als garantie voor wat een kredietverstrekker zal aanbieden.
Vergelijkingstabel
| Kenmerk | Scenario A | Scenario B | Scenario C |
|---|---|---|---|
| Verondersteld leenbedrag | € 5.000 | € 5.000 | € 5.000 |
| Verondersteld JKP | 6% | 8% | 10% |
| Looptijd | 24 maanden | 24 maanden | 24 maanden |
| Indicatief maandbedrag | € 221,25 | € 225,50 | € 229,73 |
| Indicatief totaal terugbetaald | € 5.309,88 | € 5.412,01 | € 5.513,55 |
| Indicatieve kosten boven op € 5.000 | € 309,88 | € 412,01 | € 513,55 |
De tabel laat zien hoe een hoger kostenpercentage bij verder vergelijkbare omstandigheden kan leiden tot hogere betalingen.
In dit voorbeeld bedraagt het verschil tussen scenario A en scenario C ongeveer € 203,67 over de volledige looptijd. Dat verschil kan voor een huishouden belangrijk zijn, zeker wanneer het budget al onder druk staat.
De bedragen zijn afgerond en uitsluitend bedoeld om het principe uit te leggen. Voor een concrete lening moet je de werkelijke offerte gebruiken en nagaan of het maandbedrag, het totale terug te betalen bedrag en het JKP daarin met elkaar overeenkomen.
Wat leren we uit dit voorbeeld?
Ten eerste: een verschil van enkele procentpunten kan over de volledige looptijd een merkbaar bedrag opleveren.
Ten tweede: vergelijk altijd leningen met dezelfde uitgangspunten. Een lening van € 5.000 met een looptijd van twee jaar is niet rechtstreeks vergelijkbaar met een lening van € 5.000 die je in vijf jaar terugbetaalt.
Ten derde: een lager maandbedrag betekent niet automatisch dat een lening goedkoper is. Een langere looptijd kan de maandlast verlagen, terwijl je in totaal langer rente betaalt.
Ten vierde: het JKP is een belangrijk vergelijkingsinstrument, maar het vervangt de controle van de voorwaarden niet.
Hoe gebruik je de tabel bij een echte offerte?
Noteer voor iedere offerte het leenbedrag, het JKP, de looptijd, het maandbedrag en het totale terug te betalen bedrag. Vergelijk vervolgens of de voorwaarden daadwerkelijk gelijkwaardig zijn.
Wanneer één aanbieder bijvoorbeeld een langere looptijd aanbiedt, moet je rekening houden met dat verschil. Anders kan een lager maandbedrag ten onrechte de indruk wekken dat het krediet goedkoper is.
Een goede vergelijking begint daarom met dezelfde kredietbehoefte en een realistische terugbetalingstermijn.
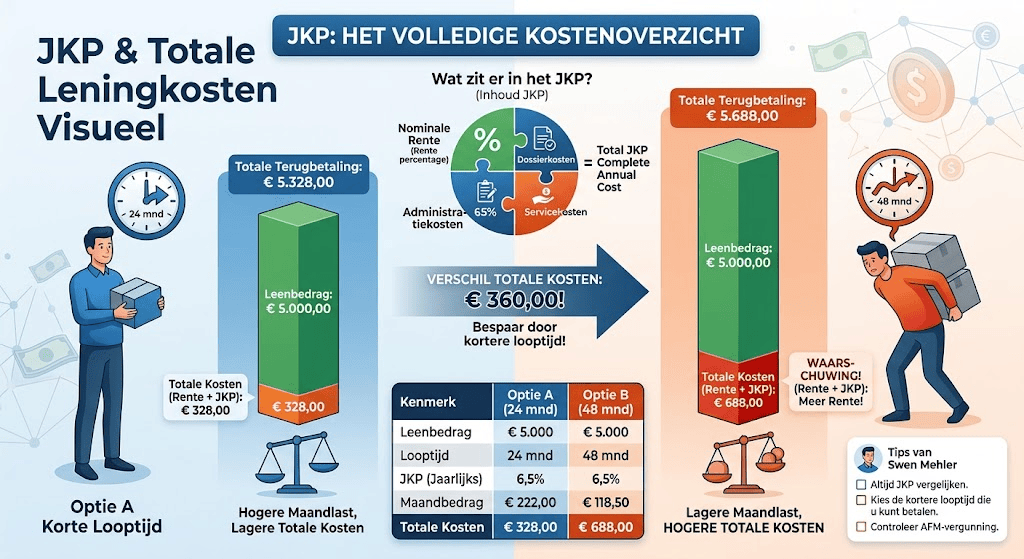
Wat gebeurt er met de kosten als je de looptijd verandert?
De looptijd is de periode waarin je de lening terugbetaalt. Deze kan een grote invloed hebben op het maandbedrag en op de totale kosten.
Bij een kortere looptijd moet je het geleende bedrag in minder termijnen terugbetalen. Daardoor ligt het maandbedrag meestal hoger, maar betaal je doorgaans gedurende minder tijd rente.
Bij een langere looptijd wordt het bedrag verdeeld over meer maanden. Het maandbedrag kan daardoor lager uitvallen, maar de totale kosten kunnen hoger worden.
Voorbeeld met twee looptijden
Stel dat je € 5.000 wilt lenen. Je vergelijkt twee mogelijkheden:
- Een terugbetaling over 24 maanden.
- Een terugbetaling over 48 maanden.
Bij dezelfde soort lening en vergelijkbare rentevoorwaarden zal de maandelijkse aflossing bij de looptijd van 48 maanden doorgaans lager zijn. Je betaalt echter langer rente, waardoor de totale kosten hoger kunnen uitvallen.
De precieze bedragen zijn afhankelijk van de rente, de kosten en het aflossingsschema. Zonder een concrete offerte is het niet verstandig om één exact totaalbedrag als algemeen geldend te presenteren.
Welke looptijd is het verstandigst?
De kortste looptijd is niet automatisch voor iedereen de beste keuze. Een hoog maandbedrag kan ervoor zorgen dat je onvoldoende geld overhoudt voor huur, energie, boodschappen, verzekeringen en onverwachte uitgaven.
Andersom kan een lange looptijd de totale kosten verhogen en je financiële verplichtingen langer laten doorlopen.
Een passende looptijd moet daarom rekening houden met twee zaken:
- De totale kosten die je bereid en in staat bent te betalen.
- Een maandbedrag dat je ook kunt dragen wanneer je uitgaven stijgen of je inkomen tijdelijk daalt.
Maak vooraf een budget en houd ruimte over voor onvoorziene kosten. Ga niet uit van een maand waarin alles perfect verloopt.
Waarom een laag maandbedrag niet altijd de beste keuze is
Een laag maandbedrag klinkt aantrekkelijk. Het kan de indruk wekken dat een lening gemakkelijk betaalbaar is. Toch is het belangrijk om verder te kijken dan het bedrag dat iedere maand van je rekening wordt afgeschreven.
Een laag maandbedrag kan bijvoorbeeld het gevolg zijn van een langere looptijd. Je betaalt dan mogelijk langer rente en blijft langer aan de lening gebonden.
Bovendien zegt het maandbedrag op zichzelf niets over de kwaliteit van de kredietverstrekker, de kosten bij betalingsproblemen of de voorwaarden voor vervroegde aflossing.
Stel jezelf deze vragen
- Hoeveel betaal ik in totaal terug?
- Hoeveel betaal ik boven op het bedrag dat ik leen?
- Blijft mijn budget voldoende ruim na betaling van de maandtermijn?
- Kan ik de maandlast blijven dragen als mijn energiekosten of woonlasten stijgen?
- Wat gebeurt er als ik tijdelijk minder inkomen ontvang?
- Kan ik vervroegd aflossen en onder welke voorwaarden?
- Begrijp ik alle kosten en bepalingen in de overeenkomst?
Wanneer je op een van deze vragen geen duidelijk antwoord hebt, vraag dan eerst om aanvullende informatie.
Een lening moet aansluiten bij je financiële situatie. Laat je niet uitsluitend leiden door een aantrekkelijk maandbedrag of een advertentie waarin vooral de voordelen worden benadrukt.
Hoe vergelijk je twee leningen op een eerlijke manier?
Om verschillende kredietaanbiedingen goed te vergelijken, moet je meer doen dan de percentages naast elkaar leggen. Het helpt om een vaste checklist te gebruiken.
Vergelijk hetzelfde leenbedrag
Een aanbod voor € 3.000 kun je niet zonder meer vergelijken met een aanbod voor € 10.000. Het bedrag beïnvloedt de maandlast en de totale kosten.
Begin daarom met het bedrag dat je daadwerkelijk nodig hebt. Leen niet meer alleen omdat een hoger bedrag beschikbaar wordt gesteld.
Vergelijk dezelfde looptijd
Wanneer de ene lening 24 maanden duurt en de andere 60 maanden, zijn de maandbedragen en totale kosten niet rechtstreeks vergelijkbaar.
Vraag zo mogelijk offertes op met dezelfde looptijd. Als dat niet mogelijk is, noteer dan duidelijk het verschil en beoordeel zowel de maandlast als het totale bedrag.
Bekijk het JKP
Het JKP geeft een gestandaardiseerd beeld van de relevante kredietkosten. Bij vergelijkbare leningen kan dit helpen om een duurder en goedkoper aanbod van elkaar te onderscheiden.
Een lager JKP betekent echter niet dat je automatisch de beste overeenkomst hebt gevonden. De overige voorwaarden moeten eveneens passen bij je behoeften.
Controleer het totale terug te betalen bedrag
Het totale terug te betalen bedrag helpt je te zien hoeveel geld je gedurende de volledige looptijd betaalt.
Vergelijk dit bedrag met het kredietbedrag. Het verschil geeft bij een eenvoudige lening een indicatie van de totale kosten boven op het geleende bedrag.
Controleer wel of het overzicht dezelfde kosten en dezelfde kredietperiode omvat als de andere aanbieding.
Lees de voorwaarden
Controleer onder andere:
- Of de rente vast of variabel is.
- Of het maandbedrag gedurende de looptijd kan veranderen.
- Of vervroegd aflossen mogelijk is.
- Of daarvoor kosten kunnen gelden.
- Wat er gebeurt bij een betalingsachterstand.
- Welke verplichtingen je aangaat wanneer je de overeenkomst ondertekent.
Sla de offerte en de voorwaarden op. Zo kun je ze rustig vergelijken voordat je een beslissing neemt.
Controleer de kredietverstrekker
Controleer wie de juridische aanbieder is, waar de onderneming gevestigd is en of de vereiste vergunningen of registraties aanwezig zijn.
Wees voorzichtig met websites die snelle goedkeuring beloven zonder een serieuze beoordeling van je financiële situatie. Een professioneel ogende website is op zichzelf geen bewijs dat een kredietaanbieder betrouwbaar is.
De AFM waarschuwt consumenten om goed te controleren met wie zij een krediet afsluiten, in het bijzonder bij flitskredieten en buitenlandse online aanbieders.
Meer informatie vind je op de pagina Let extra goed op bij aanbieders van flitskrediet.
Welke rol speelt het JKP bij een persoonlijke lening?
Een persoonlijke lening is een krediet waarbij het leenbedrag, de rente en de terugbetalingsvoorwaarden doorgaans vooraf worden vastgelegd. Je ontvangt een afgesproken bedrag en betaalt dit volgens het aflossingsschema terug.
Bij het vergelijken van persoonlijke leningen is het JKP een belangrijk uitgangspunt. Het helpt om de relevante kosten van verschillende aanbiedingen op een vergelijkbare manier te beoordelen.
Toch moet je ook kijken naar de looptijd en de totale verplichting. Een persoonlijke lening kan bijvoorbeeld een vast maandbedrag hebben, maar dat betekent niet dat de lening automatisch betaalbaar is voor iedere aanvrager.
Wanneer kan een persoonlijke lening geschikt zijn?
Dat hangt af van je doel, je financiële situatie en de voorwaarden van de lening. Het is verstandig om eerst na te gaan of je de uitgave kunt uitstellen, zelf kunt betalen of op een andere manier kunt financieren zonder onnodige kosten.
Wanneer je toch wilt lenen, bepaal dan vooraf welk bedrag je nodig hebt en hoeveel je maandelijks verantwoord kunt terugbetalen.
Waar moet je op letten?
Let op de volgende punten:
- Het JKP en de debetrente.
- De looptijd en het maandbedrag.
- Het totale terug te betalen bedrag.
- De mogelijkheid om vervroegd af te lossen.
- De voorwaarden bij betalingsproblemen.
- De betrouwbaarheid en bevoegdheid van de aanbieder.
Laat je niet alleen leiden door een reclameboodschap waarin een laag percentage of een kleine maandtermijn centraal staat. De volledige overeenkomst bepaalt welke verplichtingen je aangaat.
Is het JKP hetzelfde bij iedere soort lening?
Nee. Het JKP is bedoeld om kredietkosten volgens bepaalde regels uit te drukken, maar verschillende kredietvormen kunnen andere kenmerken en voorwaarden hebben.
Een persoonlijke lening, een doorlopend krediet en een krediet voor een aankoop op afbetaling kunnen bijvoorbeeld verschillen in de manier waarop geld beschikbaar wordt gesteld, hoe de rente wordt berekend en hoe wordt afgelost.
Daarom is het belangrijk om eerst te begrijpen welk soort krediet je vergelijkt.
Persoonlijke lening
Bij een persoonlijke lening ontvang je doorgaans een afgesproken bedrag en betaal je dit volgens een vastgelegd schema terug. De rente kan vaststaan gedurende de afgesproken looptijd.
Doorlopend krediet
Bij een doorlopend krediet kunnen de opname- en aflossingsvoorwaarden anders zijn. De manier waarop de schuld zich ontwikkelt, hangt af van de kredietovereenkomst en eventuele opnames.
Let goed op of je maandelijkse betaling daadwerkelijk voldoende aflossing bevat en hoe lang het kan duren voordat de schuld is terugbetaald.
Kopen op afbetaling
Bij kopen op afbetaling betaal je een aankoop in termijnen. Ook dan is het belangrijk om niet uitsluitend naar het maandbedrag te kijken. Controleer de totale prijs, de kredietkosten en de voorwaarden.
Flitskrediet of minilening
Bij een kortlopende lening kunnen de looptijd en de voorwaarden sterk afwijken van die van een gewone persoonlijke lening. Controleer daarom extra zorgvuldig wie de aanbieder is, welke kosten gelden en wat er gebeurt wanneer je niet op tijd kunt betalen.
Een korte looptijd betekent niet automatisch dat een krediet goedkoop of risicoloos is.
Wat is een verantwoord JKP voor een lening?
Er bestaat geen enkel JKP dat voor iedereen automatisch de beste keuze is. Het percentage moet worden beoordeeld in relatie tot het soort krediet, de looptijd, de relevante kosten en de voorwaarden.
Een lager JKP kan bij vergelijkbare leningen financieel aantrekkelijker zijn. Maar een lening met een laag percentage kan nog steeds ongeschikt zijn wanneer je het maandbedrag niet kunt betalen of wanneer de voorwaarden niet bij je situatie passen.
Kijk niet alleen naar het percentage
Stel dat een lening een laag JKP heeft, maar het maandbedrag zo hoog is dat je na betaling nauwelijks geld overhoudt voor je vaste lasten. Dan kan het krediet ondanks het relatief lage percentage onverantwoord zijn voor jouw situatie.
Omgekeerd kan een lening met een lager maandbedrag door een langere looptijd uiteindelijk meer kosten. Je moet daarom zowel de betaalbaarheid op korte termijn als de totale kosten beoordelen.
De maximale kredietvergoeding in Nederland
Volgens de Nederlandse Rijksoverheid bedraagt de maximale kredietvergoeding voor kredieten sinds 1 januari 2026 12%. Deze maximale vergoeding is gekoppeld aan de wettelijke rente voor niet-handelstransacties, vermeerderd met acht procentpunten.
Lees de actuele informatie op de website van de Rijksoverheid over de maximale rente op een lening.
Dit percentage moet je niet zonder meer gelijkstellen aan het JKP van iedere afzonderlijke lening. De wettelijke maximale kredietvergoeding en het JKP zijn begrippen met verschillende functies. Controleer altijd welke regels op het specifieke krediet van toepassing zijn.
Kun je het JKP zelf berekenen met een online calculator?
Een online calculator kan nuttig zijn om verschillende scenario’s te onderzoeken. Je kunt bijvoorbeeld bekijken hoe het maandbedrag verandert wanneer je een ander leenbedrag, een andere rente of een andere looptijd invoert.
Toch is het belangrijk om te weten wat de calculator precies berekent. Sommige hulpmiddelen tonen een indicatieve maandelijkse aflossing of een schatting van de totale rente. Dat is niet noodzakelijk hetzelfde als een formele berekening van het JKP.
Welke gegevens heb je nodig?
Voor een bruikbare simulatie zijn doorgaans de volgende gegevens nodig:
- Het bedrag dat je wilt lenen.
- De looptijd.
- Het rentepercentage.
- De betalingsfrequentie.
- Het aflossingsschema.
- De relevante bijkomende kosten.
- Het tijdstip waarop het krediet wordt uitbetaald en de termijnen worden betaald.
Voor de officiële JKP-berekening kunnen aanvullende gegevens en voorgeschreven aannames nodig zijn.
Hoe gebruik je een calculator verstandig?
Gebruik een calculator vooral om scenario’s te vergelijken. Bereken bijvoorbeeld wat er gebeurt als je de looptijd verkort of een kleiner bedrag leent.
Controleer vervolgens de uitkomst met de informatie uit de echte offerte. Wanneer de calculator een ander bedrag toont dan de aanbieder, ga dan na of dezelfde rente, kosten, looptijd en betalingsmomenten zijn gebruikt.
Een calculator is een hulpmiddel en geen vervanging voor de kredietovereenkomst.
Wat moet je niet doen?
Neem geen beslissing uitsluitend op basis van een willekeurige online berekening. Een calculator kan verkeerde of onvolledige resultaten geven wanneer de invoer niet overeenkomt met de werkelijke voorwaarden.
Gebruik ook geen fictieve JKP-percentages in een vergelijking die de indruk wekt dat het om actuele marktprijzen of echte aanbiedingen gaat. Vermeld duidelijk wanneer een berekening uitsluitend een voorbeeld is.
Welke fouten moet je vermijden wanneer je een lening vergelijkt?
Bij het vergelijken van leningen worden enkele veelvoorkomende fouten gemaakt. Door deze te vermijden, krijg je een realistischer beeld van de kosten en risico’s.
Fout 1: alleen de rente vergelijken
De debetrente is belangrijk, maar houdt niet automatisch rekening met alle relevante kredietkosten. Vergelijk daarom ook het JKP en de overige voorwaarden.
Fout 2: alleen naar de maandlast kijken
Een laag maandbedrag kan samengaan met een langere looptijd en hogere totale kosten. Bekijk altijd hoeveel je gedurende de volledige looptijd terugbetaalt.
Fout 3: de looptijd negeren
Twee leningen met hetzelfde leenbedrag kunnen verschillende totale kosten hebben wanneer de looptijden verschillen. Vergelijk bij voorkeur gelijkwaardige scenario’s.
Fout 4: de voorwaarden niet lezen
Voorwaarden over vervroegd aflossen, betalingsachterstanden en eventuele renteveranderingen kunnen belangrijk zijn. Lees de overeenkomst voordat je deze ondertekent.
Fout 5: ervan uitgaan dat goedkeuring gegarandeerd is
Een betrouwbare kredietverstrekker beoordeelt of het verantwoord is om krediet te verstrekken. Een website die beweert dat iedereen gegarandeerd geld krijgt, verdient extra aandacht.
Fout 6: vooraf geld overmaken om een lening te krijgen
Wees bijzonder voorzichtig wanneer een onbekende aanbieder vooraf betaling vraagt voor zogenoemde administratiekosten, verzekeringen of een garantie op goedkeuring. De AFM waarschuwt voor fraude waarbij consumenten vooraf betalen en vervolgens geen lening ontvangen.
Lees de informatie van de AFM over vooraf betalen voor een lening.
Fout 7: meer lenen dan nodig is
Een hoger leenbedrag leidt doorgaans tot een grotere financiële verplichting. Bepaal daarom vooraf welk bedrag noodzakelijk is en laat je niet verleiden om meer te lenen zonder duidelijke reden.
Fout 8: geen rekening houden met onverwachte uitgaven
Je financiële situatie kan veranderen. Denk aan hogere woonlasten, reparaties, minder inkomen of andere onverwachte kosten.
Een lening die alleen betaalbaar is wanneer er niets tegenzit, kan een risico vormen. Houd daarom voldoende ruimte in je budget.
Wat als je de maandelijkse aflossing niet meer kunt betalen?
Financiële problemen kunnen ontstaan door verlies van inkomen, hogere vaste lasten of onverwachte gebeurtenissen. Wanneer je merkt dat je de maandelijkse aflossing niet meer kunt betalen, is het belangrijk om snel te handelen.
Wacht niet tot meerdere termijnen achterstallig zijn voordat je contact opneemt met de kredietverstrekker.
Neem tijdig contact op
Leg uit dat je problemen verwacht of al hebt en vraag welke mogelijkheden er bestaan. De opties hangen af van je overeenkomst, de kredietverstrekker en je persoonlijke situatie.
Maak geen afspraken die je waarschijnlijk niet kunt nakomen. Vraag om schriftelijke bevestiging van eventuele nieuwe afspraken.
Breng je inkomsten en uitgaven in kaart
Maak een overzicht van je inkomsten, vaste lasten, noodzakelijke uitgaven en schulden. Zo zie je hoeveel ruimte er werkelijk beschikbaar is.
Betaal niet zomaar de ene schuld met een nieuwe dure lening af zonder eerst de gevolgen te beoordelen. Dat kan de totale financiële druk vergroten.
Zoek onafhankelijke hulp
Wanneer je schulden oplopen of je geen overzicht meer hebt, kun je in Nederland informatie zoeken bij je gemeente over schuldhulpverlening. Ook het Juridisch Loket kan voor bepaalde juridische vragen een startpunt zijn.
Het doel is om een haalbaar plan te maken en verdere financiële problemen zo veel mogelijk te beperken.
Waarom is dit relevant voor het JKP?
Het JKP helpt je om vooraf de kosten van een lening te beoordelen, maar het voorkomt niet automatisch betalingsproblemen. Een krediet met relatief gunstige kosten kan alsnog een probleem worden als je inkomen daalt of je uitgaven stijgen.
Beoordeel daarom zowel de totale kredietkosten als de vraag of je de maandlast gedurende de hele looptijd kunt dragen.
Hoe herken je een betrouwbare kredietverstrekker?
Een lage rente of een aantrekkelijk JKP is niet voldoende om te bepalen of een aanbieder betrouwbaar is. Controleer ook de identiteit, de vergunningen en de voorwaarden.
Controleer de identiteit van de aanbieder
Zoek uit welke onderneming juridisch verantwoordelijk is voor het krediet. Controleer de bedrijfsgegevens en vergelijk deze met de gegevens in de offerte en de overeenkomst.
Wees voorzichtig wanneer een website geen duidelijk adres, geen herkenbare bedrijfsnaam of geen heldere voorwaarden vermeldt.
Controleer vergunningen en registraties
Voor het aanbieden of bemiddelen in krediet gelden in Nederland regels en kunnen vergunningen vereist zijn. Welke verplichtingen gelden, hangt af van de activiteiten en de situatie van de aanbieder.
Controleer daarom de informatie bij de AFM en andere relevante officiële registers. Ga niet alleen af op logo’s, keurmerken of beweringen op de website van de aanbieder zelf.
Let op onrealistische beloften
Wees voorzichtig bij claims zoals:
- Gegarandeerd geld voor iedereen.
- Geen enkele controle nodig.
- Altijd direct goedgekeurd.
- Eerst betalen om het geld vrij te geven.
- Een lening zonder duidelijke kredietvoorwaarden.
Dergelijke beweringen bewijzen niet op zichzelf dat er sprake is van fraude, maar ze zijn wel redenen om extra zorgvuldig te controleren.
Lees de overeenkomst
Controleer of de overeenkomst overeenkomt met de informatie die je vooraf hebt ontvangen. Let op het kredietbedrag, de rente, het JKP, de looptijd, de maandelijkse betalingen en de totale terugbetalingsverplichting.
Teken niet wanneer essentiële informatie ontbreekt of wanneer je de gevolgen niet begrijpt.
JKP en verantwoord lenen: maak eerst een budget
Voordat je een lening afsluit, is het verstandig om een overzicht te maken van je financiële situatie. Daarmee kun je bepalen hoeveel ruimte je werkelijk hebt voor een maandelijkse aflossing.
Begin met je netto-inkomen. Trek vervolgens je noodzakelijke uitgaven af, zoals huur of hypotheek, energie, boodschappen, verzekeringen, vervoer en bestaande schulden.
Houd ook rekening met periodieke kosten die niet iedere maand voorkomen, zoals onderhoud, gemeentelijke belastingen of jaarlijkse verzekeringen.
Het bedrag dat na deze uitgaven overblijft, is niet automatisch volledig beschikbaar voor een lening. Je hebt ook ruimte nodig voor onverwachte gebeurtenissen en eventuele veranderingen in je inkomen.
Een eenvoudige budgetcontrole
Beantwoord de volgende vragen voordat je een krediet afsluit:
- Weet ik precies waarom ik het geld nodig heb?
- Heb ik het volledige bedrag nodig, of kan ik minder lenen?
- Kan ik de maandelijkse betaling dragen zonder noodzakelijke uitgaven uit te stellen?
- Houd ik voldoende geld over voor onverwachte kosten?
- Begrijp ik het JKP en het totale terug te betalen bedrag?
- Heb ik de voorwaarden en de betrouwbaarheid van de aanbieder gecontroleerd?
Als je twijfelt over de betaalbaarheid, neem dan de tijd om alternatieven te onderzoeken. Je hoeft niet direct een lening af te sluiten omdat een aanbieder een aanvraagprocedure aanbiedt.
Wat betekent JKP bij een lening?
JKP staat voor Jaarlijks Kostenpercentage. Het geeft de kosten van krediet weer als een jaarlijks percentage volgens een voorgeschreven berekeningsmethode. Naast rente kunnen ook bepaalde andere kredietkosten meetellen.
Is een lager JKP altijd beter?
Een lager JKP kan gunstiger zijn wanneer je vergelijkbare leningen onder dezelfde voorwaarden vergelijkt. Maar ook de looptijd, het maandbedrag, de totale terugbetaling, de voorwaarden en de betrouwbaarheid van de aanbieder zijn belangrijk.
Wat is het verschil tussen rente en JKP?
De debetrente is de rente die over het uitstaande krediet wordt berekend. Het JKP geeft een breder beeld van de jaarlijkse kredietkosten en houdt rekening met andere relevante kosten voor zover de regels dat voorschrijven.
Hoe kan ik het JKP berekenen?
De formele berekening volgt wettelijke regels en houdt rekening met de timing van de geldstromen en de relevante kredietkosten. Als consument kun je het verstrekte JKP gebruiken om aanbiedingen te vergelijken. Een eenvoudige berekening van de rente is niet hetzelfde als een officiële JKP-berekening.
Welke kosten zitten in het JKP?
Afhankelijk van het krediet kunnen rente, bepaalde provisies, belastingen en kosten van verplichte nevendiensten meetellen. Welke kosten precies worden opgenomen, hangt af van de overeenkomst en de toepasselijke regels.
Kan het JKP veranderen tijdens de looptijd?
Dat hangt af van het krediet en de overeenkomst. Bij een lening met vaste rente kunnen de voorwaarden anders zijn dan bij krediet met een variabele rente. Controleer daarom of de rente vast of variabel is en onder welke omstandigheden betalingen kunnen veranderen.
Waarom is het totale terug te betalen bedrag belangrijk?
Het totale terug te betalen bedrag laat zien hoeveel je gedurende de looptijd moet betalen. Het helpt je om te beoordelen hoeveel de lening in euro’s kost boven op het geleende bedrag. Controleer of de bedragen dezelfde kosten omvatten en betrekking hebben op dezelfde looptijd.
Is een lening met een langere looptijd goedkoper?
Niet noodzakelijk. Een langere looptijd kan het maandbedrag verlagen, maar kan er ook toe leiden dat je langer rente betaalt. Vergelijk daarom zowel het maandbedrag als de totale kosten.
Kan ik vervroegd aflossen?
Dat hangt af van het type krediet en de toepasselijke voorwaarden. Vraag de kredietverstrekker welke mogelijkheden er bestaan en of er kosten aan verbonden kunnen zijn. Laat je informeren voordat je een beslissing neemt.
Is een lening zonder BKR-controle betrouwbaar?
Een bewering dat een lening zonder controle wordt verstrekt, is geen bewijs van betrouwbaarheid. Controleer de aanbieder, de voorwaarden en de wettelijke vereisten. Wees extra voorzichtig met aanbieders die goedkeuring garanderen of vooraf geld vragen.
Wat moet ik doen als ik mijn lening niet meer kan betalen?
Neem zo snel mogelijk contact op met de kredietverstrekker en leg je situatie uit. Breng je inkomsten, uitgaven en schulden in kaart en zoek zo nodig onafhankelijke hulp, bijvoorbeeld via de gemeente.
Waar vind ik betrouwbare informatie over lenen?
https://snelleleningenenveiligeinvest.com/veilig-lenen/
De AFM en de Rijksoverheid publiceren informatie over kredietkosten, consumentenbescherming en de regels voor lenen. Begin bijvoorbeeld bij de AFM-pagina over de kosten van krediet en de informatie van de Rijksoverheid over de maximale kredietvergoeding.
Gebruik het JKP om leningen beter te vergelijken
Het JKP is een belangrijk hulpmiddel wanneer je verschillende leningen wilt vergelijken. Het geeft de jaarlijkse kosten van krediet weer volgens een voorgeschreven methode en houdt rekening met rente en andere relevante kosten die volgens de regels moeten worden meegenomen.
Toch vertelt het JKP niet het hele verhaal. Om een goede beslissing te nemen, moet je ook kijken naar de looptijd, het maandbedrag, het totale terug te betalen bedrag, de voorwaarden en de betrouwbaarheid van de kredietverstrekker.
Vergelijk bij voorkeur leningen met hetzelfde bedrag en dezelfde looptijd. Controleer vervolgens het JKP en de volledige kredietinformatie. Gebruik rekenvoorbeelden om inzicht te krijgen in de kosten, maar baseer je uiteindelijke beslissing op een echte offerte en de bijbehorende overeenkomst.
Het belangrijkste is dat je niet alleen kijkt naar hoeveel je kunt lenen, maar ook naar hoeveel je verantwoord kunt terugbetalen. Een lening moet passen bij je budget, ook wanneer je financiële situatie verandert.
Neem de tijd om vragen te stellen, lees de voorwaarden en controleer de aanbieder voordat je een overeenkomst ondertekent. Zo kun je de kosten beter begrijpen en een meer weloverwogen financiële beslissing nemen.
Officiële informatie en bronnen
Voor aanvullende informatie over kredietkosten en verantwoord lenen kun je de volgende bronnen raadplegen:
- AFM — Welke maximale kosten mogen er gerekend worden?
- AFM — Waar moet je op letten bij het afsluiten van een lening?
- AFM — Let extra goed op bij aanbieders van flitskrediet
- AFM — Vooraf betalen voor een lening
- Rijksoverheid — Wat is de maximale rente die ik betaal voor een lening?
Redactionele opmerking: controleer de bronpagina’s en de toepasselijke regels opnieuw voordat je dit artikel publiceert. De rekenvoorbeelden zijn illustratief en mogen niet worden gepresenteerd als actuele aanbiedingen van kredietverstrekkers. Als je commerciële links of samenwerkingen toevoegt, maak dan duidelijk wanneer sprake is van reclame of affiliate marketing.
Geschreven op 11/10/2026
Contactgegevens
Website: https://snelleleningenenveiligeinvest.com/
E-mailadres: contact@leningen-en-investeringen.com
Stuur ons een bericht
Wil je contact met ons opnemen? Stuur dan een e-mail naar het bovenstaande adres. Vermeld bij voorkeur het onderwerp van je vraag, zodat we je bericht goed kunnen begrijpen.


