Wanneer je een lening of ander krediet overweegt, kijk je waarschijnlijk als eerste naar de rente. Toch is de rente niet het enige element dat bepaalt hoeveel een lening uiteindelijk kost.
Het jaarlijks kostenpercentage (JKP) helpt je om een beter beeld te krijgen van de totale kosten van een krediet en om verschillende kredietaanbiedingen beter met elkaar te vergelijken.
In dit artikel leggen we uit wat het JKP betekent, wat het verschil is tussen rente en JKP en waar je op moet letten voordat je een lening afsluit.
https://www.afm.nl/nl-nl/consumenten/themas/lenen/kosten
Over Swen MEHLER
https://snelleleningenenveiligeinvest.com/over-swen-mehler/
Swen Mehler is een Franse professional met meer dan 20 jaar ervaring op het gebied van consumentenkrediet, vastgoedfinanciering, kredietbemiddeling en vastgoed. Zijn professionele loopbaan begon onder meer bij Cetelem en Abbey National France.
Vanuit deze ervaring besteedt hij op deze website bijzondere aandacht aan transparante kredietkosten, verantwoord lenen en de risico’s die met krediet kunnen samenhangen.
Wat betekent JKP?
Wanneer je online leningen vergelijkt, zie je vaak grote reclamebanners met lage rentepercentages. Maar betekent een lage rente ook automatisch dat je de goedkoopste lening hebt gevonden? Niet altijd.
Het werkelijke tarief van een krediet hangt af van meerdere factoren, zoals bijkomende kosten, de looptijd en het Jaarlijks Kostenpercentage (JKP). Wie alleen naar het maandbedrag of het nominale rentepercentage kijkt, kan aan het einde van de rit honderden euro’s duurder uit zijn.
In dit artikel leggen we helder uit hoe de totale kosten van een online lening zijn opgebouwd, waar je op moet letten en hoe je voorkomt dat je te veel betaalt.
Nominale rente vs. JKP: Wat is het verschil?
Om leningen goed te vergelijken, is het essentieel om het verschil te begrijpen tussen de nominale rente en het Jaarlijks Kostenpercentage (JKP).
- Nominale rente: Dit is de zuivere vergoeding die de kredietverstrekker vraagt voor het uitgeleende bedrag.
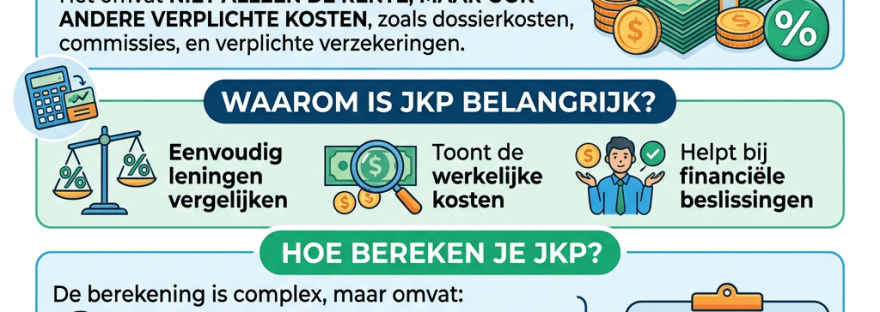
- JKP (Jaarlijks Kostenpercentage): Dit is de totale prijs van de lening op jaarbasis. Het JKP bevat niet alleen de rente, maar ook eventuele verplichte dossier-, administratie- of servicekosten.
Tip van de AFM: Gebruik altijd het JKP wanneer je verschillende kredietaanbieders met elkaar vergelijkt. Het JKP geeft de meest eerlijke en complete weergave van de jaarlijkse kosten.
Praktijkvoorbeeld: Hoe de looptijd het totale bedrag beïnvloedt
Een veelgemaakte fout is kiezen voor een lening met een zo laag mogelijk maandbedrag. Een laag maandbedrag betekent vaak dat de looptijd van de lening langer is, waardoor je gedurende een langere periode rente betaalt.
Bekijk het onderstaande rekenvoorbeeld voor een lening van € 5.000:
| Kenmerk | Optie A (Korte looptijd) | Optie B (Lange looptijd) |
| Leenbedrag | € 5.000 | € 5.000 |
| Looptijd | 24 maanden | 48 maanden |
| JKP | 6,5 % | 6,5 % |
| Maandbedrag | € 222,00 | € 118,50 |
| Totale terugbetaling | € 5.328,00 | € 5.688,00 |
| Totale kosten lening | € 328,00 | € 688,00 |
Resultaat: Met Optie B betaal je weliswaar ruim € 100 minder per maand, maar ben je in totaal € 360 duurder uit.
Checklist: Controleer de totale kosten voor het afsluiten
Gebruik deze checklist voordat je een definitieve aanvraag indient:
- [ ] Bekijk het totale terug te betalen bedrag: Staat dit duidelijk vermeld in de offerte?
- [ ] Controleer boetevrij aflossen: Kun je extra aflossen zonder dat daar kosten aan verbonden zijn?
- [ ] Geen kosten vooraf: Wordt er gevraagd om administratie- of dossierkosten vooraf over te maken? (Let op: Betrouwbare aanbieders vragen nooit om betalingen vooraf!)
- [ ] Vergunningcontrole: Staat de kredietverstrekker geregistreerd bij de AFM of een officiële toezichthouder?
JKP staat voor jaarlijks kostenpercentage.
https://www.vanbruggen.nl/begrippenlijst/jaarlijks-kostenpercentage-jkp
Het JKP geeft de kosten van een krediet weer als percentage en is bedoeld om consumenten te helpen verschillende kredietaanbiedingen met elkaar te vergelijken.
Bij een krediet kunnen naast de rente ook andere kosten een rol spelen. Daarom kan het JKP hoger zijn dan het rentepercentage.
Volgens de AFM bevat het JKP de kosten die bij het krediet horen, waaronder de rente en bepaalde andere kosten die verband houden met de kredietovereenkomst.
Het JKP is daarom een belangrijk cijfer wanneer je de werkelijke kosten van verschillende leningen wilt beoordelen.
Wat is het verschil tussen rente en JKP?
De rente is de vergoeding die je betaalt voor het lenen van geld.
Het JKP geeft een breder beeld van de kredietkosten.
JKP berekenen: een rekenvoorbeeld met een lening van € 5.000
Wil je weten hoeveel een lening werkelijk kost? Kijk dan niet alleen naar de rente, maar ook naar het jaarlijks kostenpercentage (JKP), de looptijd, de maandelijkse aflossing en het totale bedrag dat je terugbetaalt.
Het JKP geeft de jaarlijkse kosten van een lening als percentage weer. Naast de rente kunnen ook andere verplichte kredietkosten in het JKP zijn opgenomen. Daardoor kun je aanbiedingen beter met elkaar vergelijken.
Rekenvoorbeeld: € 5.000 lenen voor 24 maanden
Stel dat je € 5.000 wilt lenen en de lening in 24 gelijke maandelijkse termijnen terugbetaalt. Hieronder vergelijken we drie hypothetische scenario’s met verschillende JKP’s.
| Kenmerk | Scenario A | Scenario B | Scenario C |
|---|---|---|---|
| Geleend bedrag | € 5.000 | € 5.000 | € 5.000 |
| Looptijd | 24 maanden | 24 maanden | 24 maanden |
| JKP (voorbeeld) | 6% | 8% | 10% |
| Maandbedrag (circa) | € 221,25 | € 225,50 | € 229,73 |
| Totaal terugbetalen | € 5.309,88 | € 5.412,01 | € 5.513,55 |
| Totale kosten | € 309,88 | € 412,01 | € 513,55 |
Let op: dit zijn rekenvoorbeelden en geen actuele aanbiedingen. De berekening gaat uit van een vast JKP, maandelijkse aflossingen, een gelijkblijvend maandbedrag en geen aanvullende kosten buiten het opgegeven JKP. De bedragen zijn afgerond op centen.
Wat leert deze vergelijking?
Bij een lening van € 5.000 met een looptijd van 24 maanden bedraagt het verschil in totale kosten tussen een JKP van 6% en een JKP van 10% ongeveer € 203,67.
Dat verschil ontstaat doordat je in het scenario met het hogere JKP meer betaalt voor hetzelfde geleende bedrag en dezelfde looptijd.
Vergelijk daarom niet alleen het maandbedrag. Een lage maandelijkse aflossing kan ook het gevolg zijn van een langere looptijd, waardoor je uiteindelijk meer betaalt.
Hoe bereken je de totale kosten?
Je kunt de totale kosten eenvoudig bepalen door het totaal terug te betalen bedrag te verminderen met het bedrag dat je hebt geleend.
Formule:
Totale kosten = totaal terug te betalen bedrag − geleend bedrag
Voor scenario B:
- Geleend bedrag: € 5.000
- Totaal terug te betalen: € 5.412,01
- Totale kosten: € 5.412,01 − € 5.000 = € 412,01
Je betaalt in dit voorbeeld dus ongeveer € 412,01 aan kredietkosten over de volledige looptijd.
Het exacte maandbedrag en JKP van een echte lening kunnen afwijken door de berekeningsmethode, afrondingen en eventuele bijkomende kosten. Gebruik voor een daadwerkelijke vergelijking altijd de officiële krediettabel van de kredietverstrekker.
Waar moet je op letten bij het vergelijken van leningen?
Controleer vóór je een lening afsluit ten minste de volgende punten:
- Het JKP: vergelijk het jaarlijkse kostenpercentage van de verschillende aanbiedingen.
- De looptijd: kijk hoeveel maanden je aan de terugbetaling vastzit.
- Het maandbedrag: controleer of je de maandelijkse betaling ook bij onverwachte uitgaven kunt blijven betalen.
- Het totaal terug te betalen bedrag: hiermee zie je hoeveel de lening je uiteindelijk kost.
- De voorwaarden: controleer onder meer de mogelijkheden voor vervroegd aflossen en eventuele aanvullende kosten.
Een lening met het laagste JKP is niet automatisch voor iedereen de beste keuze. De looptijd, de voorwaarden en de betaalbaarheid moeten ook bij je persoonlijke financiële situatie passen.
Het JKP helpt je om kredietaanbiedingen eerlijker te vergelijken. Door daarnaast het maandbedrag, de looptijd en de totale kosten te bekijken, krijg je een duidelijker beeld van wat een lening werkelijk kost.
Wanneer een kredietverstrekker naast de rente geen andere kosten in rekening brengt die in het JKP moeten worden opgenomen, kan het JKP gelijk zijn aan de rente. Wanneer er wel relevante bijkomende kosten zijn, kan het JKP hoger uitvallen.
Een eenvoudig voorbeeld:
Stel dat een lening een rentepercentage van 7% heeft. Je zou dan kunnen denken dat de lening 7% kost. Maar als er andere kosten zijn die volgens de regels in het JKP moeten worden opgenomen, kan het uiteindelijke JKP hoger zijn.
Daarom is het verstandig om niet alleen naar de rente te kijken.
Waarom is het JKP belangrijk bij het vergelijken van leningen?
https://snelleleningenenveiligeinvest.com/veilig-lenen/
Het JKP maakt het gemakkelijker om verschillende kredietaanbiedingen naast elkaar te leggen.
De AFM geeft aan dat kredietverstrekkers informatie over krediet op een gestandaardiseerde manier moeten presenteren. Het JKP maakt daarbij een vergelijking van de kosten van verschillende kredieten mogelijk.
Toch betekent een lager JKP niet automatisch dat een krediet in iedere situatie de beste keuze is.
Je moet ook kijken naar:
- het bedrag dat je wilt lenen;
- de looptijd;
- het maandelijkse termijnbedrag;
- het totale bedrag dat je terugbetaalt;
- de voorwaarden van het krediet;
- de gevolgen wanneer je niet op tijd kunt betalen.
Het JKP is dus een belangrijk hulpmiddel, maar niet het enige criterium.
Welke informatie moet je bekijken?
Wanneer je een kredietaanbod ontvangt, kijk dan niet alleen naar één percentage.
Controleer in ieder geval:
Het kredietbedrag
Hoeveel geld wordt daadwerkelijk geleend?
Het JKP
Welke jaarlijkse kosten worden volgens de berekening aan het krediet verbonden?
De debetrentevoet
Welke rente wordt op het krediet toegepast?
De looptijd
Hoe lang duurt het voordat het krediet volledig is terugbetaald?
Het termijnbedrag
Hoeveel moet je volgens het kredietaanbod periodiek betalen?
Het totale terug te betalen bedrag
Hoeveel betaal je uiteindelijk in totaal terug?
De AFM noemt onder meer het kredietbedrag, termijnbedrag, JKP, de duur van de overeenkomst en het totale door de consument te betalen bedrag als belangrijke onderdelen van de kredietinformatie.
Een voorbeeld: rente is niet hetzelfde als totale kosten
https://snelleleningenenveiligeinvest.com/totale-rente-en-kosten/
Stel dat je €5.000 wilt lenen.
Een kredietaanbod kan bijvoorbeeld een rentepercentage van 8% vermelden. Dat percentage vertelt je echter niet op zichzelf hoeveel je gedurende de volledige looptijd zult betalen.
De uiteindelijke kosten hangen onder andere samen met:
- de rente;
- de manier waarop wordt afgelost;
- de looptijd;
- eventuele kosten die in het JKP moeten worden meegenomen.
Daarom is het belangrijk om naast het rentepercentage ook naar het JKP en het totale terug te betalen bedrag te kijken.
Let op: een rekenvoorbeeld is uitsluitend bedoeld om het principe uit te leggen. Het is geen concreet kredietaanbod en de werkelijke kosten hangen af van het individuele krediet en de toepasselijke voorwaarden.
Heeft de looptijd invloed op de kosten?
Ja, de looptijd is een belangrijk onderdeel van de beoordeling van een lening.
Een langere looptijd kan ervoor zorgen dat het maandelijkse bedrag lager is, maar je betaalt mogelijk gedurende een langere periode rente.
Een kortere looptijd kan leiden tot hogere periodieke betalingen, terwijl de totale rentelast in bepaalde situaties lager kan zijn.
Daarom moet je niet alleen vragen:
“Hoe laag zijn mijn maandlasten?”
maar ook:
“Hoeveel betaal ik in totaal terug?”
Een maandbedrag dat gemakkelijk betaalbaar lijkt, betekent dus niet automatisch dat het krediet in totaal goedkoop is.
Wat is belangrijker: een lage maandlast of lage totale kosten?
Een lage maandlast kan aantrekkelijk lijken, vooral wanneer je je maandelijkse budget bekijkt.
Maar alleen naar de maandlast kijken kan een onvolledig beeld geven.
Stel bijvoorbeeld dat twee leningen hetzelfde bedrag financieren:
- lening A heeft een hogere maandlast en een kortere looptijd;
- lening B heeft een lagere maandlast maar een langere looptijd.
Lening B kan daardoor gedurende een langere periode financiële verplichtingen met zich meebrengen.
Vergelijk daarom altijd het volledige kredietaanbod en niet alleen het bedrag dat je iedere maand moet betalen.
Hoe vergelijk je verschillende kredietaanbiedingen?
Een goede vergelijking begint met het verzamelen van dezelfde informatie voor ieder krediet.
Je kunt bijvoorbeeld de volgende punten naast elkaar zetten:
| Kenmerk | Krediet A | Krediet B |
|---|---|---|
| Kredietbedrag | €5.000 | €5.000 |
| JKP | — | — |
| Rente | — | — |
| Looptijd | — | — |
| Maandtermijn | — | — |
| Totaal terug te betalen | — | — |
Vul de tabel in met de gegevens uit de officiële kredietdocumenten van de betreffende aanbieders.
Zo voorkom je dat je alleen op basis van een opvallend rentepercentage of een lage maandlast een beslissing neemt.
Let ook op de voorwaarden
Een krediet moet niet alleen op prijs worden beoordeeld.
Lees ook de voorwaarden zorgvuldig door voordat je een overeenkomst aangaat.
Controleer bijvoorbeeld:
- wanneer de eerste betaling plaatsvindt;
- hoe lang de overeenkomst loopt;
- hoe de aflossing verloopt;
- welke verplichtingen je hebt;
- wat er gebeurt bij betalingsachterstand;
- welke mogelijkheden er zijn voor vervroegde aflossing;
- welke kosten en voorwaarden van toepassing zijn.
De AFM adviseert consumenten om vooraf goed te kijken wat een lening kost en krediettabellen en voorwaarden met elkaar te vergelijken.
Pas op voor aanbiedingen die te mooi lijken
Een lening met een opvallend lage rente of een zeer snelle goedkeuring kan aantrekkelijk lijken. Dat betekent echter niet automatisch dat het aanbod geschikt of betrouwbaar is.
Controleer altijd met welke kredietaanbieder je te maken hebt en welke voorwaarden daadwerkelijk van toepassing zijn.
Betaal bovendien niet zomaar vooraf geld om een persoonlijke lening te verkrijgen. De AFM waarschuwt specifiek voor kredietaanbieders die vooraf kosten vragen om een lening te krijgen.
Twijfel je over een kredietaanbieder? Controleer dan eerst de identiteit, de voorwaarden en de toepasselijke vergunning of registratie.
JKP en verantwoord lenen
Het JKP helpt je om de kosten van een krediet beter te begrijpen. Maar een krediet met een aantrekkelijk JKP is niet automatisch verantwoord voor iedere consument.
De belangrijkste vraag blijft:
Kan ik de maandelijkse verplichtingen gedurende de volledige looptijd dragen?
Daarbij moet je rekening houden met je inkomen, vaste lasten, bestaande kredieten en andere financiële verplichtingen.
De AFM benadrukt dat kredietaanbieders bij verantwoord krediet rekening moeten houden met de financiële situatie van de consument en ervoor moeten zorgen dat er voldoende ruimte overblijft voor levensonderhoud.
Verantwoord lenen begint daarom niet bij het maximale bedrag dat je kunt krijgen, maar bij het bedrag dat je gedurende de hele looptijd verantwoord kunt terugbetalen.
Is het JKP hetzelfde als de rente?
Nee. De rente is de vergoeding voor het geleende bedrag. Het JKP geeft een breder beeld van de kosten van het krediet en kan daarom hoger zijn dan de rente.
Is een lager JKP altijd beter?
Niet noodzakelijk. Het JKP is belangrijk voor de vergelijking, maar je moet ook kijken naar de looptijd, het maandbedrag, het totale terug te betalen bedrag en de overige voorwaarden.
Waarom kan het JKP hoger zijn dan de rente?
Wanneer er naast de rente andere kosten zijn die volgens de toepasselijke regels in het JKP moeten worden meegenomen, kan het JKP hoger zijn dan het rentepercentage.
Waar moet ik op letten voordat ik een lening afsluit?
Bekijk minimaal het kredietbedrag, de rente, het JKP, de looptijd, het termijnbedrag, het totale terug te betalen bedrag en de voorwaarden.
Kan ik alleen op basis van het JKP een lening kiezen?
Het JKP is een belangrijk vergelijkingsinstrument, maar je moet ook beoordelen of de maandlast en de totale financiële verplichting passen bij jouw persoonlijke financiële situatie.
Het JKP is een belangrijk hulpmiddel om de kosten van een lening beter te begrijpen en verschillende kredietaanbiedingen met elkaar te vergelijken.
Kijk echter niet alleen naar het rentepercentage of de maandelijkse betaling. Controleer ook het JKP, de looptijd, het totale terug te betalen bedrag en de voorwaarden van het krediet.
Een verantwoorde kredietbeslissing begint met inzicht in de volledige kosten en met de vraag of je de financiële verplichtingen gedurende de hele looptijd kunt dragen.
kijk verder dan alleen de rente
Het JKP is een belangrijk hulpmiddel om de kosten van een lening beter te begrijpen en verschillende kredietaanbiedingen met elkaar te vergelijken. Toch is het niet het enige waar je naar moet kijken.
Controleer altijd de rente, het JKP, de looptijd, de maandelijkse aflossing, het totale terug te betalen bedrag en de voorwaarden van het krediet. Kijk daarnaast vooral naar je eigen financiële situatie. Een lening is pas verantwoord wanneer je de verplichtingen gedurende de volledige looptijd kunt dragen, ook wanneer je financiële situatie verandert.
Laat je daarom niet uitsluitend leiden door een lage rente of een aantrekkelijke maandlast. Neem de tijd om het volledige kredietaanbod te begrijpen en vergelijk de totale kosten voordat je een beslissing neemt.
Verantwoord lenen begint niet bij het bedrag dat je kunt lenen, maar bij het bedrag dat je op een duurzame manier kunt terugbetalen.
Geld lenen kost geld. Neem daarom de tijd om een kredietaanbod te begrijpen voordat je een beslissing neemt.
Disclaimer: De informatie in dit artikel is algemene informatie en vormt geen persoonlijk financieel advies. Rentetarieven, kredietvoorwaarden, financiële producten en regelgeving kunnen veranderen. Controleer daarom altijd de actuele informatie en voorwaarden van de betreffende kredietaanbieder voordat je een financiële beslissing neemt.
Website snelleleningenenveiligeinvest.com
Contact e-mailadres : contact@leningen-en-investeringen.com
Kopiëren
Dit is het contactadres dat je voor de website hebt opgegeven. Ik heb niet onafhankelijk kunnen bevestigen dat dit e-mailadres persoonlijk aan Swen Mehler toebehoort.


2 gedachten over “Wat is het JKP bij een lening? Zo bereken je de werkelijke kosten”